삼성화재의 2026년 상반기 순이익은 늘었다. 그러나 새로 판매한 보험에서 만들어 낸 미래 이익의 기반은 줄었다. 기존 계약의 수익성과 두터운 자본은 강점이지만, 현재의 이익 증가를 신규 보험 성장까지 좋아졌다는 뜻으로 읽으면 안 된다. 이번 분석의 최신 실제 실적은 2026년 상반기와 2분기다.
보험을 팔고, 맡은 자금을 운용해 돈을 번다
삼성화재는 건강과 상해를 보장하는 장기보험, 자동차보험, 기업과 재산의 위험을 보장하는 일반보험을 판매한다. 받은 보험료에서 보험금과 사업비 등을 감당하고 남는 보험이익, 운용자산에서 얻는 투자이익이 수익의 두 축이다. 보험료가 들어왔다고 그 금액 전체가 당장 이익이 되는 것은 아니다. 계약을 오래 유지하면서 예상한 범위 안에서 보험금을 지급하는 능력이 중요하다.
상반기 연결 영업이익은 1조 7,465억원, 지배주주 귀속 순이익은 1조 3,723억원이었다. 순이익은 전년 동기보다 10.2% 늘었다. 2분기만 보면 영업이익 8,853억원, 지배순이익 7,377억원으로 순이익 증가율은 15.7%다. 기존 보험의 수익과 투자손익이 함께 버팀목이 됐다는 점은 긍정적이다.
5년과 8분기, 이익의 흐름은 어떤가
아래는 연결 법정 영업이익과 지배주주 귀속 순이익이다. 단위는 십억원이며 1,000십억원이 1조원이다. 2021년은 구회계 기준, 2022년은 새 보험회계로 다시 계산한 비교 수치지만 금융상품 회계는 바꾸지 않은 값이고, 2023년부터 두 새 기준이 함께 적용됐다. 따라서 이 표로 단일 5년 성장률을 계산하지 않는다. 순이익에는 중단사업의 손익도 포함돼 있다.
| 연도, 회계 구간 | 영업이익 | 지배순이익 |
| 2021, 구기준 | 1,506.9 | 1,122.2 |
| 2022, 전환 비교 | 2,044.7 | 1,623.0 |
| 2023, 새기준 | 2,357.3 | 1,818.4 |
| 2024, 새기준 | 2,649.6 | 2,073.6 |
| 2025, 새기준 | 2,659.1 | 2,018.3 |
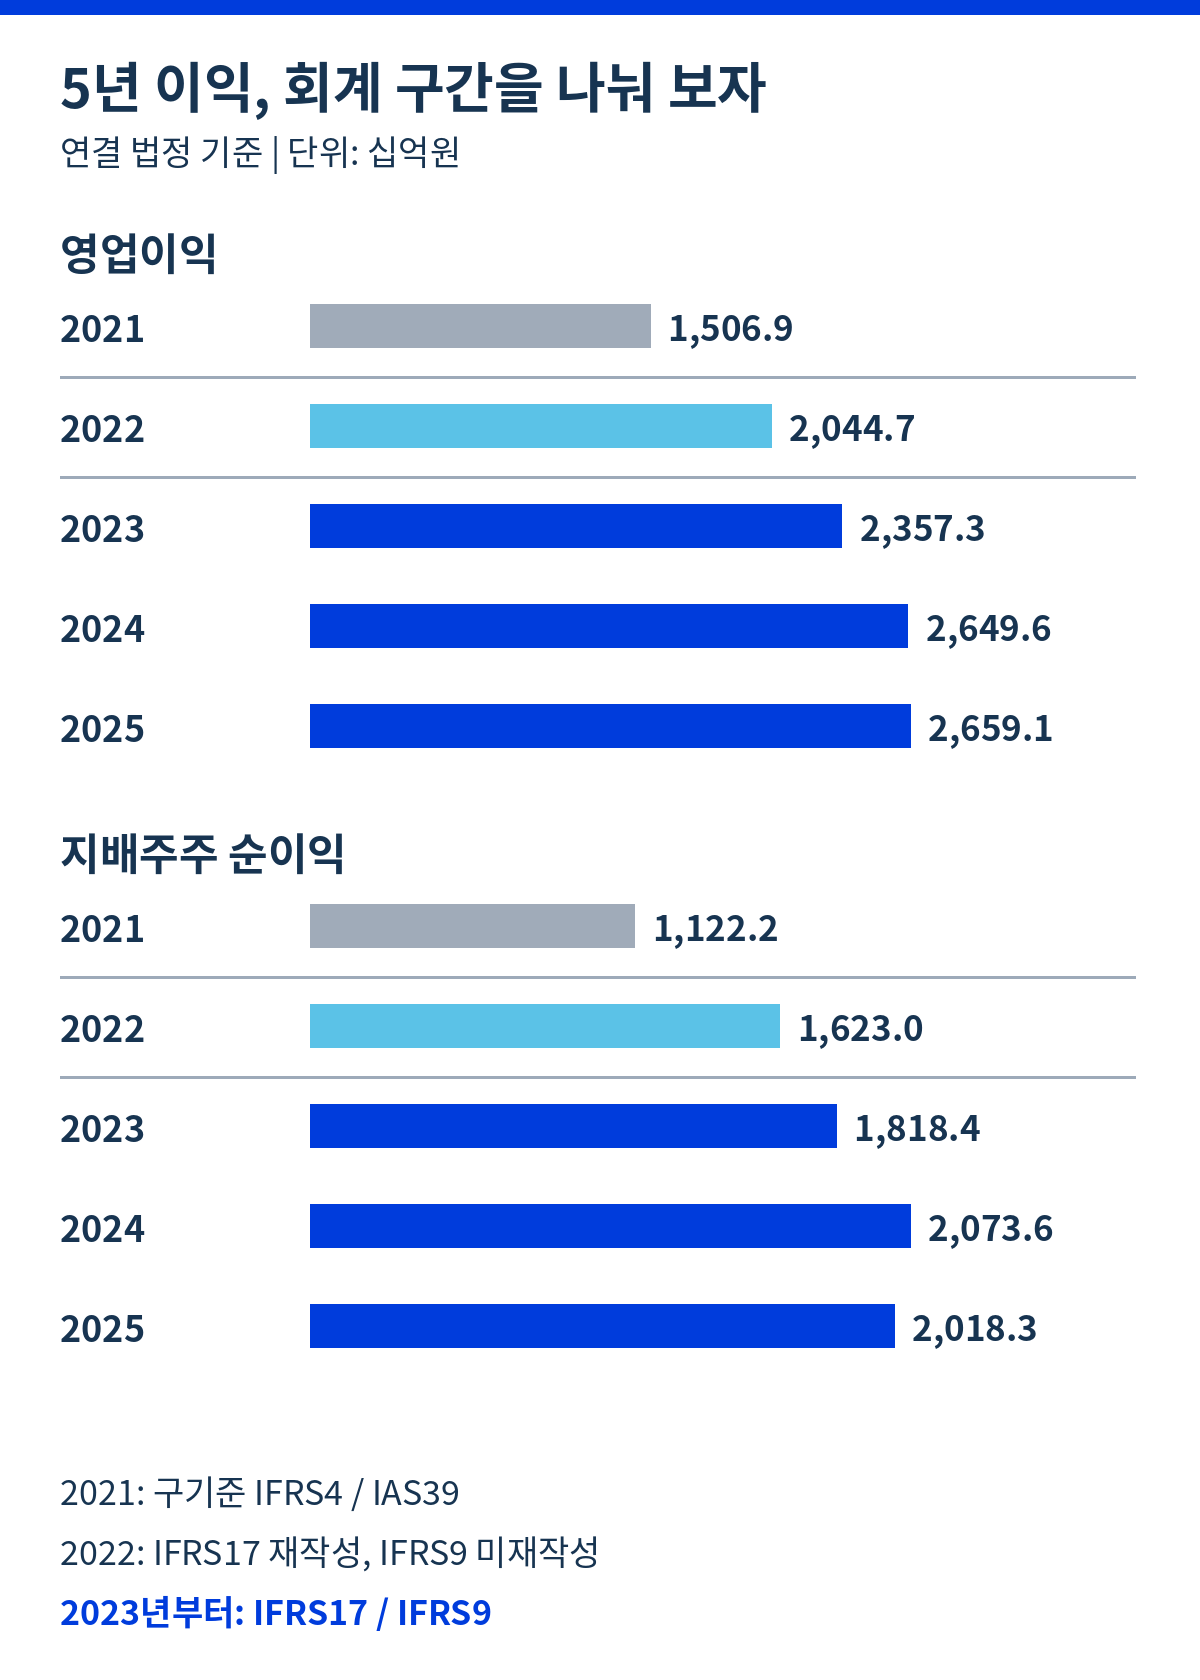
삼성화재 2021~2025년 연결 실적. 단위는 십억원이며 회계 전환 구간의 직접 비교에 주의해야 한다.
같은 새 회계 기준으로 보면 2025년 영업이익은 전년과 비슷했지만 지배순이익은 감소했다. 이어 2026년 상반기에는 다시 증가했다. 매년 모든 이익이 꾸준히 상승하는 회사로 단순화하기보다, 보험손익과 투자손익이 함께 움직이는 구조로 보는 편이 정확하다.
최근 8개 분기도 단위는 십억원, 연결 기준이다. 4분기는 연간에서 9개월 누적을, 1분기는 반기에서 2분기를 차감해 산출했다.
| 분기 | 영업이익 | 지배순이익 |
| 2024년 3분기 | 717.5 | 554.1 |
| 2024년 4분기 | 252.8 | 207.1 |
| 2025년 1분기 | 792.4 | 608.1 |
| 2025년 2분기 | 811.5 | 637.5 |
| 2025년 3분기 | 664.1 | 538.0 |
| 2025년 4분기 | 391.3 | 234.7 |
| 2026년 1분기 | 861.1 | 634.7 |
| 2026년 2분기 | 885.3 | 737.7 |
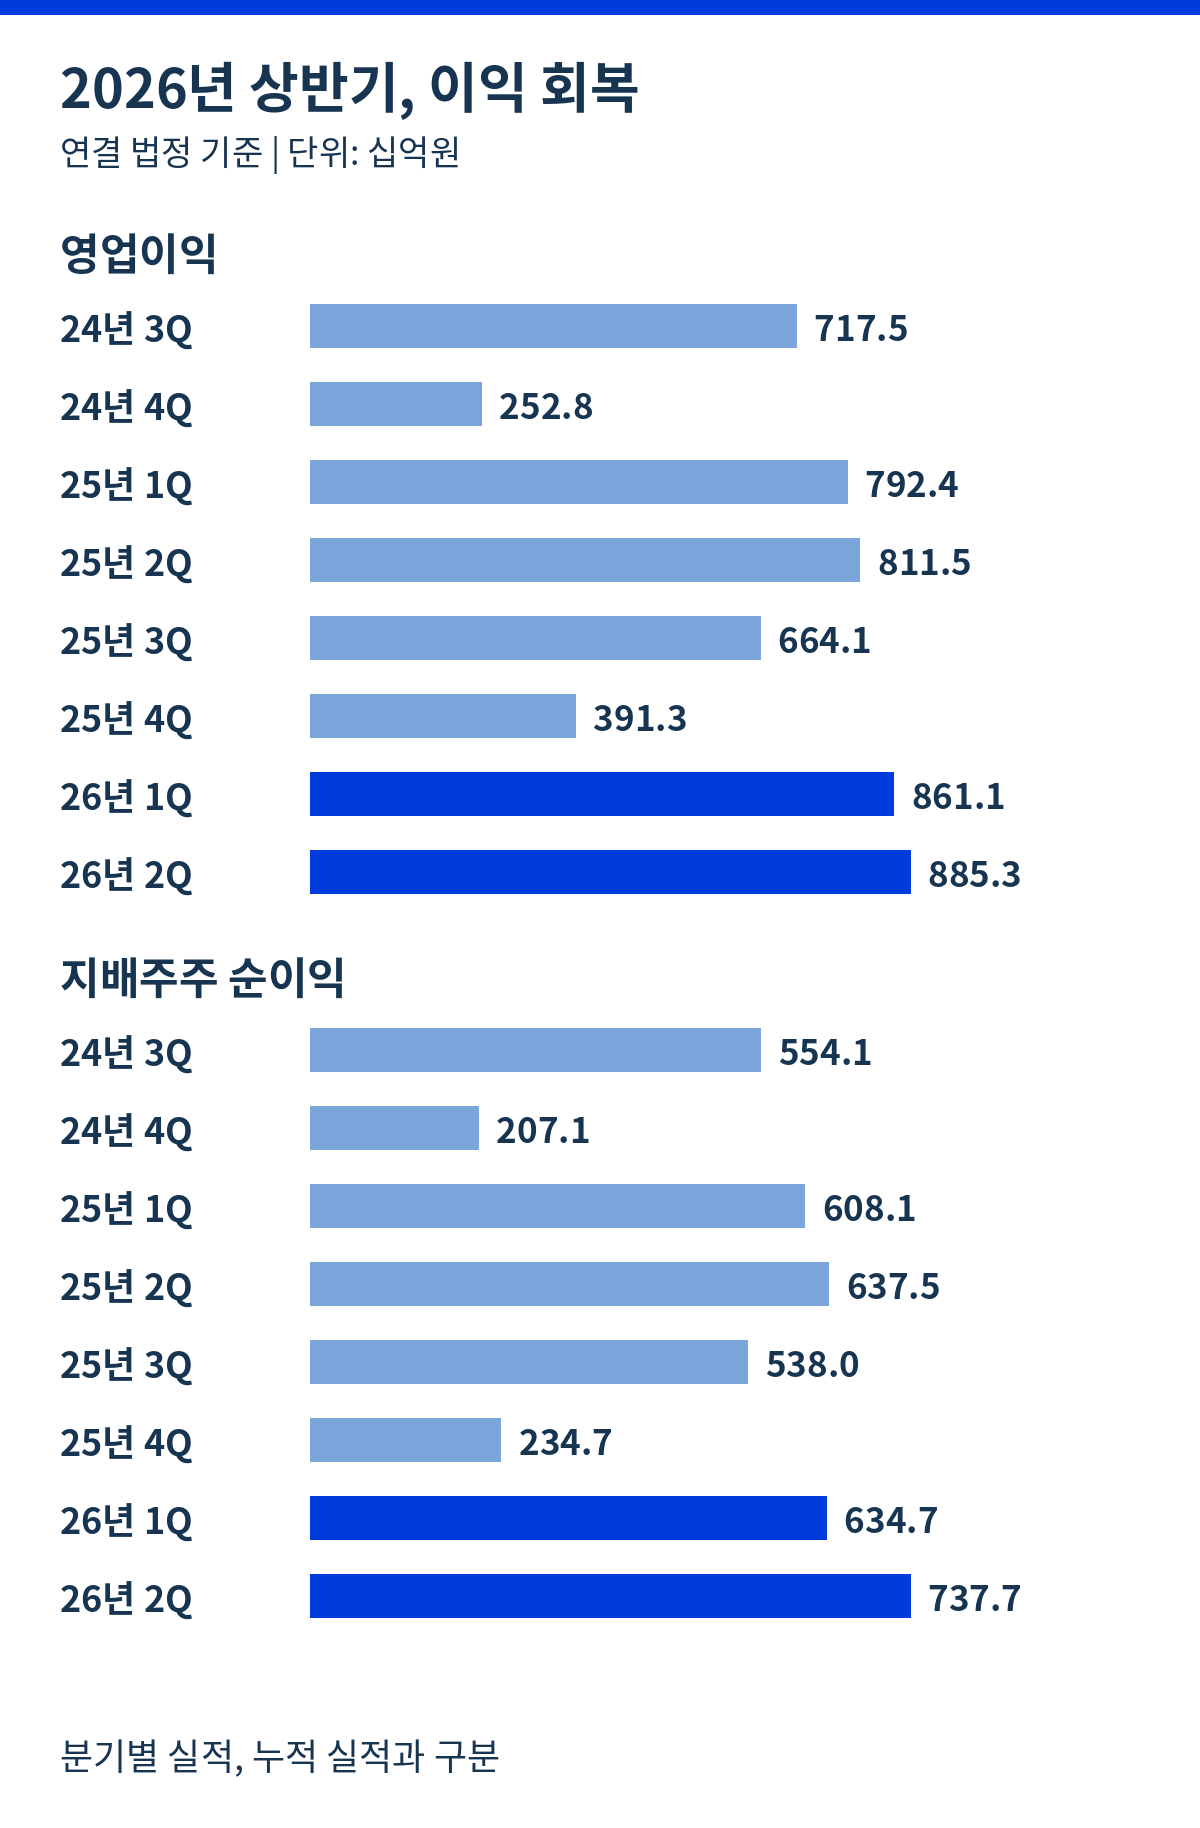
2024년 3분기~2026년 2분기 연결 영업이익과 지배순이익. 단위는 십억원이다.
장기보험은 현재 이익과 새 계약의 힘을 나눠 봐야 한다
사업별로 살펴보면 상반기 장기보험 손익은 별도 기준 8,804억원으로 5.6% 늘었다. 아래 보험별 수치는 회사 IR의 별도 기준이며 앞의 연결 전체와 단순 합산하지 않는다. 계약을 유지하고 위험을 관리하는 기존 사업의 이익 창출력은 여전히 좋다.
미래 이익의 기반인 CSM은 보험서비스를 제공하면서 앞으로 이익으로 인식할 몫이다. 현재 현금이나 당기순이익, 보장된 미래 수익과는 다르다. 상반기 말 잔액은 약 14조 5,947억원으로 전년 말보다 4,271억원 늘었다. 반면 상반기 신계약 CSM은 1조 2,423억원으로 전년보다 12.6% 감소했다. 쌓여 있는 이익 기반이 커진 것과 새로 보충한 양이 줄어든 것은 동시에 성립한다.
월평균 신계약 보험료는 185억원에서 149억원으로 줄었지만, 보장성 신계약의 CSM 배수는 12.8배에서 13.9배로 높아졌다. 보험료 규모는 줄었지만 보험료 대비 미래 이익의 비중은 높아진 모습이다. 다만 보험료 대비 가치가 개선됐다고 해서 신규 이익 기반의 총량 감소가 사라지는 것은 아니다. 장기 성장의 힘이 더 좋아졌다고 보려면 새 계약에서 만들어지는 이익 기반도 회복돼야 한다.
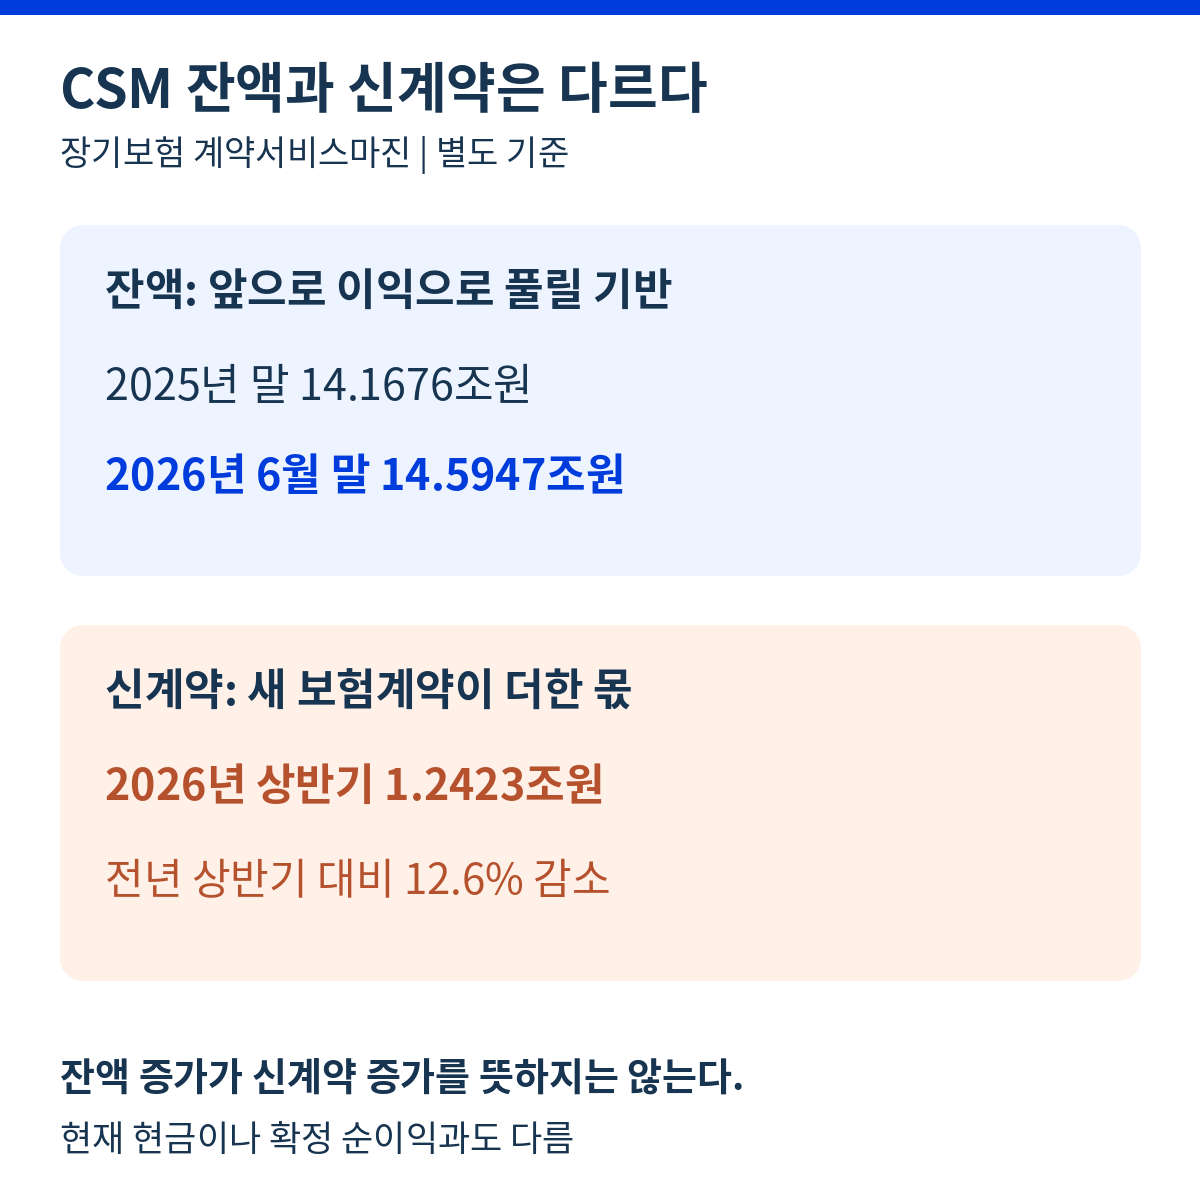
CSM 잔액은 전년 말 대비 늘었지만 2026년 상반기 신계약 CSM은 전년 동기 대비 감소했다. 잔액과 신규 유입은 서로 다른 지표다.
기존 계약의 세부 흐름도 모두 좋아진 것은 아니다. 이익으로 풀린 CSM은 8,030억원으로 전년 8,120억원보다 소폭 줄었고, 예상과 실제 보험금 및 사업비의 차이를 합친 손익도 나빠졌다. 반면 위험 부담이 해소되며 인식한 이익과 기타 항목이 개선돼 전체 장기보험 이익을 뒷받침했다. 결과가 좋다는 이유로 모든 기초 지표가 개선됐다고 해석할 수는 없다.
손해율은 직전 분기보다 좋아졌지만 비교 기준이 중요하다
위험손해율은 위험을 보장하기 위해 받은 보험료에 비해 보험금 부담이 얼마나 컸는지를 보여준다. 2분기는 97.0%로 1분기 98.8%보다 낮아졌지만, 전년 2분기 94.5%보다는 높았다. 최근의 개선과 전년 대비 부담이 함께 있는 상황이다.
자동차보험은 1분기 적자에서 2분기 흑자로 돌아섰다. 손해율도 85.2%에서 82.0%로 내려왔다. 하지만 상반기 보험손익은 약 200억원으로 전년보다 34.7% 줄었다. 사고율 하락과 경과보험료 증가는 도움이 됐지만 사고 한 건당 손해액 증가는 부담이다. 한 분기 흑자전환을 반기 전체의 성장으로 바꿔 읽어서는 안 된다.
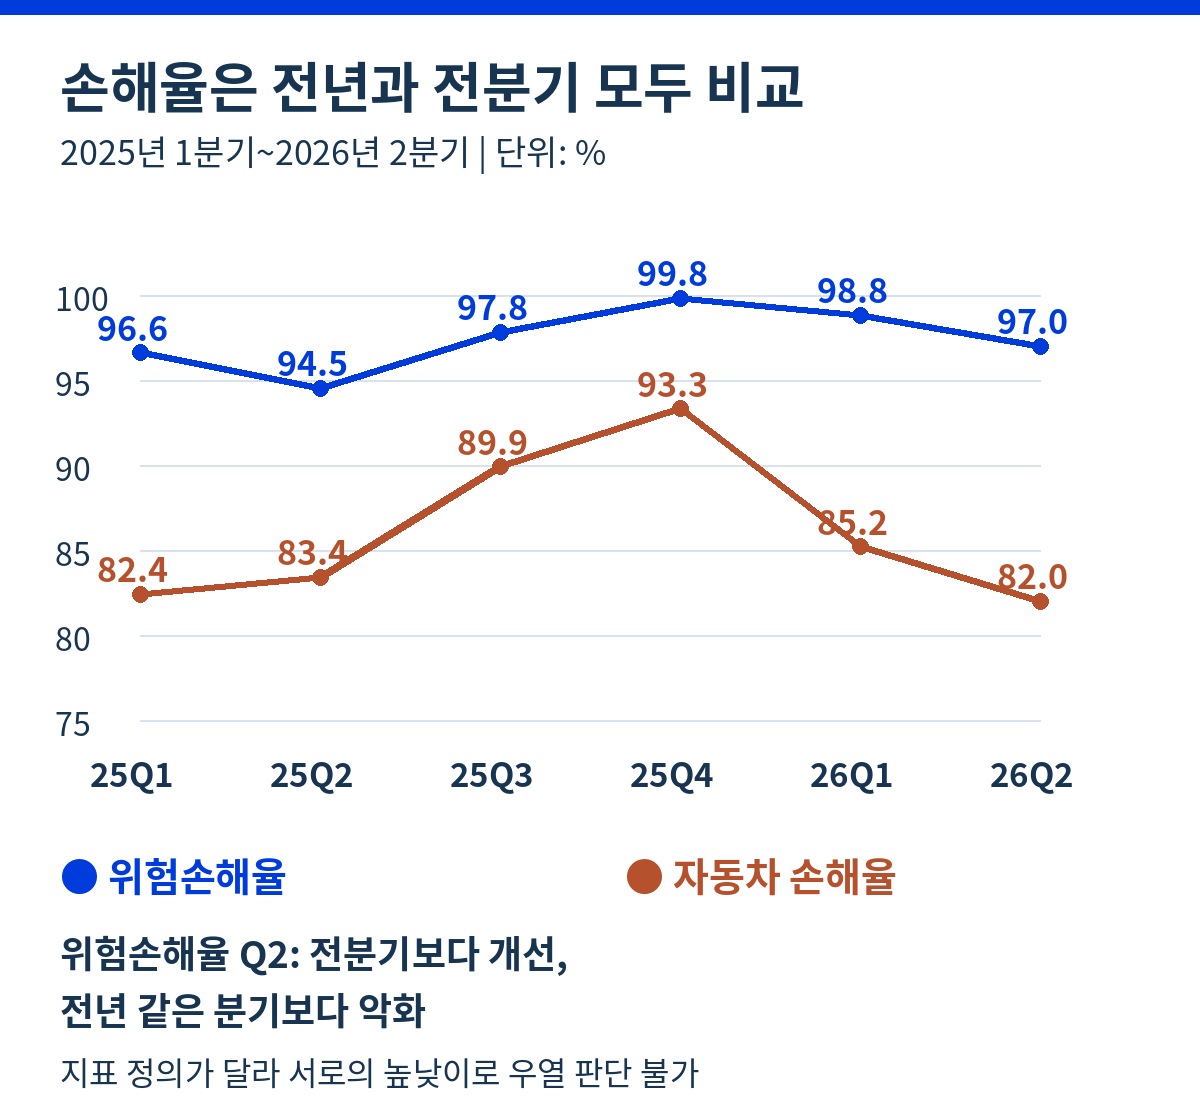
장기보험 위험손해율과 자동차보험 손해율의 분기 추이. 단위는 %이며 세로축은 75%부터 시작한다. 서로 다른 보험군의 지표다. 2026년 2분기 장기보험 위험손해율은 전분기보다 낮지만 전년 동기보다 높다.
일반보험 본사의 반기 손익은 약 1,880억원으로 75.6% 늘었다. 보험수익 증가와 손해율 하락이 함께 기여했다. 다만 해외 자회사는 보험수익이 늘어도 손익은 줄었다. 국내 일반보험의 개선을 해외 전체의 수익성 개선으로 확대해서 해석하지 않는 것이 맞다.
투자이익과 두터운 자본, 주가와 금리의 영향도 있다
보험금융손익을 제외한 연결 운용손익은 약 1조 7,498억원으로 16.3% 늘었다. 이자수익과 평가손익 등이 기여했지만 운용이익률은 3.64%에서 3.50%로 내려왔다. 이익의 금액이 늘었다는 것과 투자 수익률 자체가 올랐다는 것은 다른 이야기다. 이 운용손익은 공시의 법정 투자손익과 분류가 달라 앞의 영업이익에 그대로 더하지 않는다.
보험사의 지급여력을 나타내는 K-ICS 비율은 282.8%로 전년 말 262.9%보다 높아졌다. 보험금 지급 위험을 감당할 자본 여력이 두텁다는 점은 분명한 강점이다. 다만 상승에는 이익뿐 아니라 금리와 주가, 규제 변화가 함께 작용했다. 금융시장 평가가 달라지면 자본 지표도 움직일 수 있어 이번 상승을 모두 영업에서 새로 벌어들인 현금으로 볼 수 없다.
배당과 자사주 소각, 실현한 것과 목표인 것
2025년 보통주 배당은 주당 1만 9,500원이었다. 2024년 1만 9,000원보다 늘었으며, 2025년 연결 배당성향은 41.1%다. 또한 2026년 3월 자사주 소각을 완료해 자기주식 비중을 13.4%에서 10.8%로 낮췄다. 이는 실제 실행된 주주환원이다.
회사가 제시한 2028년 주주환원율 50%, 자사주 비중 5% 미만은 앞으로의 목표다. 회사는 사업 환경과 규제, 운영상 필요에 따라 계획이 달라질 수 있다고 밝혔다. 올해 배당이 확정됐거나 목표가 이미 달성됐다는 뜻은 아니다. 풍부한 자본은 환원을 이어 갈 바탕이지만, 보험손익과 시장 환경, 필요한 자본을 함께 고려해야 한다.
현재 가격은 자본과 이익에 비해 어떤가
10월 28일 네이버 증권의 KRX 애프터마켓 마감 표시 가격은 보통주 62만 9,000원이다. 정규장 종가와 구분한 가격이며 보통주 시가총액은 약 28조 833억원이다. 화면 기준 PER은 14.29배, PBR은 0.74배다. 반영된 구체적 실적 분기를 확인할 수 없어 최신 상반기 수치가 모두 반영됐다고 단정하지 않는다.
PBR 0.74배는 화면 기준 주가가 주당순자산보다 낮다는 뜻이지 자동으로 저평가라는 뜻은 아니다. 보험사는 자산 평가와 보험 부채의 가정이 자본에 영향을 준다. 삼성화재의 높은 지급여력과 환원 실행은 평가를 뒷받침하지만 신규 CSM 감소와 보험금 부담도 함께 고려해야 한다. PER 14.29배 역시 현재 이익의 지속성을 살피지 않고 싸다고 결론낼 수 있는 숫자는 아니다.
2025년 보통주 배당 1만 9,500원을 이 가격으로 나누면 약 3.10%다. 과거 실제 배당을 현재 가격에 대입한 값이며 올해 받을 수익률을 보장하지 않는다. 자본과 환원이라는 장점은 확인되지만 장부가 할인만으로 성장 둔화 위험까지 사라지지는 않는다.
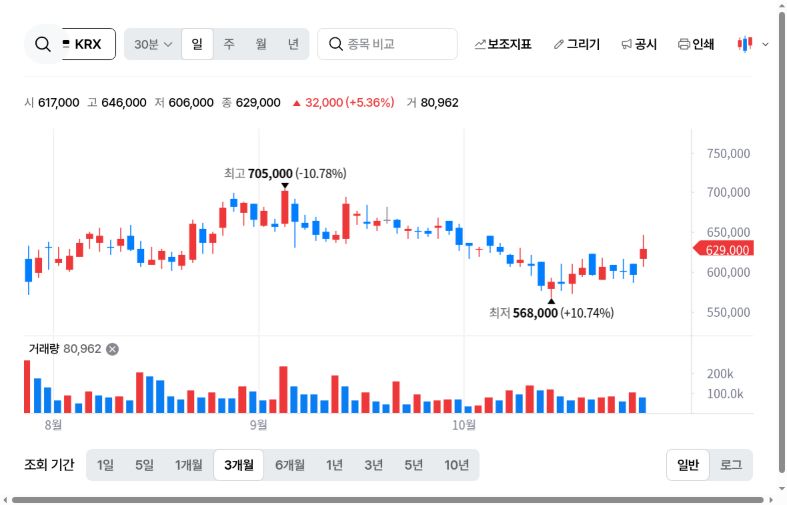
삼성화재(000810), 네이버 증권 PC의 KRX 일봉. 화면 표시 범위는 2026년 7월 27일~11월 1일이며 실제 거래는 10월 28일까지, 이후 날짜는 여백이다. 가격 단위는 원, 거래량 단위는 주다. 당일 표시 가격 62만 9,000원은 KRX 애프터마켓 마감 기준이다.
전체 요약 및 정리
삼성화재는 기존 장기보험의 수익성과 일반보험 개선, 투자손익을 바탕으로 상반기 이익을 늘렸다. 높은 지급여력과 실제 배당, 자사주 소각도 강점이다. 반면 새 보험계약에서 창출한 CSM은 줄었고 자동차보험의 반기 이익도 감소했다. 현재의 이익 창출력과 자본은 견조하지만 미래 이익원을 새로 채우는 속도까지 강해진 것은 아니다. 신규 CSM의 회복과 손해율 안정이 동반된다면 이익의 지속성을 더 자신 있게 평가할 수 있다.
본 분석은 개인적 판단을 돕는 자료이며 투자 권유가 아닙니다.
'주식 투자 > 국내 주식 분석' 카테고리의 다른 글
| 현대모비스 이익 증가는 지속될까? A/S 강점과 신차 부품의 과제 (0) | 2026.10.29 |
|---|---|
| HD현대중공업, 조선과 엔진의 높은 이익은 이어지고 있나 (0) | 2026.10.29 |
| LG전자, 전장과 구독이 커지는데 이익은 왜 고르지 않을까 (0) | 2026.10.29 |
| 빛과전자 상한가, 미국 고객의 첫 양산 발주와 아직 적자인 본업 (0) | 2026.10.29 |
| 케이아이엔엑스 급등, 19만원 공개매수 계획과 좋아진 실적 (0) | 2026.10.28 |


댓글