빛과전자는 미국 고객의 25G 광통신 부품 초도 양산 발주 소식으로 사업 진전을 알렸지만, 최근 실적은 매출 감소와 영업적자가 이어지는 상태다. 적자 폭은 줄었으나 2분기 순이익 흑자를 본업의 흑자 전환으로 볼 수는 없다.
빛과전자는 통신장비에서 전기신호와 빛 신호를 서로 바꿔주는 광통신 모듈을 개발하고 제조하는 회사다. 이번에 주목받은 제품은 미국 케이블TV 통신망에 쓰이는 25Gbps 파장 가변 광트랜시버다.
전날 발주 소식이 다시 부각된 상한가
2026년 10월 28일 코스닥 빛과전자(069540)는 정규장에서 전일 종가 3,230원보다 965원, 29.88% 오른 4,195원에 마감했다. 당일 보도는 전날 오후 알려진 미국 고객의 초도 양산 발주 소식과 주가 상승을 연결했다. 회사의 발주 발표가 보도된 날은 10월 27일이다.
아래는 네이버 증권 PC 화면의 실제 일봉이다. 차트에 표시되는 등락률의 비교 기준은 정규장 종가 기준과 다를 수 있다.
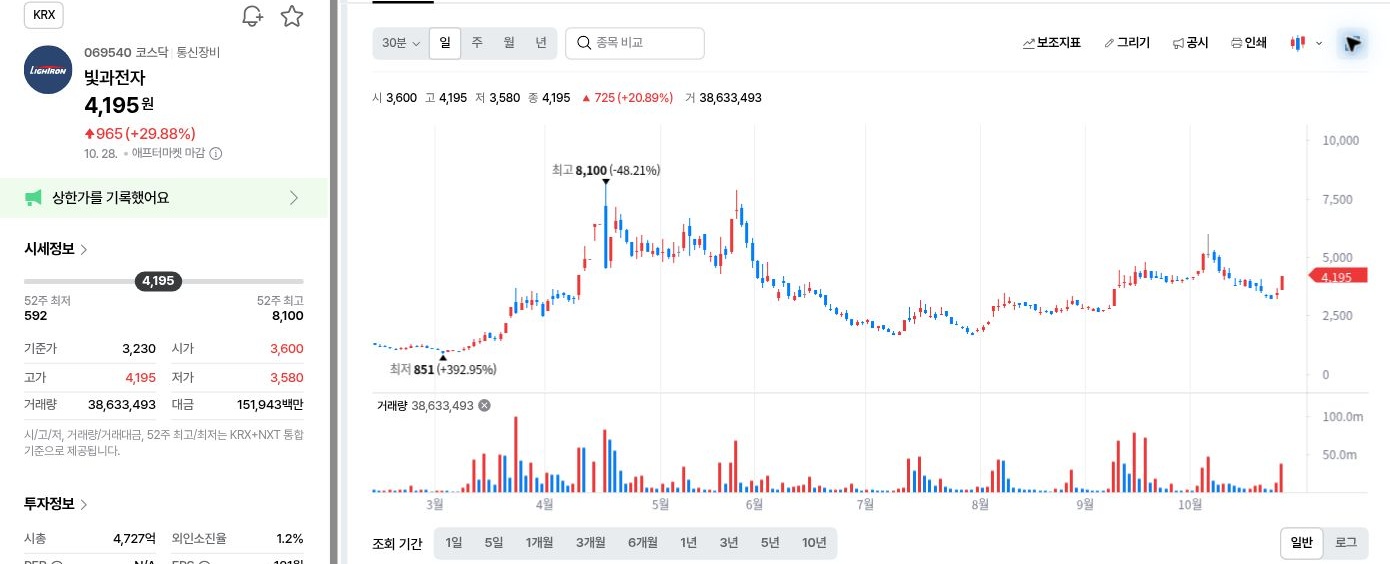
네이버 증권 KRX 선택 PC 일봉, 2026년 2월부터 10월 28일까지의 흐름, 가격 단위 원. 10월 28일 조회한 시간외 체결 반영 차트의 등락률 20.89%는 전날 최종 표시 가격 3,470원 대비이며, 본문의 정규장 상승률 29.88%는 전날 정규장 종가 3,230원 대비다.
같은 종목의 네이버 증권 PC 확대 일봉 중 2026년 9월과 10월 구간. 오른쪽은 원화 가격 축이며 마지막 가격은 4,195원이다. 위 화면과 마찬가지로 시간외 거래가 반영된 차트다.
회사는 27일 미국 광통신 부품업체 H사로부터 해당 제품의 첫 양산 발주를 받았다고 밝혔다. 개발과 샘플 테스트를 넘어 실제 상용화에 쓰일 물량을 주문받았다는 설명이다. 다만 고객 실명과 공급 규모는 계약 조건에 따라 공개하지 않았다.
케이블망용 부품의 진전이지 AI 수주 확정은 아니다
이 제품은 하나의 모듈에서 통신에 쓰는 빛의 파장을 바꿀 수 있다. 채널마다 다른 부품을 준비하는 부담을 줄이고, 통신망을 확장하거나 복구할 때 부품을 더 유연하게 활용할 수 있다는 장점이 있다.
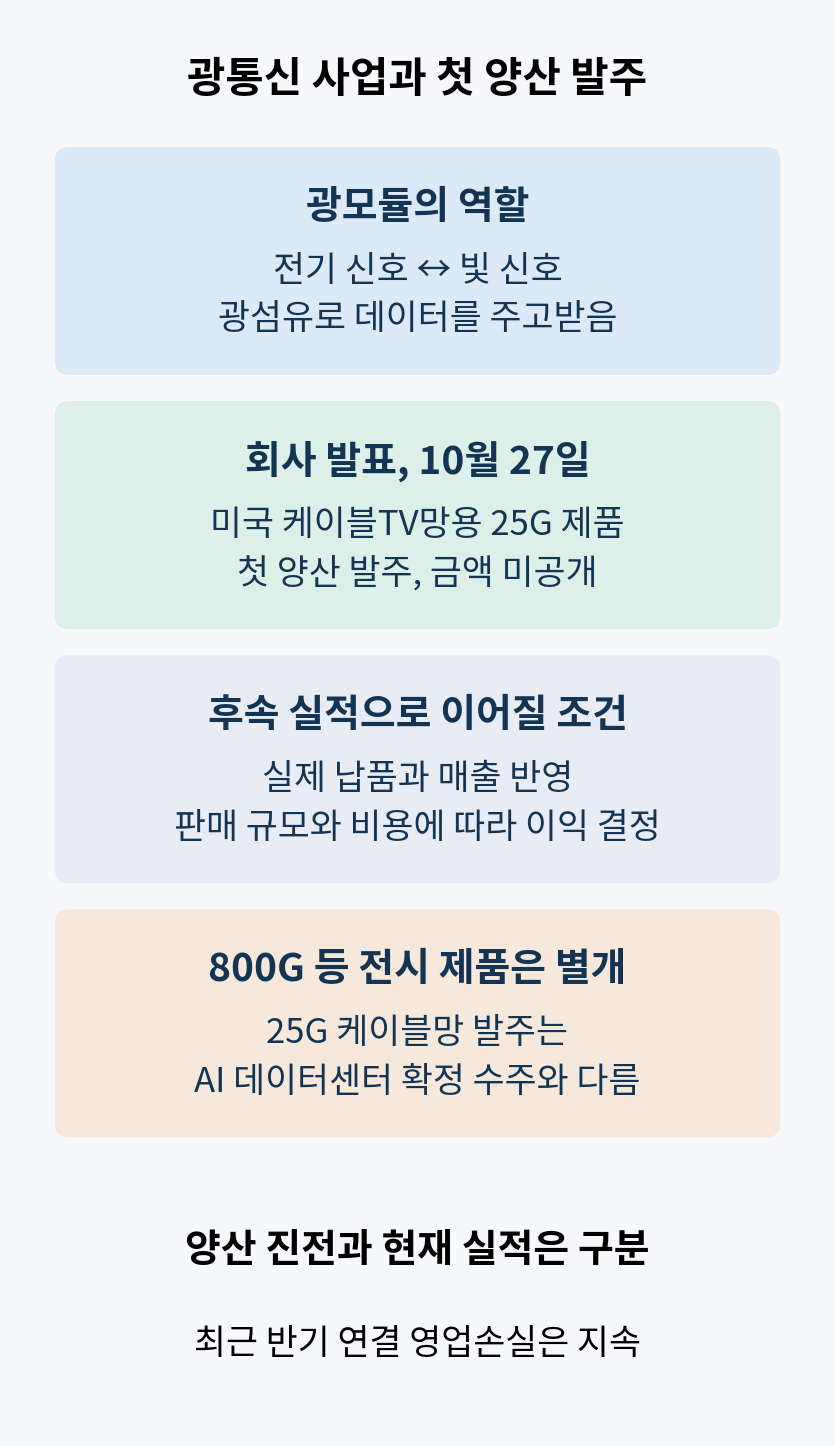
미국 고객의 해당 25G 제품 첫 양산 발주는 회사가 발표한 진전이다. 후속 납품과 반복 주문, 매출과 이익의 확대는 구분해야 한다.
회사 설명에 따르면 이번 물량은 북미 케이블 통신망을 겨냥한다. 별도로 전시한 데이터센터용 800G와 1.6T 제품과는 다르다. 따라서 이번 소식을 AI 데이터센터용 대규모 수주가 확정된 것으로 확대할 근거는 없다.
회사는 2027년부터 북미 케이블 시장 공급을 본격화할 계획이라고 밝혔다. 이는 성장 방향이다. 현재 확인된 성과는 해당 고객과 제품의 첫 양산 발주이며, 회사 전체의 매출과 이익이 이미 회복됐다는 의미는 아니다.
매출은 줄었고 비용 감소로 적자 폭이 좁아졌다
8월 14일 공시한 반기보고서에서 2분기 매출은 전년 동기보다 45.7%, 상반기 누적 매출은 30.7% 감소했다. 반면 영업손실 규모는 두 기간 모두 줄었다. 외형은 후퇴했지만 손익 부담은 일부 낮아진 모습이다.
2분기 단독 실적, 연결 K-IFRS, 단위 억원
| 항목 | 2025년 4월~6월 | 2026년 4월~6월 |
| 매출 | 79.77 | 43.29 |
| 영업손실 | -36.93 | -20.78 |
| 순손익 | 순손실 -61.56 | 순이익 10.35 |
상반기 누적 실적, 연결 K-IFRS, 단위 억원
| 항목 | 2025년 1월~6월 | 2026년 1월~6월 |
| 매출 | 164.37 | 113.95 |
| 영업손실 | -59.54 | -38.00 |
| 순손실 | -81.43 | -22.60 |
아래 차트는 2분기 단독과 상반기 누적의 매출, 손익을 각각 비교한다.
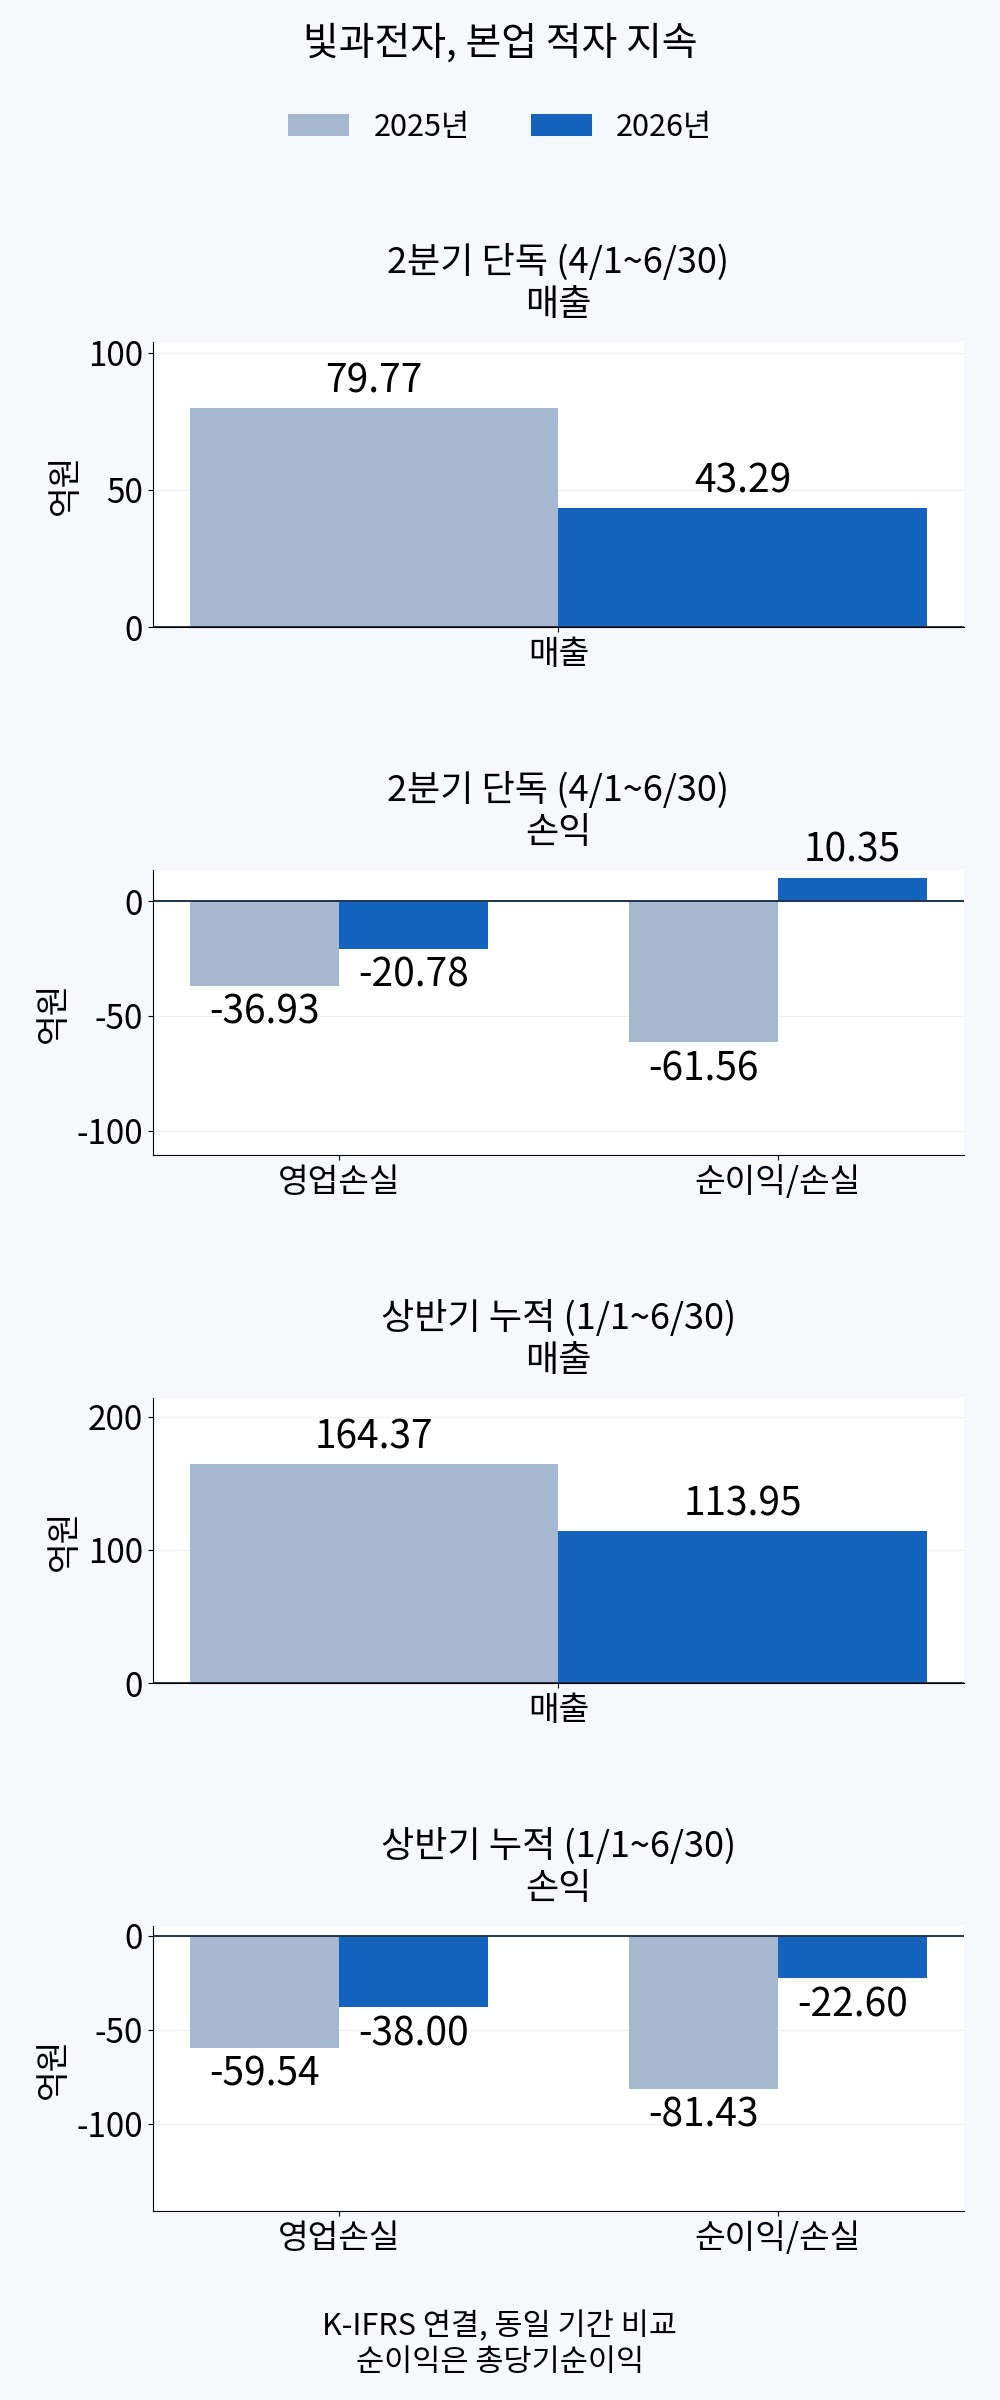
2025년과 2026년의 2분기 단독, 상반기 누적 연결 실적. 단위는 억원이며 손실은 0 아래에 표시한다.
상반기 매출 감소는 국내 매출이 154.55억원에서 98.61억원으로 줄어든 영향이 컸다. 수출은 9.82억원에서 15.34억원으로 증가했지만 국내 감소분을 메우지는 못했다.
적자가 줄어든 데에는 원가를 제외하고 남은 이익의 개선과 판매관리비 감소가 함께 작용했다. 상반기 매출총손실 -4.91억원은 매출총이익 2.81억원으로 바뀌었고, 판매관리비는 54.63억원에서 40.81억원으로 줄었다.
판매관리비에서는 퇴직급여와 무형자산 상각비가 감소했다. 받기 어려울 것으로 보고 비용으로 잡았던 채권 관련 금액의 일부가 올해 비용에서 되돌려진 효과도 있었다. 반면 연구개발비와 지급수수료는 증가했다. 모든 비용을 일괄적으로 줄인 것은 아니며, 확인된 계정 변화만으로 인력 구조조정이나 영구적인 비용 절감이 완료됐다고 단정할 수는 없다.
2분기 순이익 10.35억원은 영업 흑자를 뜻하지 않는다. 이 기간에는 영업손실뿐 아니라 세전손실도 -11.02억원이었다. 법인세 계산에서 21.37억원의 이익이 반영되면서 최종 순이익이 양수가 됐다. 이를 같은 금액의 현금 환급이나 반복 가능한 영업 성과로 읽으면 안 된다.
첫 발주 이후의 이익과 주식 수 변화가 중요하다
광통신 제품의 양산 고객을 확보한 것은 긍정적이다. 그러나 매출 회복과 회사 전체 수익성 개선에는 후속 공급 물량과 판매 이익이 충분히 늘어나는 과정이 필요하다. 최근 영업적자가 줄었다는 점과 아직 흑자가 아니라는 점을 함께 봐야 한다.
광섬유와 연결부를 표현한 AI 생성 설명용 이미지이며, 빛과전자의 실제 제품이나 시설을 촬영한 사진이 아니다.
자금 조달 일정도 변경됐다. 10월 28일 최종 정정 공시에 따르면 회사는 운영자금 30억원을 전환사채로 조달할 계획이며, 납입 예정일은 11월 6일이다. 전환사채는 정해진 조건에 따라 주식으로 바뀔 수 있는 채권이다.
이번 발행분은 30억원이다.
현재 조건으로 787,815주로 전환될 수 있다. 공시상 주식총수 대비 0.69%다. 이와 별개로 같은 공시에는 기존 미상환 전환사채 340.5억원도 기재돼 있어, 주식 수 증가 가능성을 이번 발행분만으로 판단해서는 안 된다. 신규 자금 납입이나 주식 전환이 이미 완료됐다는 뜻은 아니다.
또한 10월 27일 대량보유 보고에서는 최대주주 측 특별관계자인 케이헤드조합이 10월 20일부터 27일까지 장내에서 385만7,000주를 매도한 사실이 확인된다. 이는 과거에 이뤄진 거래이며 28일 당일 매도나 향후 매도 계획으로 해석해서는 안 된다. 사업 기대와 별개로 주식 공급과 지분 변화를 살펴야 하는 근거다.
전체 요약 및 정리
미국 고객의 해당 25G 제품 첫 양산 발주는 개발 단계를 넘어 판매로 나아가는 긍정적인 소식이다. 상반기 수출 증가와 영업적자 축소도 실제로 확인된 변화다.
그러나 국내 매출 감소가 더 커 전체 매출은 줄었고, 본업의 영업적자는 지속됐다. 2분기 순이익 흑자에는 세금 효과가 결정적으로 작용했다. 현재 빛과전자는 양산 확대를 통한 회복 기대가 높아졌지만, 회사 전체의 매출 성장과 영업 흑자 전환이 확인된 단계는 아니다. 첫 발주의 의미는 인정하되 이를 전체 실적 회복이나 AI 데이터센터 매출로 확대하지 않는 것이 이번 급등을 이해하는 핵심이다.
출처
'주식 투자 > 국내 주식 분석' 카테고리의 다른 글
| 삼성화재, 이익은 늘었는데 새 보험계약의 힘은 어떨까 (0) | 2026.10.29 |
|---|---|
| LG전자, 전장과 구독이 커지는데 이익은 왜 고르지 않을까 (0) | 2026.10.29 |
| 케이아이엔엑스 급등, 19만원 공개매수 계획과 좋아진 실적 (0) | 2026.10.28 |
| 지니언스 상한가, 보안 수요 기대에 앞서 실적은 얼마나 좋아졌나 (0) | 2026.10.28 |
| 두산에너빌리티 실적, 이익은 회복됐지만 현금 유출과 빚은 늘었다 (0) | 2026.10.28 |


댓글