케이아이엔엑스는 올해 상반기 매출과 영업이익이 함께 늘었고 수익성도 개선됐다. 하지만 10월 28일 급등을 이해하는 핵심은 실적 발표가 아니라, 맥쿼리 측의 주당 19만원 조건부 공개매수 계획이다. 사업이 좋아진 사실과 주식을 사들이겠다는 거래 계획을 나누어 볼 필요가 있다.
케이아이엔엑스는 기업의 서버를 운영할 데이터센터 공간과 전력, 인터넷 연결 서비스를 제공한다. 서로 다른 인터넷망을 연결하거나 여러 클라우드를 함께 쓰도록 연결하는 서비스에서도 돈을 번다.
19만원 공개매수는 조건부다
코스닥 케이아이엔엑스, 종목 코드 093320은 2026년 10월 28일 정규장을 156,600원에 마쳤다. 전 거래일 종가 120,500원보다 36,100원, 29.96% 상승했다. 아래는 네이버 증권 PC 화면에서 확인한 실제 일봉이다.
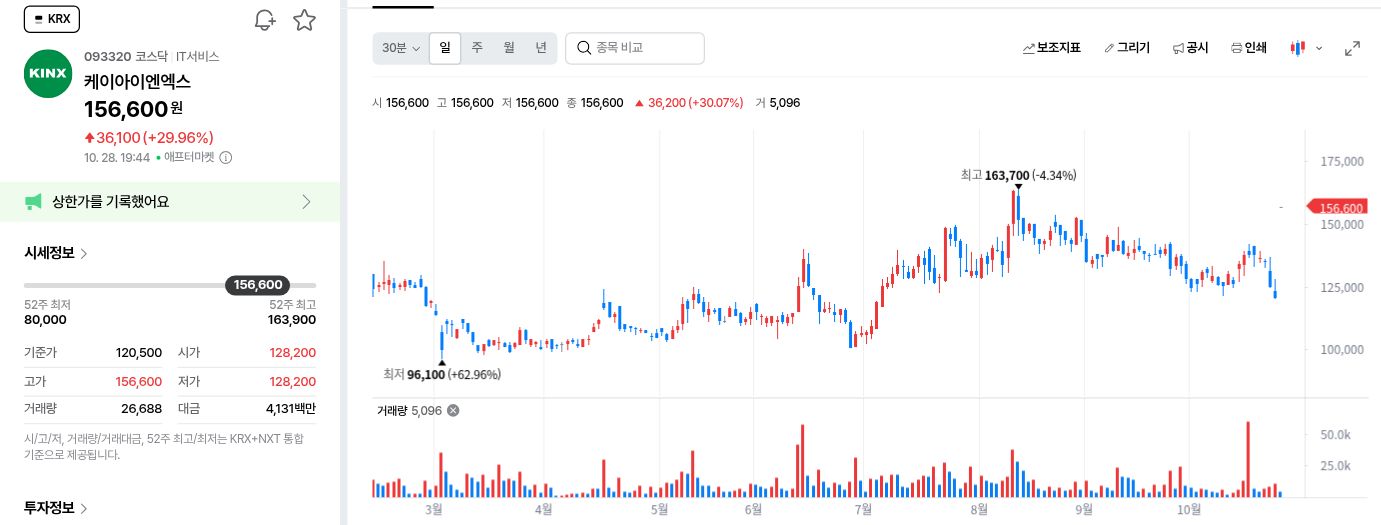
케이아이엔엑스 PC 일봉, 가격 단위 원. 화면 날짜 범위는 2026년 2월 9일~11월 1일이며 실제 가격은 10월 28일까지다. 시간외 체결을 포함한 차트의 +30.07%는 전일 최종 체결가 120,400원 대비로, 전일 정규장 종가 120,500원 대비 +29.96%와 기준이 다르다. 네이버 증권, 2026년 10월 28일 19:44 조회.
최근 구간의 흐름은 다음 PC 상세 화면에서 볼 수 있다.
같은 종목 PC 일봉의 2026년 7~10월 중심 최근 구간. 가격 단위는 원이며 실제 체결가격은 10월 28일까지다. 시간외 반영 기준은 위 전체 차트와 같다. 네이버 증권, 2026년 10월 28일 19:37 조회.
이날 공개된 대량보유보고서에 따르면 맥쿼리 계열 한국인터넷인프라홀딩스는 10월 27일 주요 주주들과 주식매매 등의 계약을 체결했다. 보고서의 7.97%는 계약에 따라 취득하기로 한 지분으로, 매매가 끝나 이미 소유권을 넘겨받았다는 뜻은 아니다.
계획에는 일반 주주 등이 보유한 대상 주식을 주당 190,000원에 공개매수하는 내용이 들어 있다. 다만 공정거래위원회의 기업결합 승인과 외국인투자 안보심의 승인, 계약상 선행조건 충족이 필요하다. 필요한 승인과 계약상 조건이 갖춰진 뒤 개시하는 계획으로, 달력상 개시일이 확정된 것은 아니다. 승인이나 조건이 충족되지 않으면 개시되지 않을 수 있다.
따라서 19만원과 현재 주가의 차이는 확정 수익이 아니다. 승인까지 걸리는 시간과 거래 무산 가능성이 남아 있다. 거래와 공개매수 뒤 상장폐지를 추진한다는 계획도 있지만, 상장폐지가 이미 확정됐다고 해석해서는 안 된다.
서버 공간뿐 아니라 연결 서비스도 판다
데이터센터를 단순한 건물 임대업으로만 보면 이 회사의 사업을 놓치기 쉽다. 고객은 서버를 둘 공간과 전력에 대해 돈을 내고, 인터넷과 다른 데이터센터, 클라우드에 연결하는 서비스에도 이용료를 낸다.
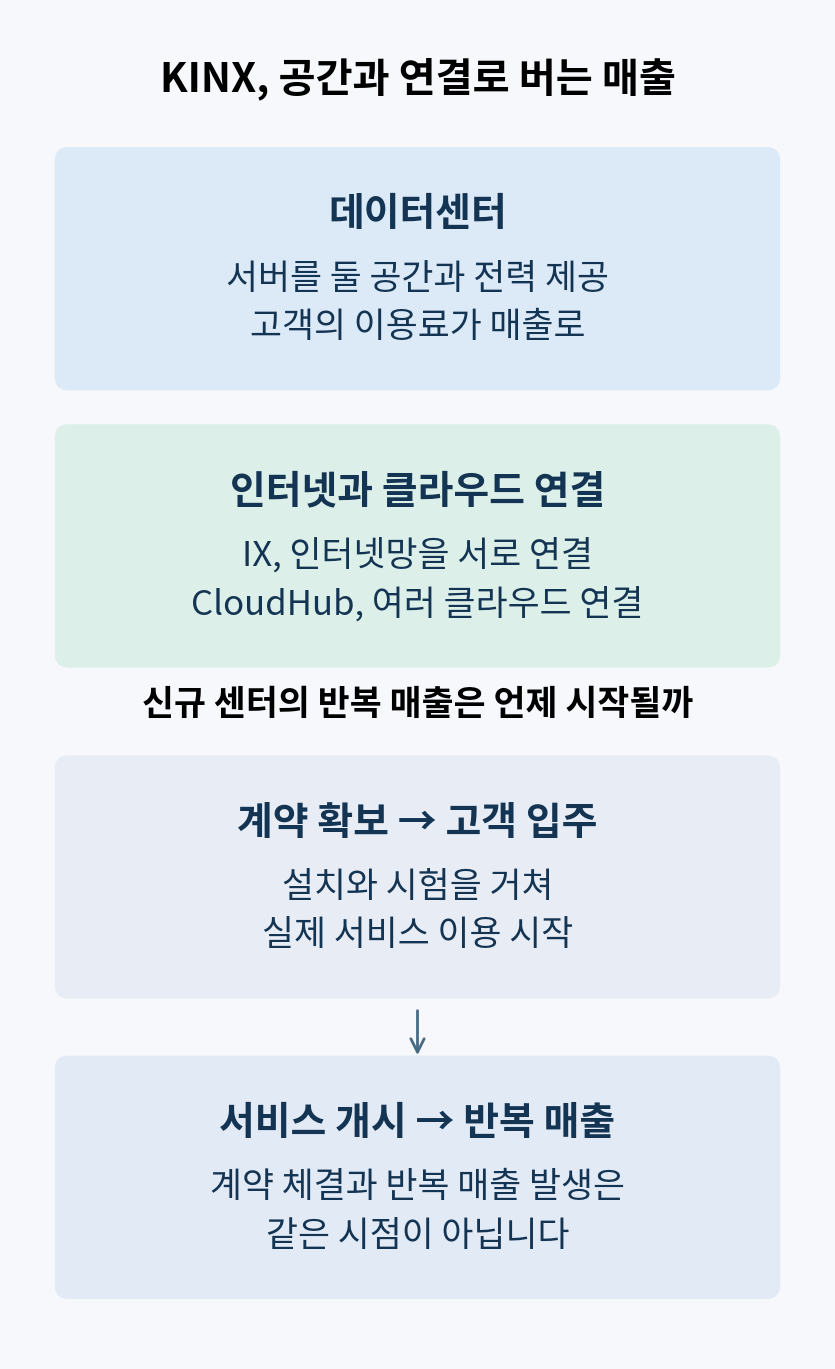
데이터센터 공간과 전력, 인터넷망과 클라우드 연결이 각각 서비스 이용료로 이어진다. 새 센터의 계약 체결과 반복 매출 발생은 시점이 다르다.
회사의 강점은 고객이 원하는 통신망과 클라우드를 선택해 연결할 수 있는 중립적인 운영 방식이다. CloudHub는 여러 클라우드와 연결하는 서비스이고, IX는 서로 다른 인터넷망이 데이터를 주고받도록 연결하는 서비스다. 회사 공식 IR 자료에 따르면 2025년 별도 매출에서 데이터센터 비중은 66.8%였다.
CloudHub 비중은 13.5%였다. 아래 연결 실적에는 종속회사도 포함되므로 이 비중과 계산 범위가 다르다.
데이터센터의 서버 공간과 장비. 사업 이해를 돕는 자료사진이며 케이아이엔엑스의 실제 제품, 시설 또는 직원 사진이 아니다.
서버 입주가 늘고 고객의 연결 수요가 커지면 공간 이용료와 네트워크 매출이 함께 늘어날 수 있다. 반대로 데이터 사용량이 늘었다는 이유만으로 모든 서비스 매출이 같은 비율로 증가하는 것은 아니다. IX는 계약한 연결 용량과 포트 수에 따라 요금이 정해지는 등 서비스별 과금 방식이 다르다.
상반기에는 매출보다 본업 이익이 더 빠르게 늘었다
올해 확인된 실적은 성장과 수익성 개선이 함께 나타난 모습이다. 2분기 매출은 전년 동기보다 8.6% 늘었고 영업이익은 51.2% 증가했다. 상반기 전체로도 같은 방향이다. 이는 8월에 발표된 실적이며, 10월 28일 새로 발표된 3분기 실적이 아니다.
2026년 2분기 단독 실적, 연결 기준, 단위 억원
| 항목 | 2025년 4~6월 | 2026년 4~6월 | 전년 동기 대비 |
| 매출 | 391.56 | 425.06 | +8.6% |
| 영업이익 | 58.34 | 88.18 | +51.2% |
| 순이익 | 40.50 | 67.72 | +67.2% |
2026년 상반기 누적 실적, 연결 기준, 단위 억원
| 항목 | 2025년 1~6월 | 2026년 1~6월 | 전년 동기 대비 |
| 매출 | 785.60 | 850.37 | +8.2% |
| 영업이익 | 107.72 | 176.84 | +64.2% |
| 순이익 | 73.75 | 144.97 | +96.6% |
한국채택국제회계기준 연결 실적이다. 2분기는 각 연도 4월 1일~6월 30일, 상반기는 1월 1일~6월 30일이며, 2026년 8월 14일 반기보고서 기준이다. 순이익은 비지배주주 몫을 포함한 전체 순이익이다. 금액은 억원으로 환산해 반올림했다.
분기 단독과 누적을 구분해 보면 두 기간 모두 매출 증가보다 영업이익 증가가 두드러진다.
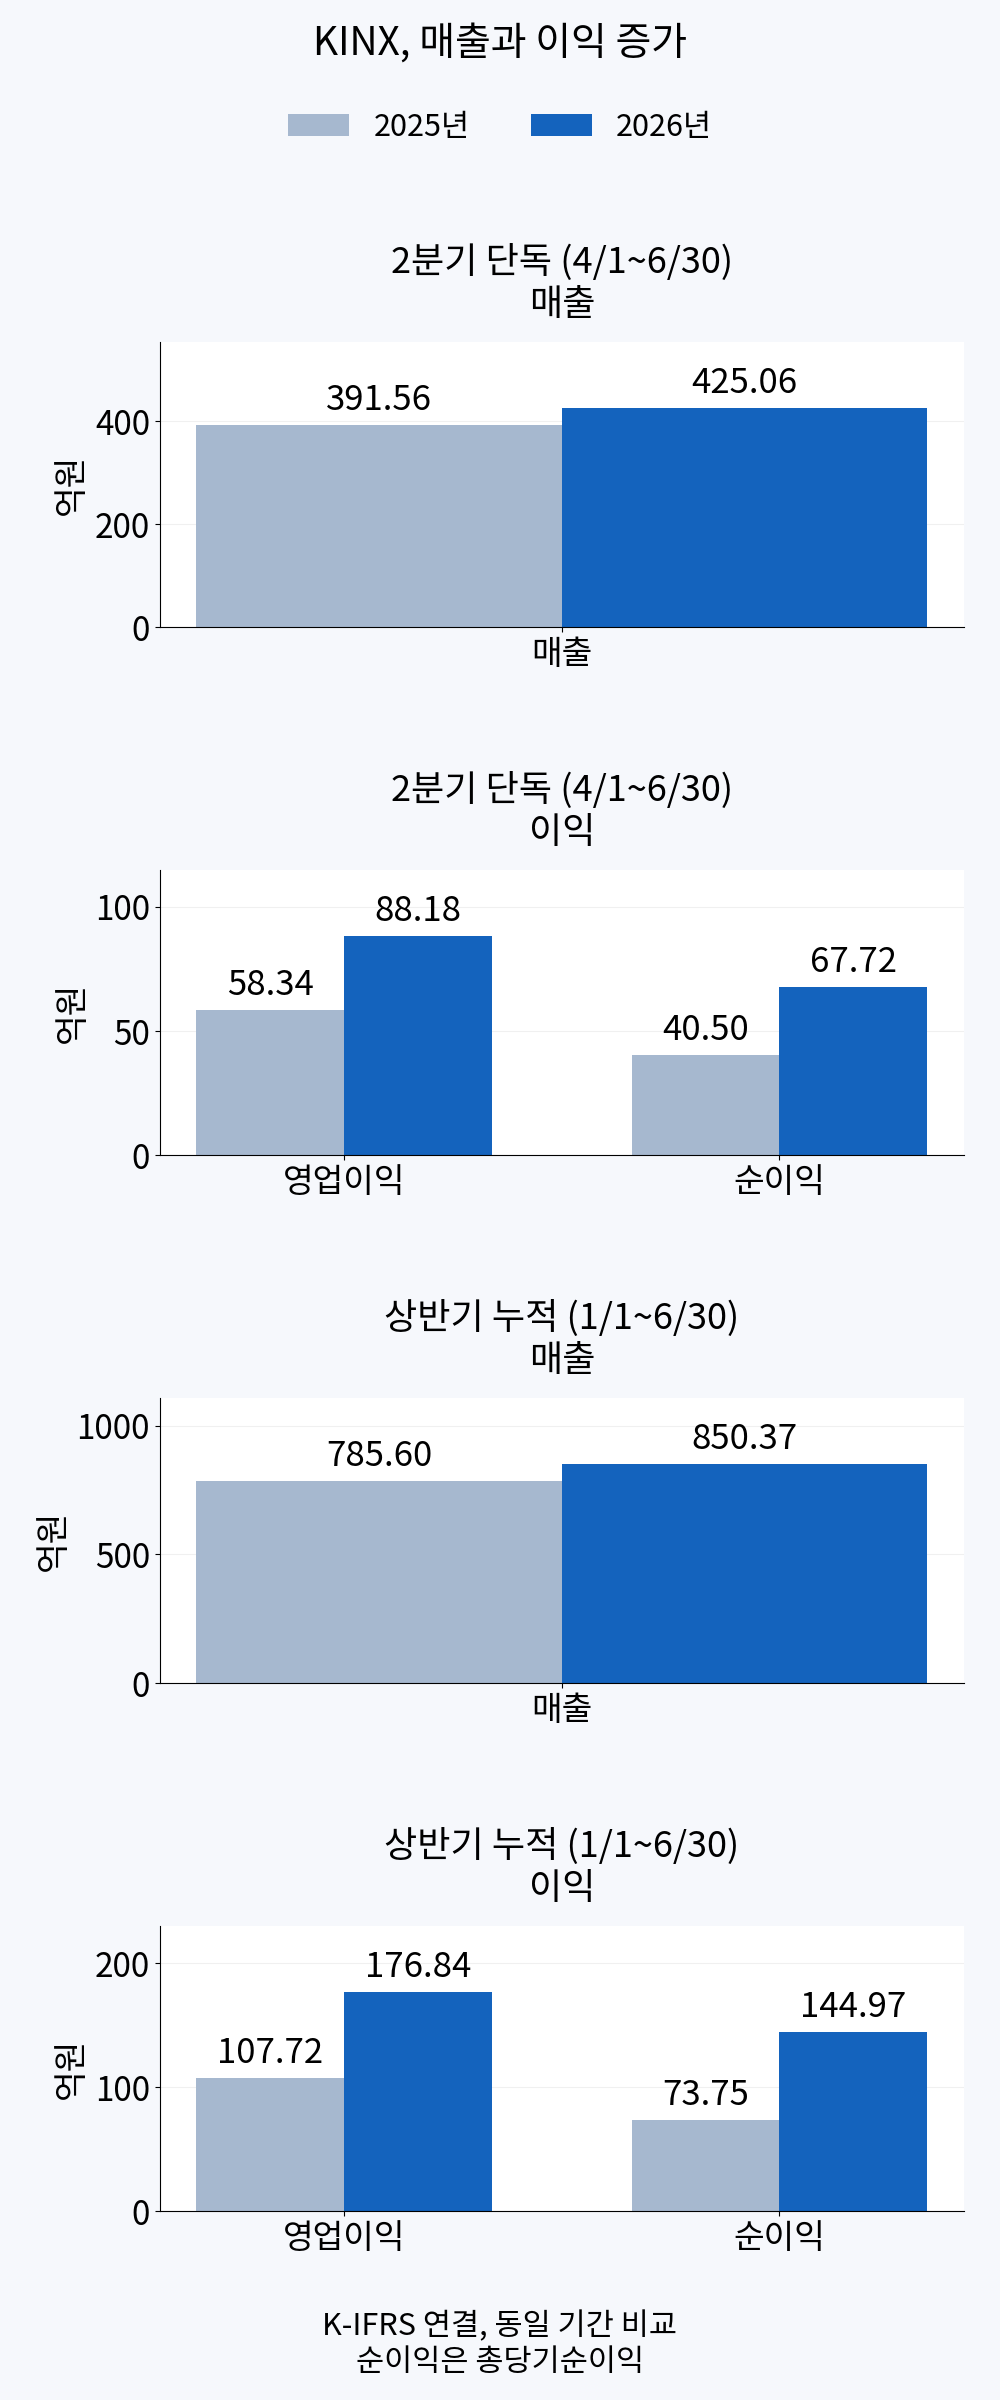
2분기 단독과 상반기 누적의 매출, 영업이익, 순이익 비교. 단위는 억원이며 각 기간을 전년 동기와 비교했다.
손익계산서에서 직접 확인되는 이유는 매출이 늘어난 반면 매출원가 총액은 줄었다는 것이다. 상반기 매출원가는 556.29억원에서 545.35억원으로 감소했다. 이에 따라 매출에서 원가를 뺀 이익은 229.31억원에서 305.01억원으로 늘었다.
판매관리비는 121.59억원에서 128.18억원으로 증가했지만, 매출총이익 증가폭이 이를 웃돌았다. 그 결과 상반기 영업이익률은 13.7%에서 20.8%로 높아졌다. 순이익 증가만 보고 좋아졌다고 평가하는 것이 아니라, 실제 서비스를 팔아 남긴 영업이익도 개선됐다는 점이 중요하다.
비용을 항목별로 보면 기타 비용 감소가 회선사용료와 수수료 등의 증가를 상쇄했다. 감가상각비와 무형자산상각비는 오히려 늘었으므로, 상각비 감소 덕분에 이익이 좋아진 것은 아니다. 매출 증가와 전체 영업비용의 소폭 감소가 함께 이익 개선을 만들었다.
과천센터는 계약을 확보했지만 매출 반영은 진행 중이다
회사 8월 IR 자료에 따르면 과천 데이터센터의 고객용 용량 10MW는 계약이 모두 체결됐다. 그러나 2026년 상반기 실제 입주율은 약 50%였다. 전량 계약은 앞으로 이용할 고객을 확보했다는 뜻이지, 모든 공간에서 이미 매출이 발생한다는 뜻은 아니다.
고객이 장비를 들여놓고 설치와 시험을 마쳐야 공간과 전력, 네트워크 서비스의 반복 매출이 시작된다. 그 전에 설치나 공사와 관련된 일회성 매출이 생길 수는 있어, 반복 매출과 구분해야 한다. 회사는 2028년 상반기까지 입주율이 90%를 넘을 것으로 예상했다. 이는 회사의 전망이지 현재 입주가 완료됐다는 뜻은 아니다.
과천센터는 2024년 12월부터 감가상각비가 전액 반영됐고, 회사가 제시한 연간 규모는 약 80억원이다. 이미 부담하는 비용이 있는 가운데 입주 매출이 늘어나면 수익성을 높일 여지가 생긴다. 다만 입주 속도와 운영비에 따라 실제 이익 개선 폭은 달라질 수 있다.
재무 상태도 본업을 보완해 볼 수 있다. 2026년 6월 말 연결 기준 차입금은 609.27억원이며, 이 중 1년 안에 갚을 원금은 140.27억원이다. 현금및현금성자산 300.04억원은 이 원금을 웃돌아 단기 상환 여력을 뒷받침하지만, 운영자금과 다른 지급 의무도 있어 차입 부담이 없다는 뜻은 아니다.
성장 기반은 확보한 계약과 네트워크 서비스다. 실제 위험은 고객의 입주와 서비스 개시가 늦어질 때 매출 반영도 늦어진다는 점이다. 여기에 주가에는 본업의 성장뿐 아니라 공개매수 성사 기대까지 반영된다. 계약된 사업이 있다는 사실이 거래 승인이나 주식의 매각 가격까지 보장하지는 않는다.
전체 요약 및 정리
케이아이엔엑스의 본업은 실제로 개선됐다. 상반기 매출은 늘고 원가 총액은 줄었으며, 영업이익률도 13.7%에서 20.8%로 높아졌다. 과천센터의 확보된 계약과 아직 진행 중인 입주는 추가 매출을 늘릴 기반이다.
다만 이날 주가 급등의 직접적인 새 재료는 조건부 공개매수 계획이다. 19만원은 조건이 붙은 거래 가격이지 회사의 확정 가치나 보장된 수익이 아니다. 현재 상태를 요약하면 본업의 수익성은 좋아졌고 성장 계약도 확보했지만, 급등 후 가격에는 아직 끝나지 않은 거래의 기대가 함께 들어 있다.
'주식 투자 > 국내 주식 분석' 카테고리의 다른 글
| LG전자, 전장과 구독이 커지는데 이익은 왜 고르지 않을까 (0) | 2026.10.29 |
|---|---|
| 빛과전자 상한가, 미국 고객의 첫 양산 발주와 아직 적자인 본업 (0) | 2026.10.29 |
| 지니언스 상한가, 보안 수요 기대에 앞서 실적은 얼마나 좋아졌나 (0) | 2026.10.28 |
| 두산에너빌리티 실적, 이익은 회복됐지만 현금 유출과 빚은 늘었다 (0) | 2026.10.28 |
| 한화에어로스페이스, 방산 수출과 조선 개선이 이끈 실적 성장 (0) | 2026.10.28 |


댓글