AMD의 데이터센터 성장은 이미 실적으로 나타났다. 2026년 2분기 데이터센터 매출이 전년보다 107% 늘었고, 회사 전체 매출은 약 50% 증가하며 영업흑자로 돌아섰다. 다만 이 결과가 대형 고객과 발표한 최대 계약 규모 전체를 이미 이행했다는 뜻은 아니다.
2026년 10월 27일 기준 확인되는 강점은 데이터센터의 실제 매출 성장과 영업이익 개선이다. 반면 게임 사업은 부진했고, 앞으로의 고객 계약에는 공급과 투자 지출, 조건 충족 시 주식수가 늘어나는 부담이 함께 있다. 이미 이룬 성과와 미래의 최대 협력 규모를 분리해야 현재 사업을 정확히 볼 수 있다.
1. 서버와 PC에 쓰는 반도체를 설계하는 회사다
AMD는 서버와 PC의 계산을 담당하는 중앙처리장치(CPU), AI 연산과 그래픽 처리에 쓰이는 GPU 등을 설계한다. 산업용 기기에 들어가는 반도체도 판매하며, 실제 칩 생산은 외부 제조업체에 맡긴다. 미국 나스닥 상장 종목 코드는 AMD다.
AMD는 서버, PC, AI 연산 등에 쓰이는 반도체를 설계한다.
최근 성장을 이끄는 쪽은 데이터센터다. 2026년 2분기 데이터센터 매출은 약 67억달러로 전년보다 107% 늘었고 전체 매출의 약 58%를 차지했다. 서버용 EPYC와 AI용 Instinct 제품이 이 사업에 포함된다.
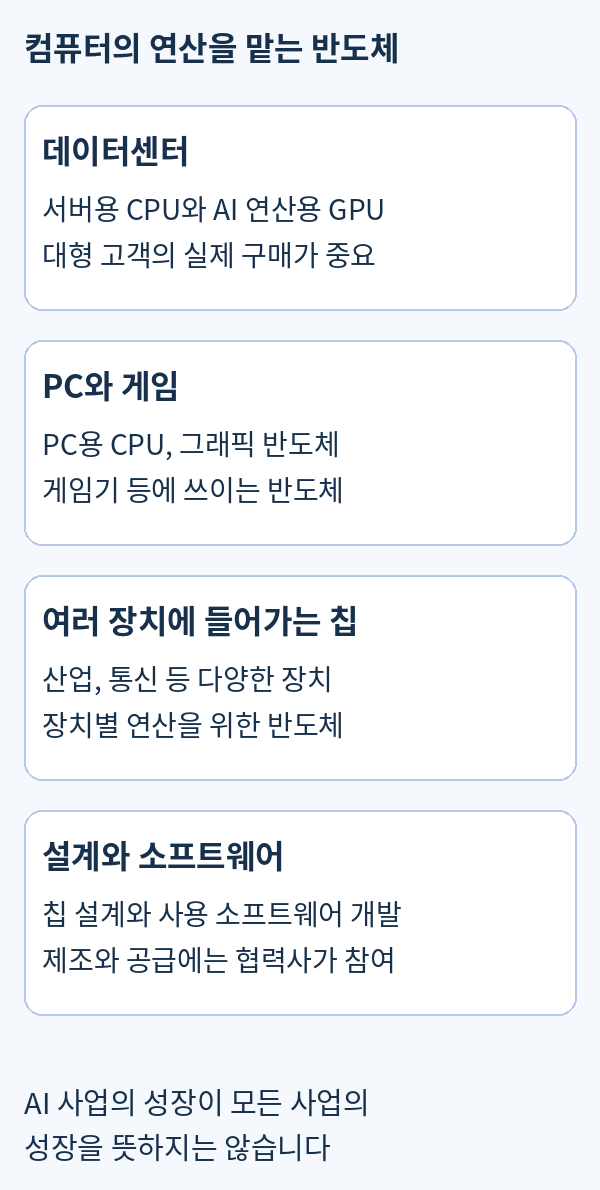
데이터센터가 성장을 이끌지만 PC, 게임, 산업용 반도체의 흐름은 서로 다르다.
같은 분기 PC용 매출은 증가했지만 게임 사업 매출은 전년보다 31% 줄었다. 따라서 모든 사업이 동시에 좋아진 것은 아니다. 데이터센터의 성장이 다른 부문의 약점을 보완해 회사 전체 매출과 영업이익의 개선을 이끌고 있는 상황이다.
2. 영업흑자는 확대됐지만 순이익 전부가 칩 판매 이익은 아니다
8월 4일 발표한 2분기 매출은 115억 3,600만달러, 영업이익은 19억 9,000만달러였다. 매출은 전년보다 약 50% 늘었고, 영업손실에서 흑자로 돌아섰다. 아래는 미국 회계기준의 연결 실적이며 단위는 백만 미국달러다.
2분기 단독 기간은 2025년 3월 30일~6월 28일, 2026년 3월 29일~6월 27일이다. 두 기간 모두 13주다.
| 2분기 단독 | 2025년 | 2026년 |
| 매출 | 7,685 | 11,536 |
| 영업이익/손실 | 손실 -134 | 이익 1,990 |
| 순이익 | 872 | 2,297 |
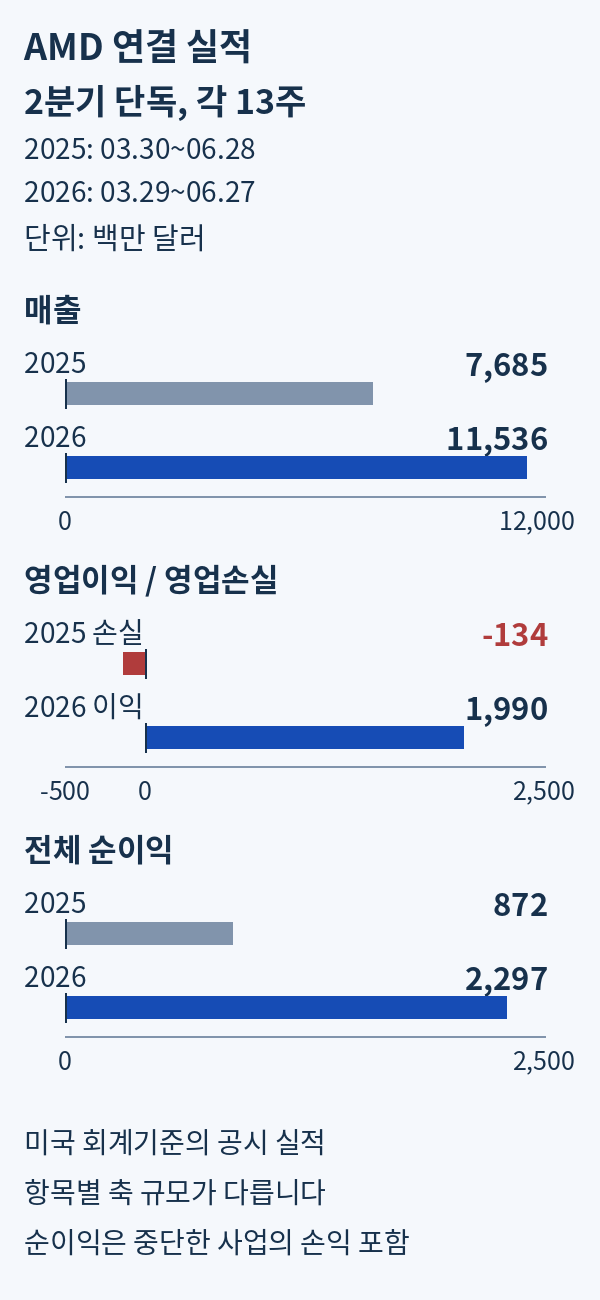
2025년과 2026년 2분기 비교. 단위는 백만 미국달러이며 지표별 축 규모는 다르다. 순이익에는 중단한 사업의 손익도 포함된다.
비교할 때는 전년의 특수한 부담도 고려해야 한다. 2025년 2분기에는 미국 수출규제로 MI308 제품의 재고와 관련 비용 약 8억달러가 반영됐다. 올해의 흑자전환은 실제 개선이지만, 전년 실적이 낮았던 효과도 섞여 있다.
올해 2분기 순이익은 영업이익보다 컸다. 회사가 투자한 기업의 상장에 따른 평가이익 등이 기타수익 증가에 영향을 줬기 때문이다. 이런 장부상 평가이익까지 앞으로 반복될 반도체 판매 이익으로 계산해서는 안 된다. 전년 순이익에는 세금 혜택도 있어 두 해의 차이가 전부 본업 성장 때문인 것은 아니다.
상반기 누적은 2025년 기준 2024년 12월 29일~2025년 6월 28일, 2026년 기준 2025년 12월 28일~2026년 6월 27일이다. 각각 26주이며 앞의 2분기를 포함한다.
| 상반기 누적 | 2025년 | 2026년 |
| 매출 | 15,123 | 21,789 |
| 영업이익 | 672 | 3,466 |
| 순이익 | 1,581 | 3,680 |
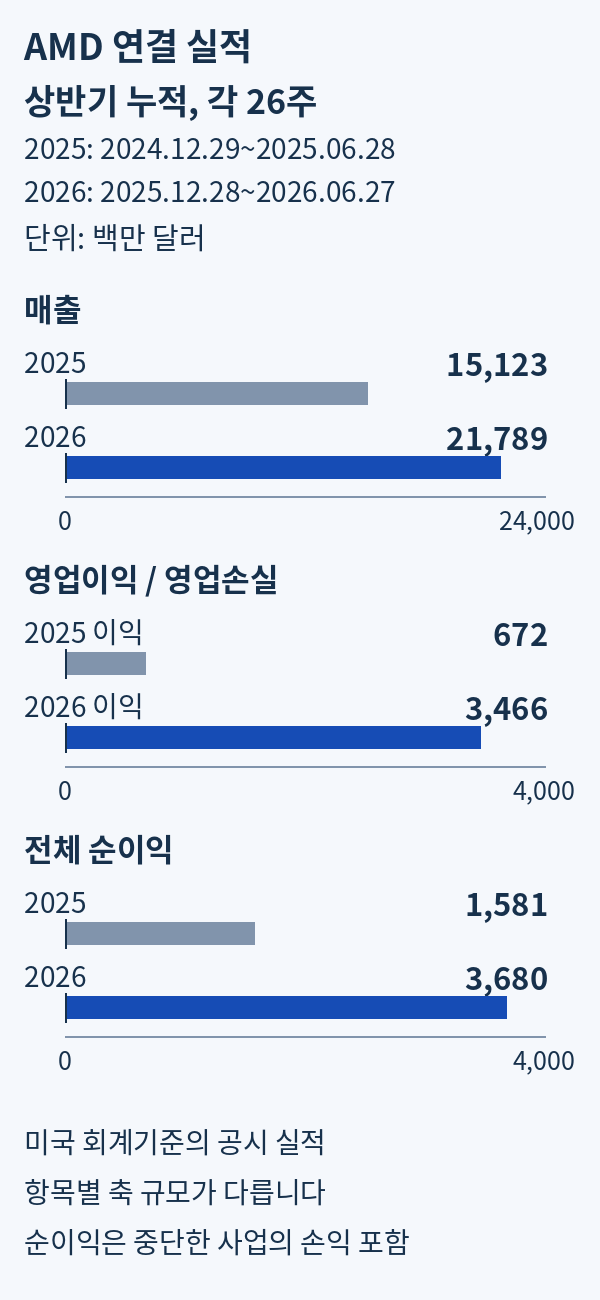
각 26주인 상반기 누적 비교. 단위는 백만 미국달러이며 지표별 축 규모는 다르다. 순이익에는 중단한 사업의 손익도 포함된다.
표의 매출과 영업이익은 계속 운영하는 사업 기준이며, 순이익에는 매각한 제조사업의 손익도 포함돼 있다. 데이터센터 매출과 회사 전체 영업이익의 동반 개선은 이미 나타난 결과다. 다만 순이익에는 평가이익 등 다른 요인도 섞여 있어 전체 순이익을 반도체 판매에서 반복적으로 남길 이익으로 계산할 수는 없다.
3. OpenAI와 Meta 계약, 최대 규모와 실제 구매 약정은 다르다
2025년 10월 OpenAI, 2026년 2월 Meta와 맺은 협력에는 각각 첫 1GW 규모에 해당하는 AMD GPU 제품의 구속력 있는 구매 약정이 포함돼 있다. 각 협력의 최대 규모는 6GW지만, 최대 규모 전체가 지금 확정된 매출이라는 뜻은 아니다. GW는 여기서 컴퓨팅 인프라의 전력 규모를 나타내며 제품 판매금액 자체가 아니다.
두 고객에게는 각각 최대 1억 6,000만주의 AMD 주식을 주당 0.01달러에 살 수 있는 조건부 권리도 부여됐다. 실제 제품 구매와 인도, 주가, 기술 및 사업 조건을 충족해야 단계적으로 권리가 확정된다. 6월 27일 공시 기준으로는 두 권리 모두 아직 행사 가능한 상태가 아니었다.
이 구조는 고객의 구매 확대를 유도할 수 있지만, 향후 조건이 충족돼 주식이 늘면 기존 주주의 지분 비중이 낮아질 수 있다. 따라서 계약 규모만 볼 것이 아니라 추가 매출과 이익이 주식수 증가 부담을 얼마나 보완하는지도 봐야 한다. 최대 주식수를 이미 발행된 주식처럼 계산하는 것도 맞지 않는다.
2026년 7월에는 Anthropic과 최대 2GW 규모의 협력을 발표했다. 첫 1GW의 배치 시작은 2027년 상반기 계획이며, AMD는 Anthropic에 향후 최대 50억달러의 전략적 지분투자도 약정했다. 고객 확보 기회와 AMD의 투자 부담이 함께 있는 구조다.
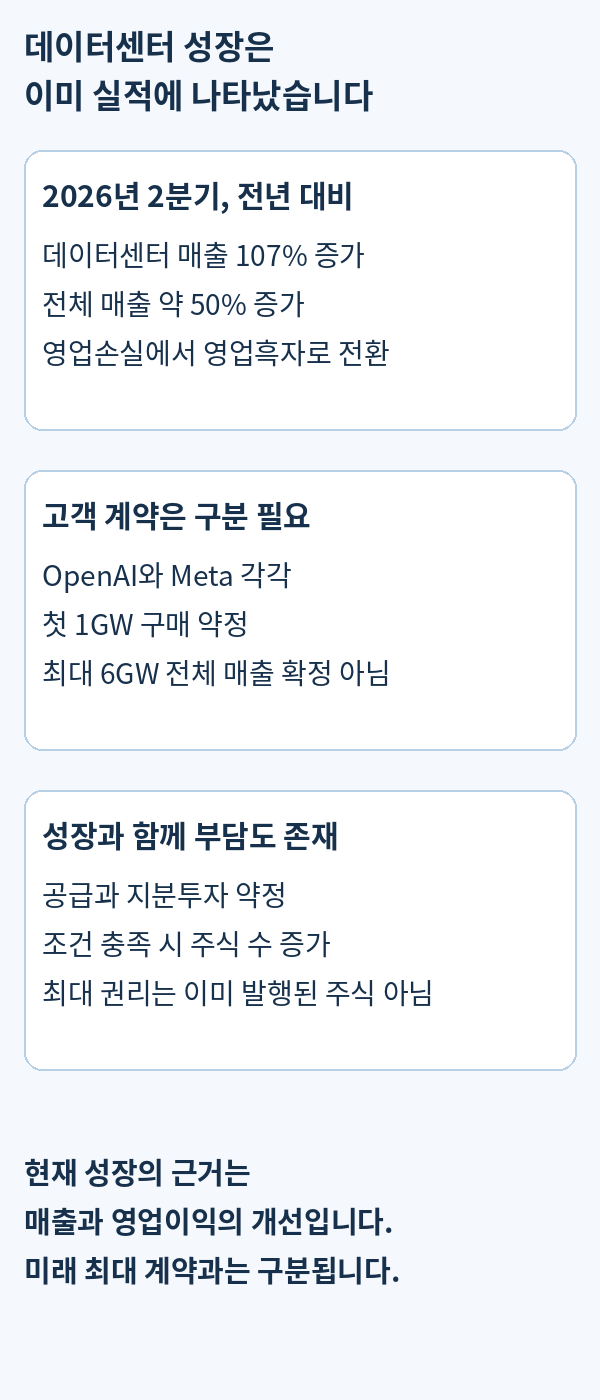
AMD는 2026년 2분기 데이터센터 매출과 영업이익이 실제로 개선됐다. 다만 대형 고객의 첫 구매 약정과 최대 협력 규모, 조건부 주식 권리는 구분해야 한다.
AMD의 경쟁력은 칩 성능만으로 결정되지 않는다. 고객의 AI가 제품과 소프트웨어에서 안정적으로 작동하고, 필요한 물량을 제때 공급해야 한다. Helios 시스템 설계를 제공하더라도 AMD가 완성된 랙 전체를 직접 판매하는 것은 아니므로, 랙 전체 가격을 AMD 매출로 환산해서는 안 된다.
4. 현금 여력과 큰 공급 약정이 함께 있다
상반기 영업에서 들어온 현금은 약 53억 2,100만달러였다. 설비 구입 11억 9,700만달러를 단순 차감하면 약 41억 2,400만달러가 남는다. 다만 이 금액은 인수나 지분투자까지 모두 차감한 여유 자금은 아니다.
6월 27일 현금과 단기투자는 약 131억 1,100만달러, 차입금은 약 32억 2,600만달러였다. 현금과 단기투자가 차입금보다 크다는 점에서 재무 여력은 있다. 다만 이는 장래 공급과 투자에 필요한 지출을 모두 차감한 잔액은 아니다.
같은 공시에는 반도체 부품 구매와 클라우드 사용 등의 약정 약 302억 7,600만달러가 기재돼 있다. 차입금과는 다르고 모두 당장 지급하는 돈도 아니지만, 사업 확대에 필요한 현금 부담을 보여준다. 일부 클라우드 약정은 용량 축소나 종료 등의 조건에 따라 줄어들 수 있다. 고객의 실제 구매가 늦어지는데 공급 확보 비용이 먼저 발생하면 현금 부담이 커질 수 있다.
네이버 증권에서 확인한 미국 10월 26일 정규장 종가는 531.28달러다. 대형 고객을 확보한 회사라는 사실과 이 가격이 저렴하다는 판단은 다르다. 발표된 최대 계약을 전부 이익으로 가정하거나 투자 평가이익을 반복 수익으로 보면 가격 부담을 낮게 평가하기 쉽다.

AMD의 2026년 7~10월 일봉과 거래량. 가격 단위는 미국달러이며, 10월 26일 정규장 종가는 531.28달러다. 네이버 증권, 2026년 10월 27일 조회.
장기 사업의 강점은 데이터센터 매출과 영업이익이 이미 늘었다는 점이다. 반면 성장에 필요한 공급과 투자 약정은 크고, 경쟁 제품과 고객 자체 반도체, 외부 제조업체 의존, 미국 수출규제가 위험으로 남아 있다. 현재의 실제 성장과 미래 계약 전체의 성과를 같은 것으로 계산하면 기업의 가치를 과대평가할 수 있다.
5. 3분기 실적은 11월 4일 한국시간에 발표한다
AMD는 미국 11월 3일 장 마감 후 3분기 실적을 발표할 예정이다. 설명회는 미국 동부시간 오후 5시로, 서머타임 종료를 반영하면 한국시간 11월 4일 오전 7시다.
현재 확인된 매출과 영업이익은 개선됐다. 그러나 아직 발표되지 않은 3분기 실적이나 대형 고객 계약의 최대 물량까지 현재 매출에 더할 수는 없다. 실제 납품이 늦어지는데 공급 확보와 투자 지출이 먼저 발생하면 현금 부담이 커진다.
Anthropic과의 첫 배치 시작은 2027년 상반기 계획이다. OpenAI와 Meta 협력도 첫 구매 약정과 최대 협력 규모가 다르다. 이 진행 단계의 차이가 현재 AMD의 성장 실적을 부정하는 것은 아니지만, 앞으로 모든 계약이 이익으로 실현된다고 단정할 수 없는 이유다.
전체 요약 및 정리
AMD는 데이터센터 매출과 회사 전체 영업이익을 함께 늘렸다. 상반기 영업현금에서 설비 구입을 뺀 금액도 양수였고, 현금과 단기투자는 차입금보다 컸다. 실제 성장과 재무 여력이 존재한다는 점은 긍정적이다.
AMD의 데이터센터 성장은 실적으로 확인됐지만 대형 계약의 최대 성과까지 달성한 것은 아니다. 게임 사업 부진, 공급과 투자 부담, 조건부 주식수 증가가 남은 위험이다. 좋은 성장 실적이 있다는 사실만으로 531.28달러의 현재 주가가 저렴하다는 결론이 나오지는 않는다.
본 분석은 개인적 판단을 돕는 자료이며 투자 권유가 아닙니다.
'주식 투자 > 해외 주식 분석' 카테고리의 다른 글
| JP모건 실적, 고객 증가가 이익으로 이어졌지만 비용도 빠르게 늘었다 (0) | 2026.10.27 |
|---|---|
| ASML 실적 급증, 장비 판매와 업그레이드가 이익을 키웠다 (0) | 2026.10.27 |
| 버크셔 해서웨이 주식 분석, 실적 성장과 많은 현금을 어떻게 볼까? (0) | 2026.10.26 |
| 일라이 릴리 심층 분석: 매출 성장과 인수 부담을 어떻게 볼까? (0) | 2026.10.26 |
| 테슬라 실적과 AI 투자, 줄어든 이익을 메울 수 있을까? (0) | 2026.10.26 |


댓글