버크셔 해서웨이는 여러 사업에서 이익을 벌고, 큰 현금과 국채를 바탕으로 투자 기회를 찾는 회사다. 다만 최근 순이익이 두 배 이상 늘었다고 본업도 그만큼 성장한 것은 아니다. 주식 투자에서 생긴 평가이익과 실제 사업 성과를 나눠 보는 것이 중요하다.
1. 어떤 회사인가? 보험, 철도, 에너지와 제조업을 함께 한다
버크셔는 보험과 재보험, BNSF 철도, 에너지 회사인 BHE, 제조와 서비스 및 소매 기업을 보유한 미국 복합기업이다. 상장주식과 채권에도 투자한다. 주식만 사고파는 투자회사가 아니라 실제 사업회사들을 함께 운영한다.
아래 그림은 2026년 2분기에 어느 사업에서 이익을 냈는지 보여준다. 이 글의 사업 이익은 세금을 뺀 회사 기준 금액이다. 보유 주식의 가격 변화와 일부 자산가치 하락 손실 등을 제외해 실제 사업 성과를 살피는 수치이며, 일반 회사의 영업이익과 계산 방식이 다르다.
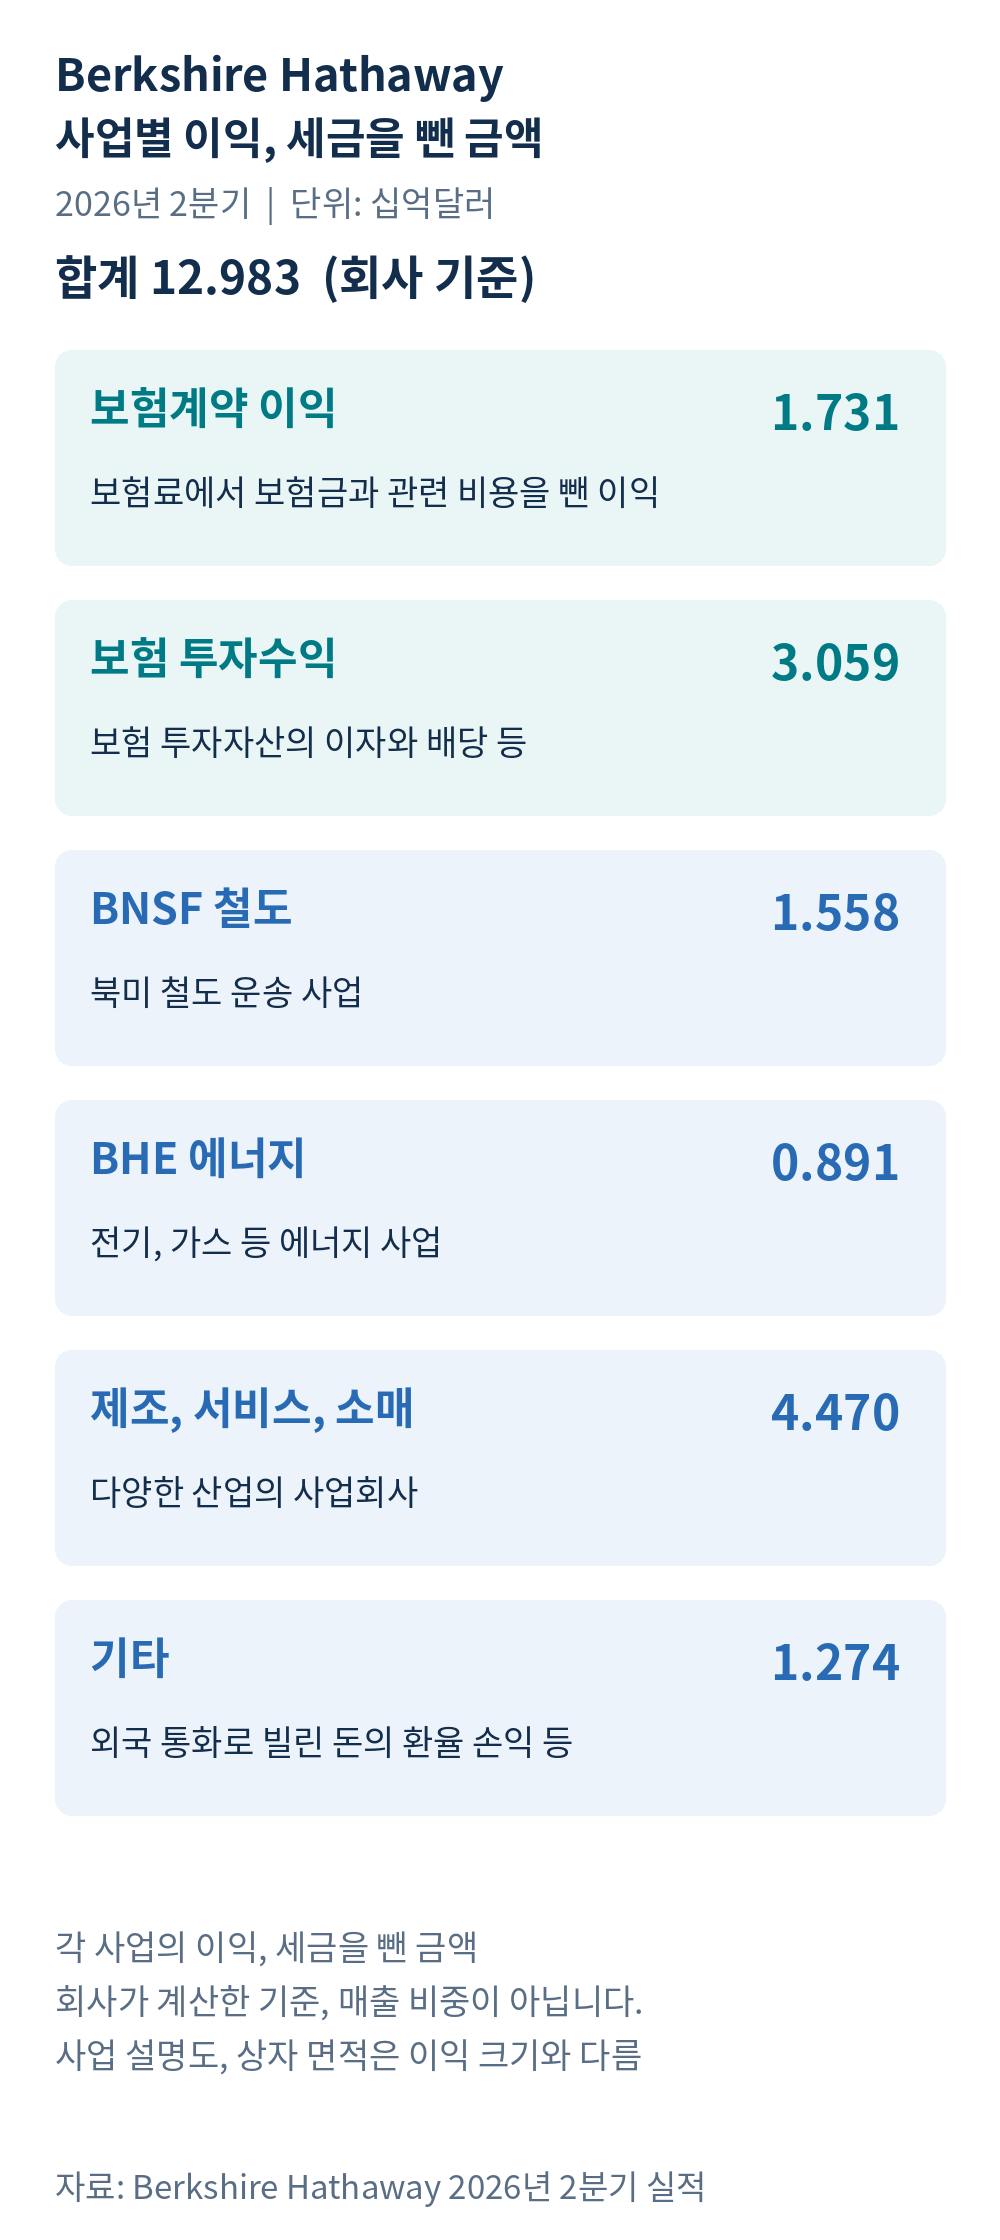
2026년 2분기 사업 이익 구성, 세금을 뺀 회사 기준. 차트의 1십억달러는 10억달러이며, 합계 12.983십억달러는 129.83억달러다. 제조, 서비스와 소매, 보험, 철도 등 여러 사업이 이익을 낸다. 상자 면적이 비중을 뜻하지는 않는다.
2분기에는 제조, 서비스와 소매에서 44.70억달러, 보험자금의 이자와 배당 등에서 30.59억달러를 벌었다. 여러 사업이 있다는 점은 한 사업의 부진을 다른 사업이 보완할 수 있는 강점이다. 다만 모든 사업이 동시에 좋아지는 것은 아니다.
2. 최근 실적은? 순이익보다 사업별 이익을 함께 봐야 한다
2026년 2분기 매출은 1,018.08억달러로 지난해 같은 분기보다 10.0% 늘었다. 사업 이익은 129.83억달러로 16.3% 증가했다. 아래는 2025년과 2026년 각각 4월 1일~6월 30일의 연결 실적이며 단위는 백만달러다. 순이익은 미국 회계기준에 따른 버크셔 주주 몫이다.
| 항목, 백만달러 | 2025년 2분기 | 2026년 2분기 | 전년 같은 기간 대비 |
| 매출 | 92,515 | 101,808 | 10.0% |
| 사업 이익 | 11,160 | 12,983 | 16.3% |
| 순이익 | 12,370 | 25,667 | 107.5% |
순이익은 107.5% 늘었지만, 여기에는 세금을 뺀 투자이익 126.84억달러가 포함됐다. 보유 주식의 가격 상승도 순이익에 반영되므로, 순이익 증가분 전부를 제품 판매나 서비스의 성장으로 볼 수 없다.
사업별로는 제조, 서비스와 소매 이익이 24.1%, 에너지 이익이 26.9%, 철도 이익이 6.3% 늘었다. 반면 보험료에서 보험금과 관련 비용을 빼고 남긴 이익은 13.1%, 보험자금의 투자수익은 9.1% 줄었다. 회사는 낮아진 단기금리가 이자수익 감소에 영향을 줬다고 설명했다.
보험의 약한 고리는 자동차 보험사 GEICO였다. 2분기에는 보험료 100달러를 벌 때 보험금 관련 비용과 운영비가 91.2달러였다. 지난해 같은 분기에는 83.5달러였으므로, 같은 보험료에서 남는 몫이 줄어든 것이다. 회사는 보험금 청구 빈도와 사고 한 건당 보상액이 늘었고, 광고와 판매 수수료도 증가했다고 설명했다. 보험료 수입이 늘어도 이런 비용이 더 빠르게 커지면 이익은 감소한다.
사업 이익에도 환율 변화가 도움이 됐다. 달러 이외 통화로 빌린 돈에서 생긴 환율 손익 개선액은 12.03억달러로, 전체 사업 이익 증가액 18.23억달러의 상당 부분이었다. 실적은 개선됐지만, 이번 증가율을 그대로 다음 분기의 성장률로 기대하기는 어렵다.
최근 분기와 올해 누적 실적은 따로 봐야 한다. 단위는 백만달러다. 2분기는 2026년 4월 1일~6월 30일, 상반기는 1월 1일~6월 30일이며 위 표와 같은 이익 기준이다.
| 기간, 백만달러 | 매출 | 사업 이익 | 순이익 |
| 2026년 2분기 단독 | 101,808 | 12,983 | 25,667 |
| 2026년 1~6월 누적 | 195,483 | 24,329 | 35,773 |
3. 오래 벌어온 힘은 있지만, 실적이 매년 좋아진 것은 아니다
최근 5년을 보면 사업 이익은 2021년 275.97억달러에서 2025년 444.86억달러로 커졌다. 다만 2025년에는 전년보다 6.2% 줄었다. 아래 표는 해당 연도 1월 1일~12월 31일의 연결 실적이며 금액은 백만달러, B주 주당이익은 달러다.
| 연도 | 매출 | 사업 이익 | 순이익, B주 주당이익 |
| 2021 | 276,185 | 27,597 | 89,937 B주 주당이익 39.70달러 |
| 2022 | 302,020 | 30,853 | 순손실 -22,759 B주 주당순손실 -10.33달러 |
| 2023 | 364,482 | 37,350 | 96,223 B주 주당이익 44.27달러 |
| 2024 | 371,433 | 47,437 | 88,995 B주 주당이익 41.27달러 |
| 2025 | 371,444 | 44,486 | 66,968 B주 주당이익 31.04달러 |
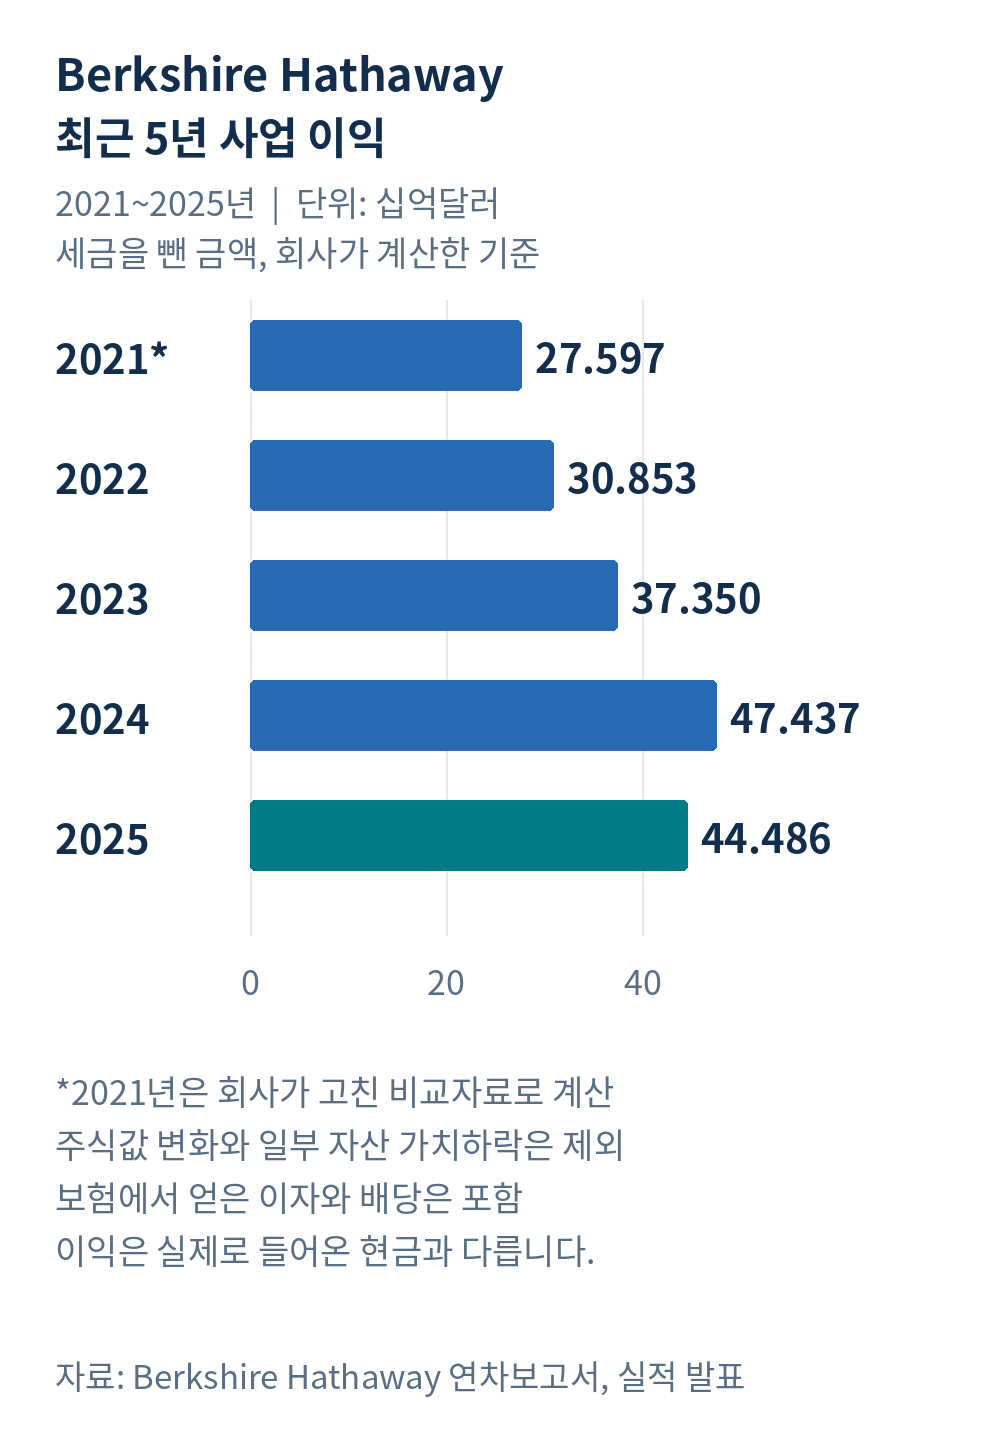
2021~2025년 사업 이익, 십억달러 단위. 2021년은 변경된 보험 회계기준에 맞춘 공식 비교자료로 계산한 값이다.
2022년에는 주식 평가손익 등의 영향으로 순손실이 났지만 사업 이익은 증가했다. 반대로 순이익이 크게 늘어도 모든 사업의 장사가 좋아졌다고 단정할 수 없다. 버크셔는 이 두 이익을 함께 보는 편이 사업 상황을 이해하기 쉽다.
아래는 최근 8개 분기의 연결 실적이다. 금액은 백만달러, B주 주당이익은 달러다. 각 분기는 1~3월, 4~6월, 7~9월, 10~12월이며 분기 단독 수치다. 4분기 매출은 공식 연간 금액에서 9개월 누적을 뺐다. 이익과 주당이익은 공식 분기 발표값이다.
| 분기 | 매출 | 사업 이익 | 순이익, B주 주당이익 |
| 2024Q3 | 92,995 | 10,090 | 26,251 B주 주당이익 12.18달러 |
| 2024Q4 | 94,916 | 14,527 | 19,694 B주 주당이익 9.13달러 |
| 2025Q1 | 89,725 | 9,641 | 4,603 B주 주당이익 2.13달러 |
| 2025Q2 | 92,515 | 11,160 | 12,370 B주 주당이익 5.73달러 |
| 2025Q3 | 94,972 | 13,485 | 30,796 B주 주당이익 14.28달러 |
| 2025Q4 | 94,232 | 10,200 | 19,199 B주 주당이익 8.90달러 |
| 2026Q1 | 93,675 | 11,346 | 10,106 B주 주당이익 4.68달러 |
| 2026Q2 | 101,808 | 12,983 | 25,667 B주 주당이익 11.91달러 |
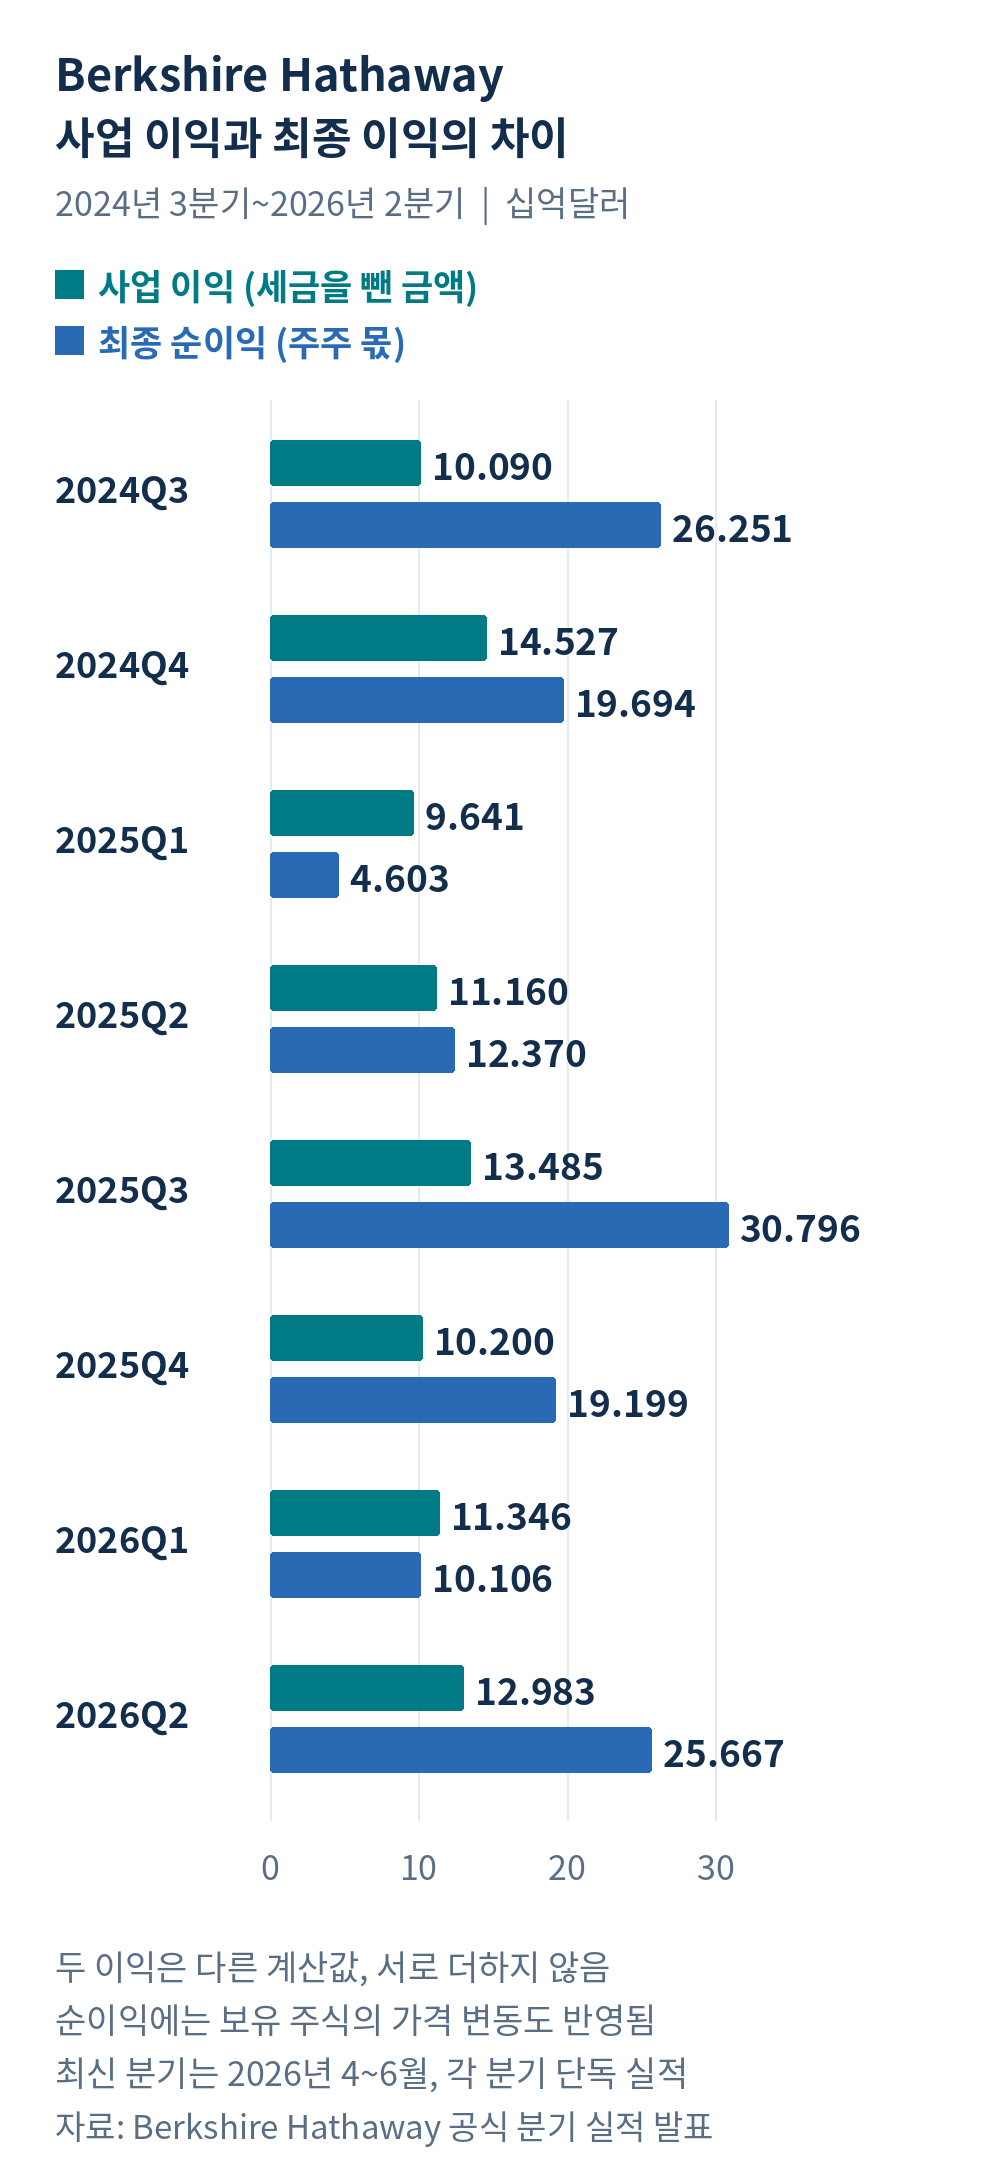
최근 8분기의 사업 이익과 순이익. 서로 다른 이익 지표이므로 두 값을 더하지 않는다. 순이익은 투자자산의 가격 변화에 더 크게 움직일 수 있다.
2025년 4분기 사업 이익은 전년보다 29.8% 줄었지만 2026년 1분기와 2분기에는 증가했다. 보험 손실, 금리, 환율, 운송 물량과 비용 변화가 실적을 움직인다. 한 분기의 결과보다 여러 분기의 흐름과 원인을 확인해야 한다.
4. 재무 체력은? 큰 자금이 강점이지만 전부 여윳돈은 아니다
6월 말 보험 및 기타 사업의 현금과 단기 미국 국채는 미결제 매입대금을 반영해 3,592.30억달러였다. 예상하지 못한 보험금 지급이나 새 투자에 대응할 수 있는 큰 자금이다. 다만 보험 지급 의무와 자회사 투자도 있으므로 전액을 주주에게 나눠줄 수 있는 돈으로 보면 안 된다.
보험은 보험료를 먼저 받고 보험금을 나중에 지급하므로, 그 사이 자금을 운용할 수 있다. 버크셔가 이런 방식으로 운용하는 보험자금은 6월 말 약 1,775억달러였다. 상반기에는 보험료에서 보험금과 관련 비용을 빼고도 이익이 남았다. 투자에 쓸 자금을 확보하면서 보험 사업 자체에서도 돈을 번 셈이지만, 큰 보험 손실이 나면 이런 강점은 약해진다.
상반기 사업을 통해 벌어들인 순현금은 216.53억달러였다. 시설과 임대 장비 취득에 쓴 106.31억달러를 빼면 110.22억달러다. 아래 그림은 이 두 항목의 차이만 보여준다.
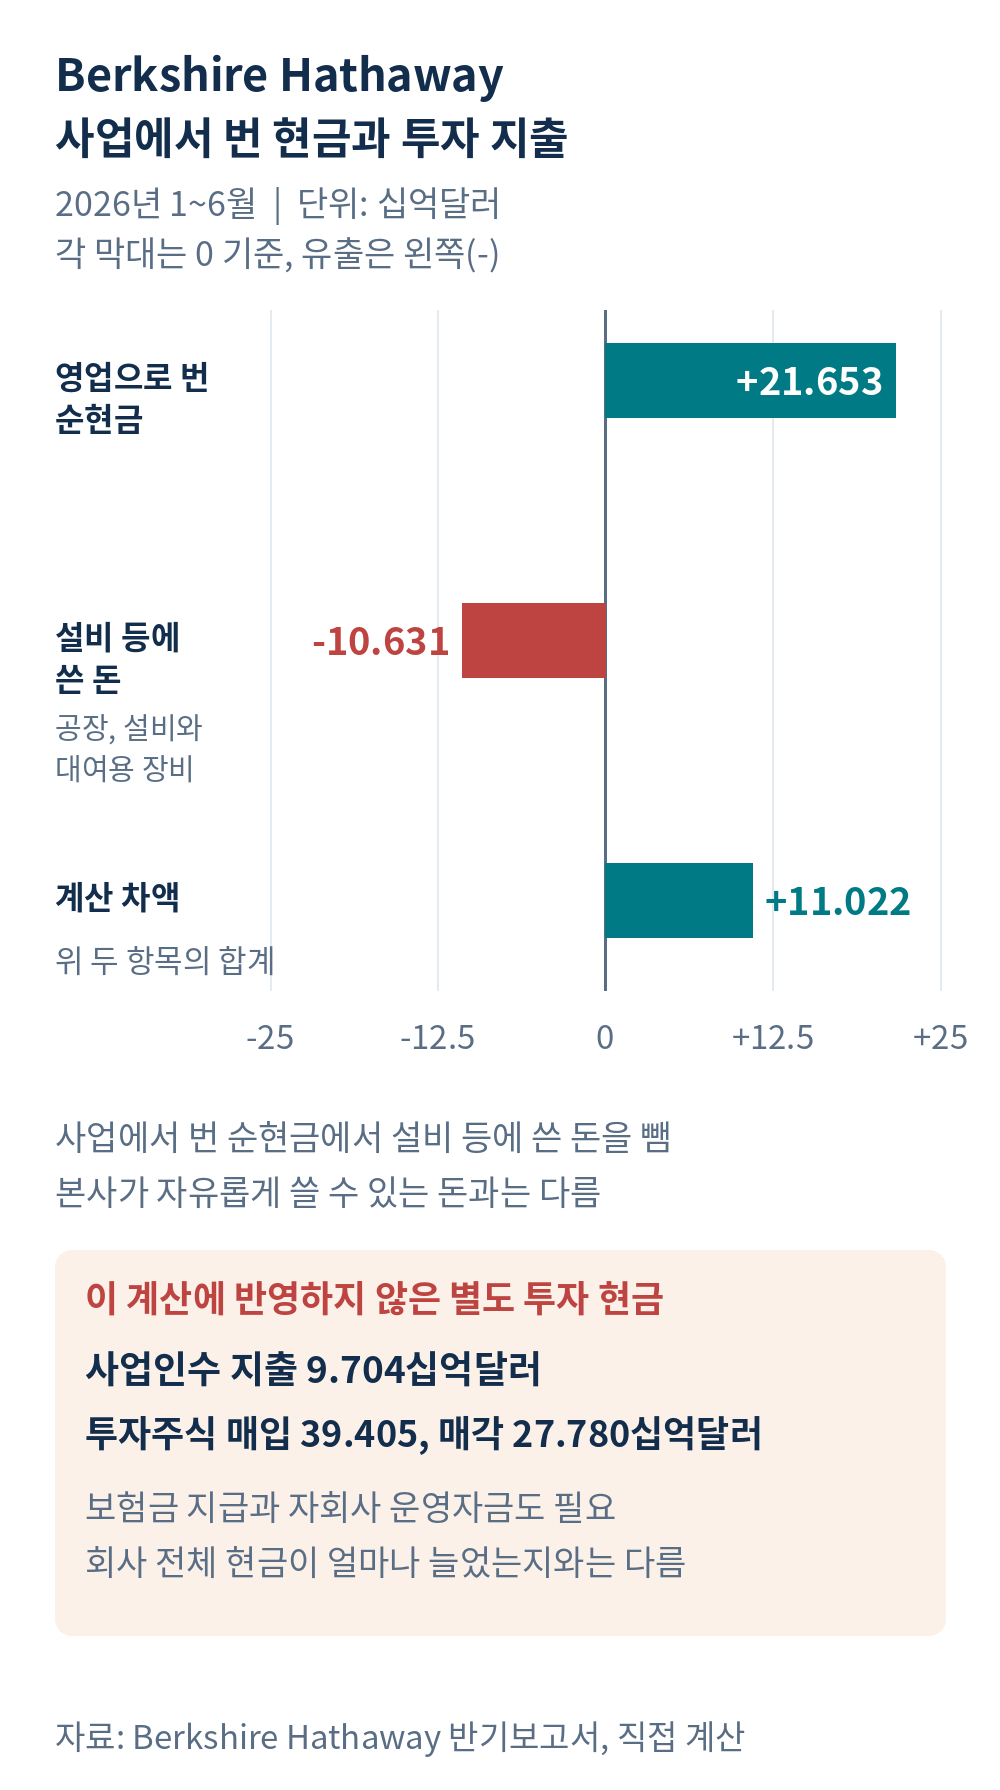
2026년 상반기 현금 흐름, 십억달러 단위. 사업 인수와 투자주식 거래 등은 이 계산에 포함되지 않아 모든 투자 후 남은 돈을 뜻하지 않는다.
상반기에는 사업 인수에도 97.04억달러를 썼고 투자주식 매입과 매각도 있었다. 현금이 많다는 것은 선택지가 넓다는 뜻이지, 그 돈이 자동으로 높은 수익을 낸다는 뜻은 아니다. 적절한 투자처를 찾아 이익을 늘리는 것이 중요하다.
버크셔는 2021~2025년 보통주 현금배당을 지급하지 않았다. 2026년 상반기에는 자사주 취득에 현금 44.44억달러를 썼다. 배당을 받는 것보다 회사가 남긴 돈을 얼마나 잘 재투자하는지가 중요한 기업이다.
5. 앞으로의 변화는? 인수한 사업과 새 경영진의 성과다
OxyChem은 2026년 1월 2일 인수가 끝나 올해 실적에 포함됐다. 회사가 설명한 이 사업의 2분기 매출은 약 14억달러다. 새 회사가 더해졌으므로 전체 매출 증가를 기존 사업의 판매 증가만으로 해석하면 안 된다.
Taylor Morrison 인수는 7월 24일 완료됐다. 현금 지분 취득 대가는 약 68억달러이며, 6월 말까지의 실적에는 아직 반영되지 않았다. 앞으로는 인수한 회사가 실제로 이익과 현금을 얼마나 더 벌어주는지 확인해야 한다.
경영진도 바뀌었다. 그레그 아벨은 2026년 1월 최고경영자(CEO)로 취임했다. 9월 18일 공식 발표에 따라 워런 버핏은 명예회장이 됐고 이사직은 유지하며, 이사회 의장은 하워드 버핏이다. 인물에 대한 기대보다 투자 결정과 사업 성과가 숫자로 이어지는지가 핵심이다.
성장 가능성은 기존 보험과 산업 사업의 이익 개선, 새 인수의 성과, 큰 자금의 효율적인 투자에 있다. 반대로 회사 규모가 너무 커져 좋은 투자 기회를 찾기 어려워지거나, 낮은 금리로 이자수익이 줄면 성장에 부담이 될 수 있다. 에너지 사업의 산불 관련 소송과 보험 손실 위험도 지켜봐야 한다.
6. 현재 주가는? 많은 현금이 곧 저평가를 뜻하지는 않는다
미국 10월 23일 B주 종가는 542.19달러였다. 최근 52주 최고가 549.96달러보다 약 1.41% 낮아 고점에 가까운 수준이다. 아래는 해당 시점의 실제 네이버 증권 화면이다.
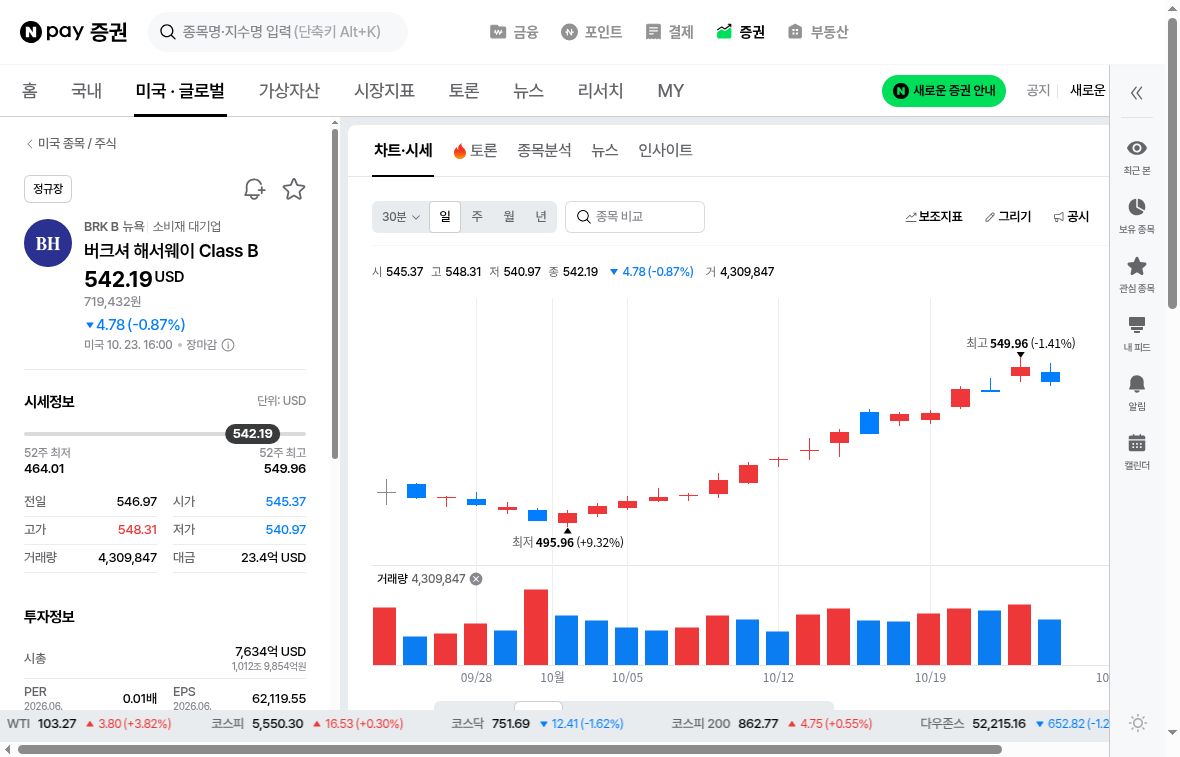
버크셔 B주 실제 일봉 화면. 미국 동부시간 2026년 10월 23일 16시, 한국시간 10월 24일 오전 5시 종가는 542.19달러다. 화면의 주당 재무비율은 본문 가격 평가에 사용하지 않았다.
버크셔의 현금과 국채가 많다는 이유만으로 주가가 싸다고 결론 내릴 수는 없다. 보험금 지급 의무와 자회사 투자 수요도 함께 있기 때문이다. A주와 B주가 따로 있어 다른 종류의 주당 숫자를 섞어 계산하는 것도 피해야 한다.
현재 가격을 판단할 때는 앞으로 사업 이익이 얼마나 늘고, 인수와 재투자가 주주 한 주당 이익을 얼마나 키우는지가 중요하다. 많은 돈을 보유한 상태 자체보다 그 돈을 잘 쓰는 능력이 장기 성장의 핵심이다.
정리: 다양한 사업과 큰 자금, 결국 투자 성과가 중요하다
버크셔의 장점은 여러 사업에서 이익을 내고 큰 자금으로 위기와 투자 기회에 대응할 수 있다는 점이다. 부담은 보험 손실과 금리 변화, 그리고 커진 자금을 좋은 투자처에 써야 한다는 점이다.
단기적으로는 GEICO가 보험금과 고객 확보 비용을 통제해 보험료에서 남는 몫을 회복하는지가 중요하다. 여기에 새로 인수한 사업이 이익을 보태야 낮아진 금리의 부담을 상쇄하기 쉬워진다. 반대로 보험 비용 상승과 이자수익 감소가 함께 이어진다면, 큰 현금 보유만으로 사업 이익의 성장을 기대하기는 어렵다.
안정적인 사업을 가진 회사라는 판단과 지금 주가가 싸다는 판단은 다르다. 고점에 가까운 가격을 지불할 만큼 앞으로 이익이 늘어날 수 있는지 함께 확인해야 한다.
본 분석은 개인적 판단을 돕는 자료이며 투자 권유가 아닙니다.
'주식 투자 > 해외 주식 분석' 카테고리의 다른 글
| ASML 실적 급증, 장비 판매와 업그레이드가 이익을 키웠다 (0) | 2026.10.27 |
|---|---|
| AMD 실적, 데이터센터 매출 급증하고 영업흑자로 돌아섰다 (0) | 2026.10.27 |
| 일라이 릴리 심층 분석: 매출 성장과 인수 부담을 어떻게 볼까? (0) | 2026.10.26 |
| 테슬라 실적과 AI 투자, 줄어든 이익을 메울 수 있을까? (0) | 2026.10.26 |
| 브로드컴 주식 분석, AI 반도체 성장과 대형 고객 위험은? (0) | 2026.10.26 |


댓글