TSMC는 대만에 기반을 둔 파운드리 기업으로, 고객이 설계한 반도체를 위탁생산한다. 고객 설계에 맞춘 웨이퍼 제조와 첨단패키징 서비스를 제공하며 HPC와 스마트폰이 주요 수요처다.
이 글은 NYSE TSM ADR을 분석한다. 재무표는 대만달러, 주가와 ADR 가치평가는 미국달러다.
분석 대상 확인: 실제 TSMC 브랜드
아래 이미지는 분석 대상 기업을 식별하기 위한 실제 브랜드 워드마크다.
브랜드 인지도 자체가 투자 수익률을 보장하지 않는다. 제조 경쟁력과 투자 가격을 별도로 검증하는 출발점으로 사용한다.
시세 기준을 먼저 고정한다
네이버증권의 정규장 화면 기준, 뉴욕거래소 2026년 10월 21일 16:00 종가는 431.89달러, 전일 대비 +1.60%다. 기업 시가총액은 22,399.86억달러, 약 2.240조달러다. 52주 범위는 266.82~487.47달러다. 실시간 체결가나 시간외 가격을 섞지 않았다.
네이버 표시 PER은 28.53배, PBR은 10.38배이며 기준 표시는 2026.09다. 아래 직접 계산한 배수와 산식이 같다고 단정하지 않는다. 화면의 EPS와 BPS는 통화 및 ADR 환산 기준이 명확하지 않아 달러 값으로 옮기지 않았다.
1. 사업 구조: 고객의 설계를 수율과 생산능력으로 수익화한다
TSMC의 본업은 파운드리다. 고객이 칩을 설계하면 제조공정과 생산시설을 제공해 웨이퍼를 만들고 첨단패키징으로 연결한다. 여러 고객의 선단공정 수요를 제조 단계에서 받는 구조다. 다만 최종 수요가 약해지면 주문과 가동률도 영향을 받으므로 AI 투자 위험에서 완전히 분리된 사업은 아니다.
2026년 3분기 플랫폼 매출은 HPC 68%, 스마트폰 21%, IoT 4%, 자동차 4%, 디지털 가전 1%, 기타 2%다. HPC에는 AI 이외의 고성능 컴퓨팅도 포함되므로 68%를 AI 매출 비중이라고 쓰면 안 된다. 웨이퍼 매출 기준으로 2nm 8%, 3nm 33%, 5nm 28%, 7nm 10%이며 7nm 이하 합계는 79%다. 플랫폼 비중과 공정 비중은 분류 기준이 다르다.
해석상 경쟁력은 공정 기술만이 아니라 고객 설계 생태계, 수율, 대규모 양산 경험과 공급 신뢰가 함께 만드는 전환비용이다. 반대로 그 신뢰를 유지하려면 수요가 확정되기 전에 연구개발과 설비에 돈을 써야 한다. 공정 우위가 현금 수익률로 이어지는지까지 보아야 하는 이유다.
사업 흐름: 설계에서 제조 매출까지
고객 설계, TSMC 제조, 고객 제품으로 이어지는 구조를 공시 사실과 분석자의 해석으로 나눴다.
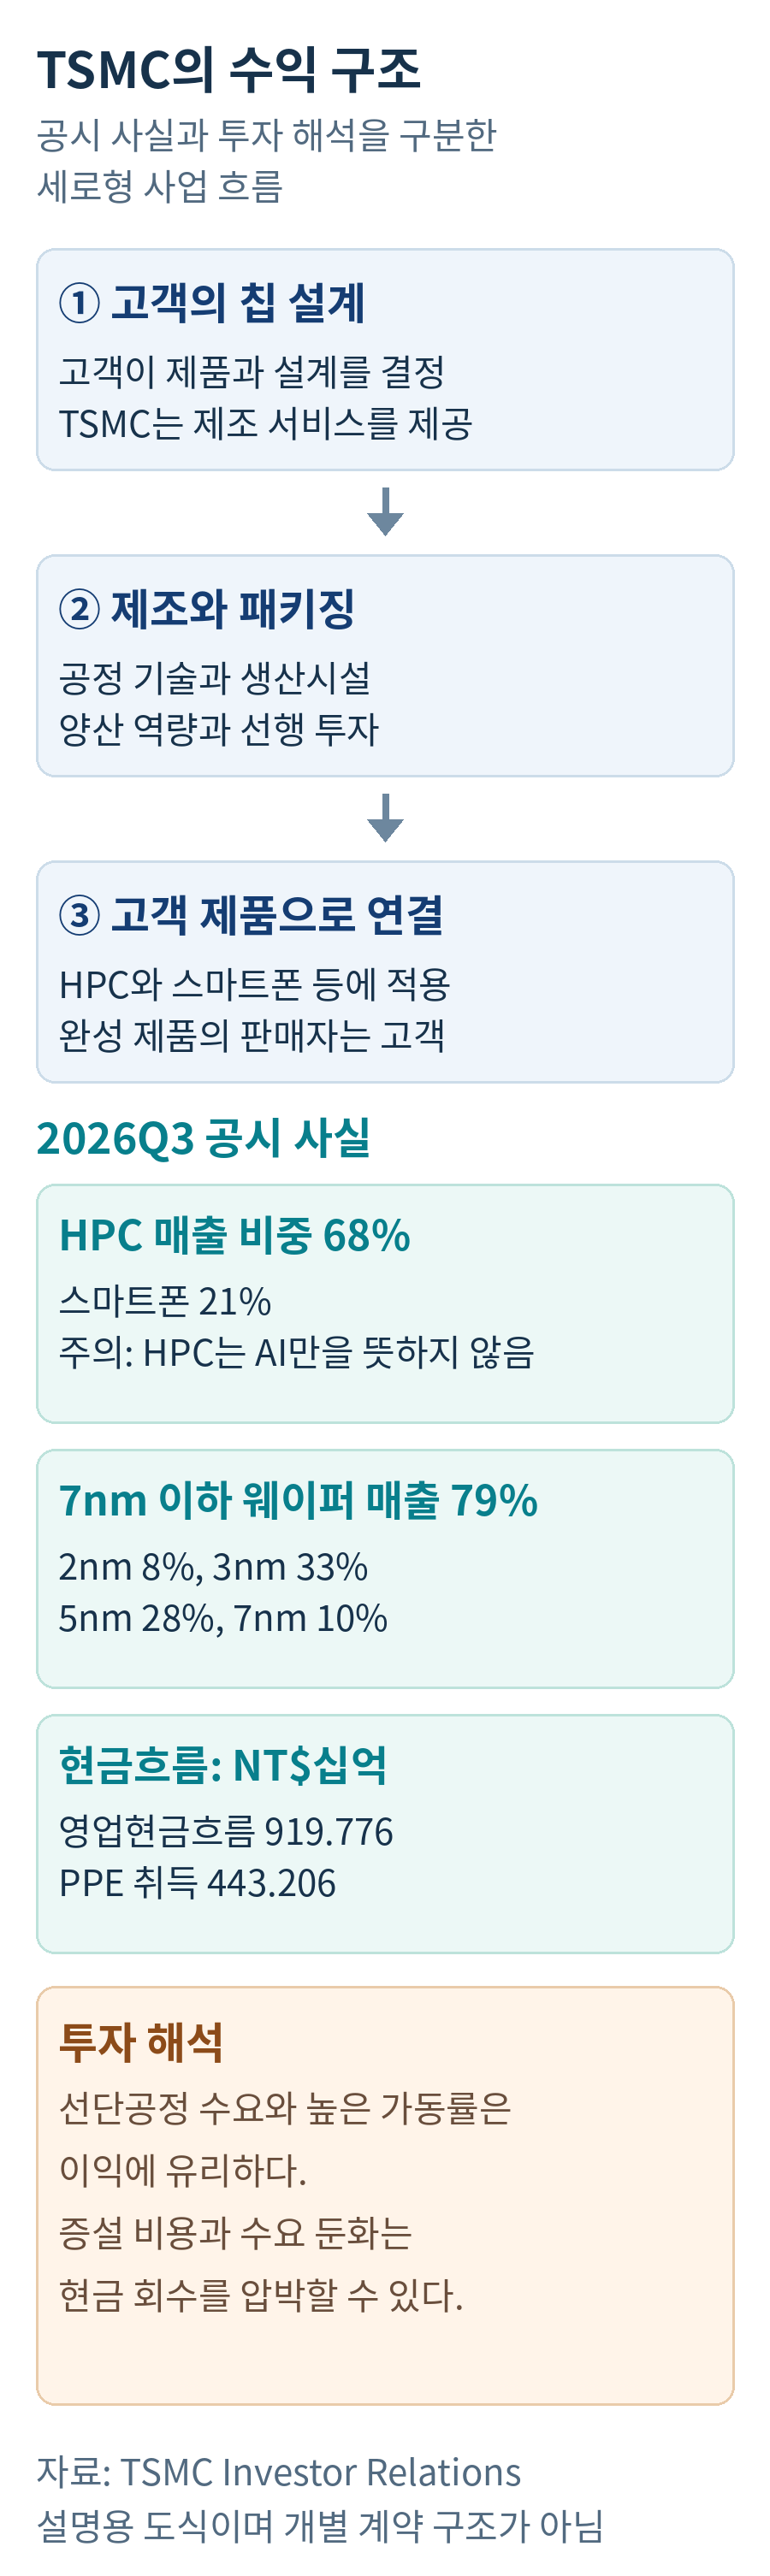
HPC 매출 비중과 선단공정 웨이퍼 매출 비중은 서로 다른 분류다. 두 수치를 합치거나 모두 AI 매출로 해석하면 사업 집중도를 과장하게 된다.
사업 경쟁력과 수요 전이 경로에 관한 문장은 분석자의 해석이다.
2. 실적: 최근 5개 연도와 8개 분기를 따로 읽는다
공통 단위는 NT$십억, 연결 Taiwan-IFRS다. 순이익은 지배주주 귀속 순이익이며 비지배지분 포함 전체 순이익이 아니다. 연간은 1월부터 12월까지, 분기는 달력상 해당 3개월이다. 연간 감사보고서와 분기 실적자료를 사용했다. 분기 현금흐름은 누계가 아닌 단독 분기 값이다.
최근 5개 연도: 2021~2025년
금액 표는 모바일 가독성을 위해 십억 대만달러 단위의 소수 첫째 자리로 반올림했다. 증감률과 마진은 반올림 전 공식 원자료로 계산하며, 본문의 정밀 수치와 표시 자릿수가 다를 수 있다.
손익계산서
단위: NT$십억. 모든 행은 같은 연결 범위와 Taiwan-IFRS를 사용한다.
| 기간 | 매출 | 영업이익 | 지배주주 순이익 |
| 2021 | 1,587.4 | 650.0 | 596.5 |
| 2022 | 2,263.9 | 1,121.3 | 1,016.5 |
| 2023 | 2,161.7 | 921.5 | 838.5 |
| 2024 | 2,894.3 | 1,322.1 | 1,173.3 |
| 2025 | 3,809.1 | 1,936.1 | 1,717.9 |
현금흐름
단위: NT$십억. 모든 행은 같은 연결 범위와 Taiwan-IFRS를 사용한다.
| 기간 | 영업현금흐름 | PPE 취득 | FCF 계산값 |
| 2021 | 1,112.2 | 839.2 | 273.0 |
| 2022 | 1,610.6 | 1,082.7 | 527.9 |
| 2023 | 1,242.0 | 949.8 | 292.2 |
| 2024 | 1,826.2 | 956.0 | 870.2 |
| 2025 | 2,275.0 | 1,272.4 | 1,002.6 |
2021~2025년 매출 연평균 성장률은 24.46%, 지배주주 순이익은 30.27%다. 2023년에는 매출과 이익이 모두 감소했다. 반도체의 재고순환과 가동률 위험이 없어진 것은 아니다. 2025년 매출은 3,809.054십억 대만달러, 영업이익은 1,936.092십억 대만달러로 다시 크게 확대됐다.
연간 흐름 시각화: 2021~2025년
최근 5개 연도의 매출, 영업이익과 지배주주 순이익을 같은 통화와 단위로 비교한다.
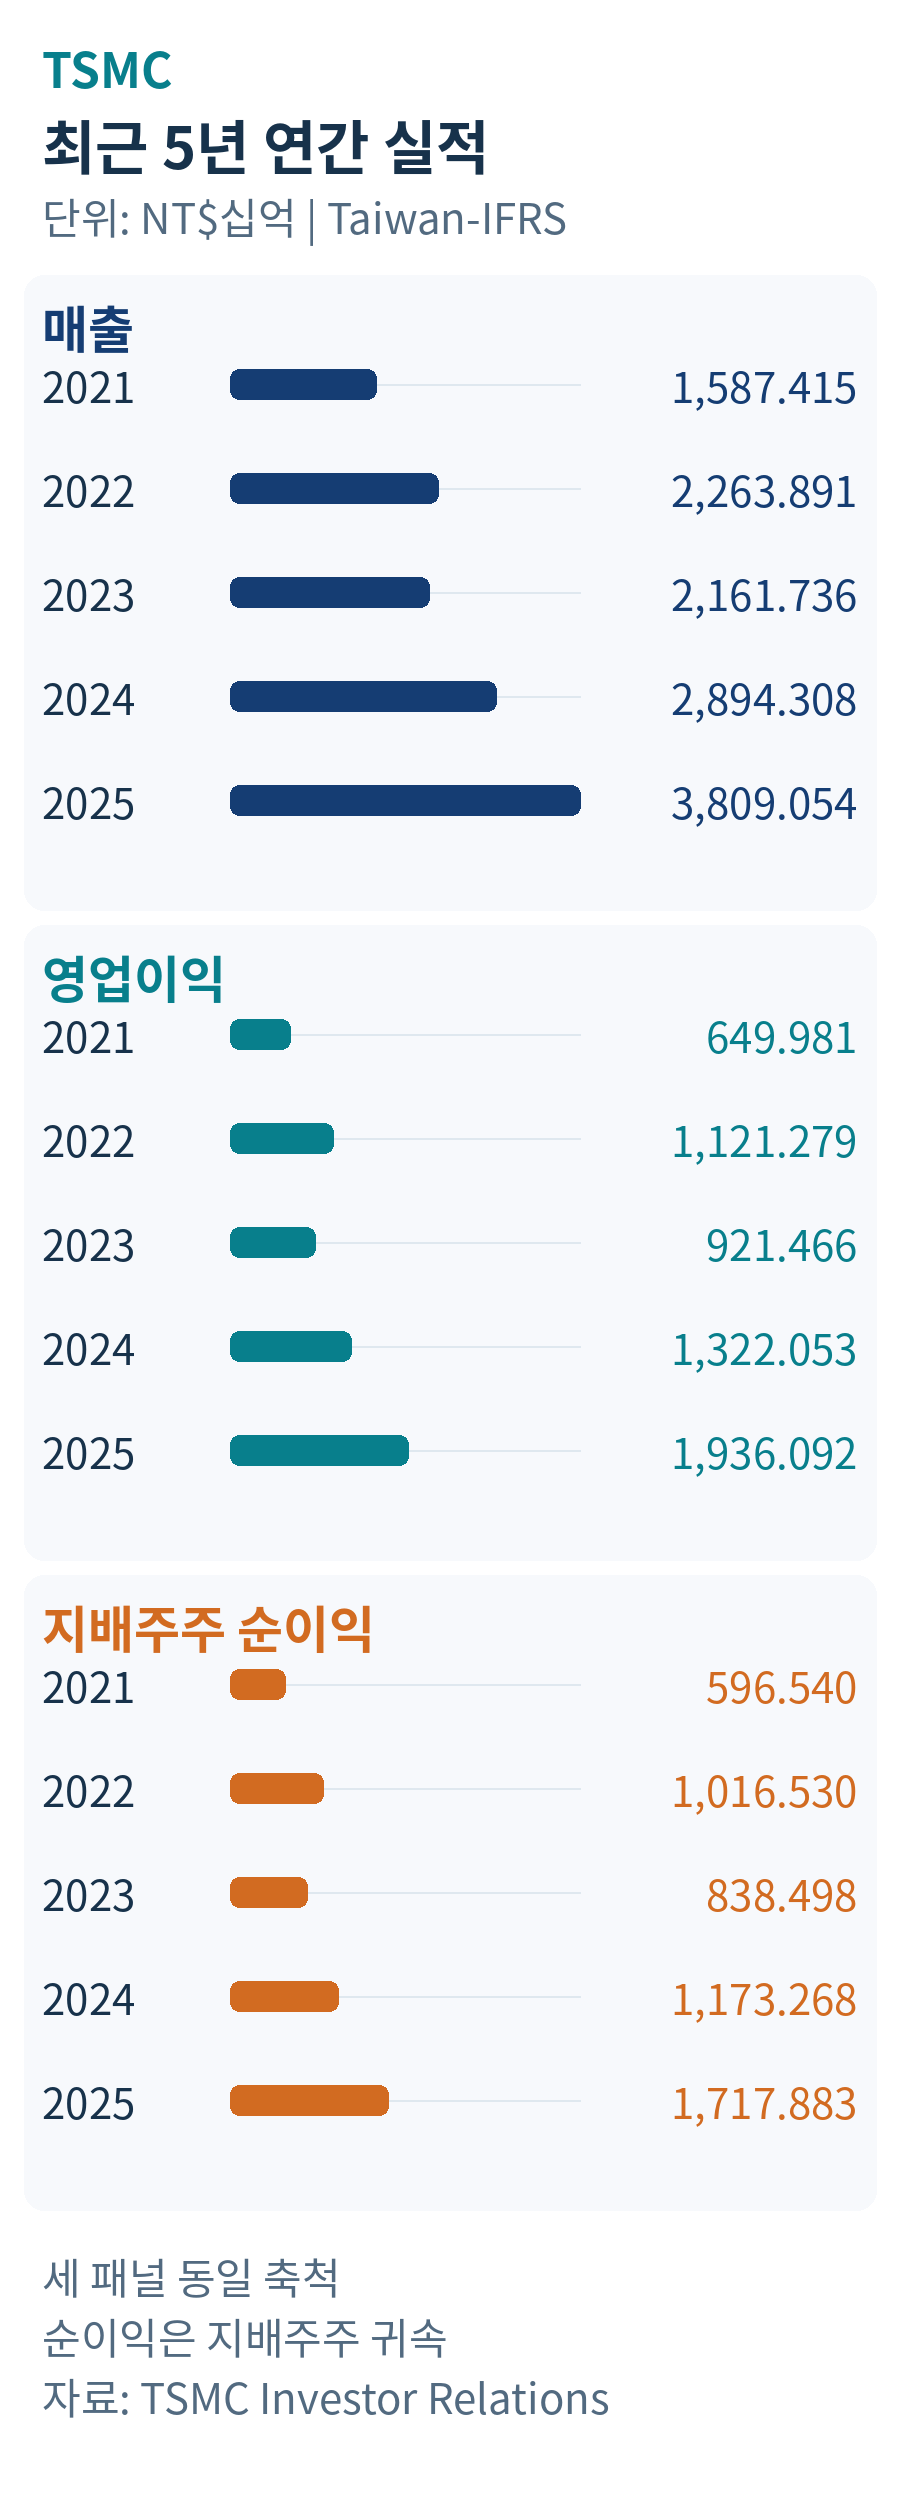
2023년의 동반 하락 뒤 2024년과 2025년 회복이 뚜렷하다. 장기 성장률이 높아도 매년 같은 속도로 성장하는 사업은 아니라는 점을 보여 준다.
최근 8개 분기: 2024Q4~2026Q3
손익계산서
단위: NT$십억. 모든 행은 같은 연결 범위와 Taiwan-IFRS를 사용한다.
| 기간 | 매출 | 영업이익 | 지배주주 순이익 |
| 2024Q4 | 868.5 | 425.7 | 374.7 |
| 2025Q1 | 839.3 | 407.1 | 361.6 |
| 2025Q2 | 933.8 | 463.4 | 398.3 |
| 2025Q3 | 989.9 | 500.7 | 452.3 |
| 2025Q4 | 1,046.1 | 564.9 | 505.7 |
| 2026Q1 | 1,134.1 | 659.0 | 572.5 |
| 2026Q2 | 1,270.4 | 766.6 | 706.6 |
| 2026Q3 | 1,494.2 | 876.4 | 763.1 |
현금흐름
단위: NT$십억. 모든 행은 같은 연결 범위와 Taiwan-IFRS를 사용한다.
| 기간 | 영업현금흐름 | PPE 취득 | FCF 계산값 |
| 2024Q4 | 620.2 | 361.9 | 258.3 |
| 2025Q1 | 625.6 | 330.8 | 294.7 |
| 2025Q2 | 497.1 | 297.2 | 199.8 |
| 2025Q3 | 426.8 | 287.5 | 139.4 |
| 2025Q4 | 725.5 | 356.9 | 368.6 |
| 2026Q1 | 699.0 | 350.8 | 348.2 |
| 2026Q2 | 783.4 | 496.0 | 287.4 |
| 2026Q3 | 919.8 | 443.2 | 476.6 |
최신 2026년 3분기 매출은 전년동기 대비 50.9%, 영업이익은 75.0%, 지배주주 순이익은 68.7% 증가했다. 매출 증가보다 영업이익 증가가 빨라 영업 레버리지가 작동했다. 다만 전분기 대비로는 영업이익 +14.3%, 순이익 +8.0%였고, 순이익의 기저에는 2분기 비영업이익이 들어 있다.
분기 흐름 시각화: 2024Q4~2026Q3
단독 3개월 실적 8개를 사용했으며 누적 반기나 누적 9개월 수치를 분기와 혼합하지 않았다.
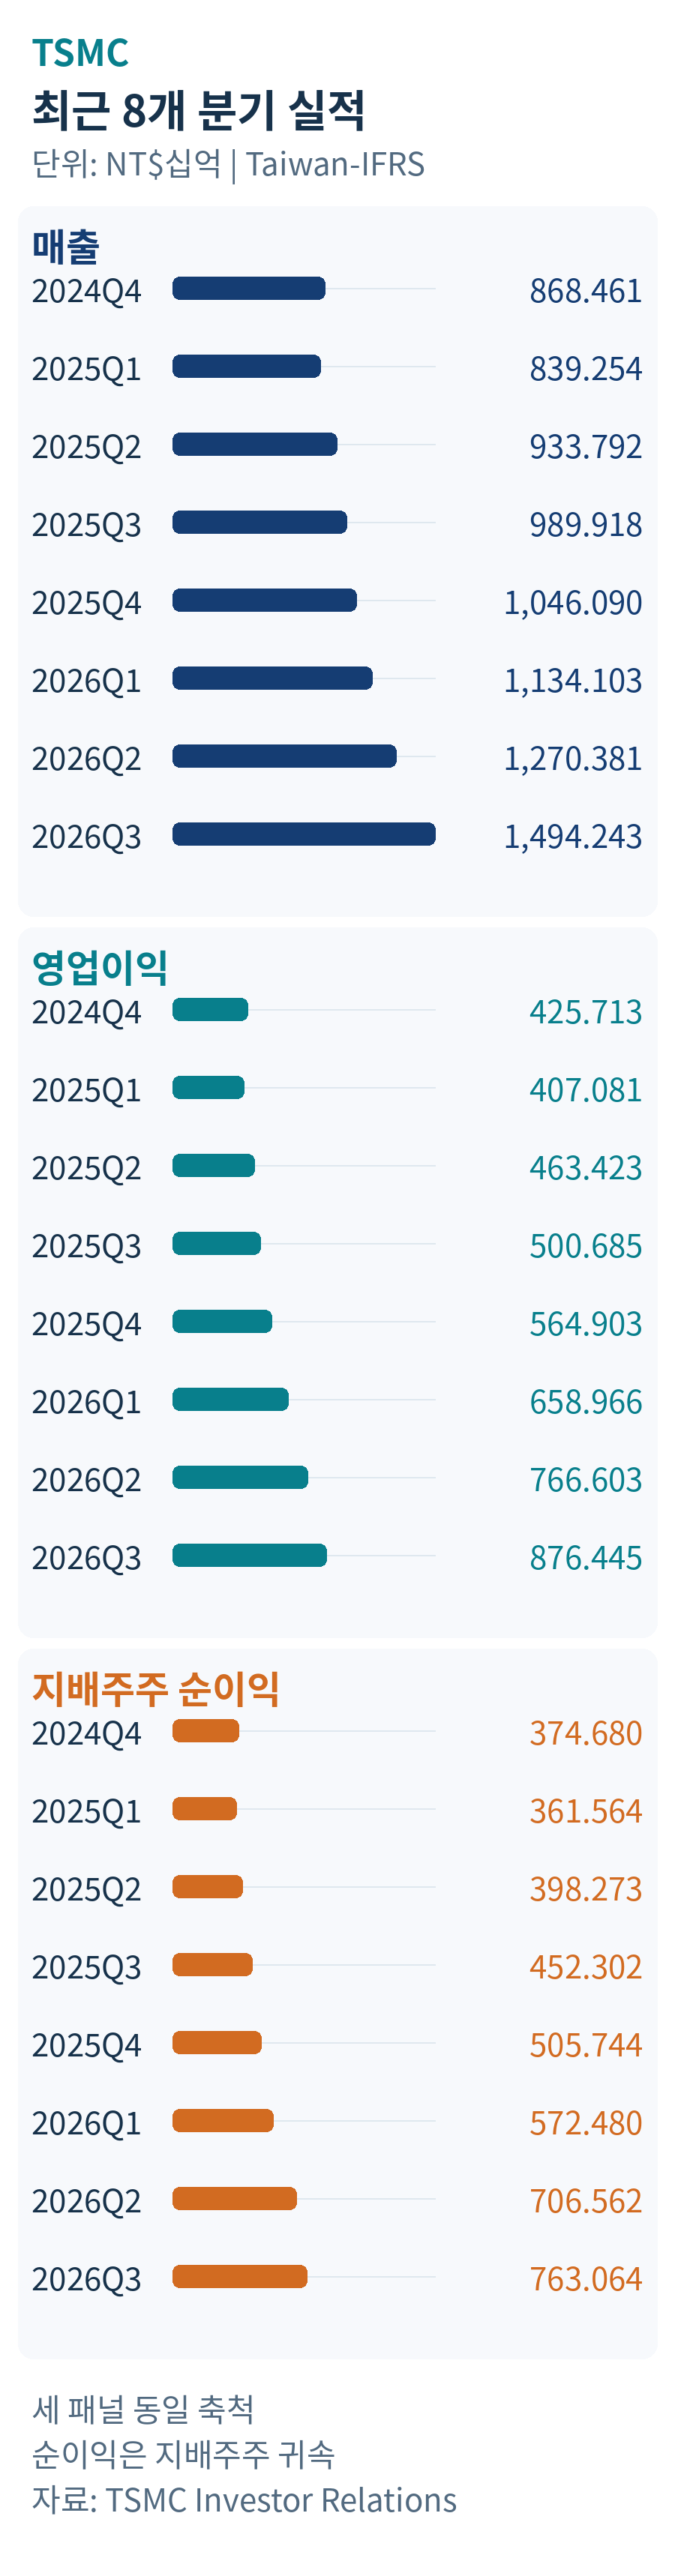
최신 분기의 매출과 영업이익은 증가했다. 다만 2026Q2 비영업이익 때문에 순이익의 증가 폭만으로 핵심 영업 추세를 판단해서는 안 된다.
최근 12개월, 즉 2025Q4~2026Q3 합계는 매출 4,944.817십억 대만달러, 영업이익 2,866.917십억 대만달러, 지배주주 순이익 2,547.850십억 대만달러다. 이는 2026년 연간 확정 실적이 아니다.
표의 FCF는 영업현금흐름에서 현금흐름표상 PPE 취득액을 차감한 직접 계산값이다. 정부보조금, 설비 매각대금, 무형자산, 리스원금을 순액 처리하지 않았다. 회사 2026Q3 경영보고서의 FCF 476.56과 상세 재무제표로 계산한 476.570 사이에 0.01십억 대만달러 차이가 있어 이 글은 명시한 계산식을 일관되게 따른다.
성장률과 수익성의 추가 확인
단위는 %다. 기존 표와 동일한 Taiwan-IFRS 연결 재무 수치를 사용했으며, 순이익은 지배주주 귀속 순이익이다. 연간 수치는 각 회계연도 전체, 분기 수치는 누적 실적이 아닌 해당 3개월 실적이다. 반올림 전 원자료로 계산한 뒤 소수점 둘째 자리까지 표시했다. 표에 사용한 금액 단위는 서로 같으므로 비율 계산에서 상쇄된다.
영업이익률 = 영업이익 ÷ 매출 × 100. YoY = (당기 실적 ÷ 전년 같은 기간 실적 − 1) × 100. QoQ = (당분기 실적 ÷ 직전 분기 실적 − 1) × 100. 영업이익률 자체는 성장률이나 전년 대비 변화 폭이 아니다. 연간 실적에는 QoQ를 적용하지 않는다.
최근 5년 영업이익률
| 회계연도 | 영업이익률 |
| 2021 | 40.95% |
| 2022 | 49.53% |
| 2023 | 42.63% |
| 2024 | 45.68% |
| 2025 | 50.83% |
2023년 영업이익률은 2022년보다 낮아졌고, 2024년과 2025년에는 다시 높아졌다. 매출 증가만이 아니라 매출 대비 영업이익의 비중이 어떻게 달라졌는지 함께 보아야 한다.
2022~2025년 연간 YoY
| 회계연도 | 매출 | 영업이익 | 지배주주 순이익 |
| 2022 | 42.61% | 72.51% | 70.40% |
| 2023 | -4.51% | -17.82% | -17.51% |
| 2024 | 33.89% | 43.47% | 39.92% |
| 2025 | 31.61% | 46.45% | 46.42% |
최근 8개 분기 영업이익률
| 분기 | 영업이익률 |
| 2024Q4 | 49.02% |
| 2025Q1 | 48.51% |
| 2025Q2 | 49.63% |
| 2025Q3 | 50.58% |
| 2025Q4 | 54.00% |
| 2026Q1 | 58.10% |
| 2026Q2 | 60.34% |
| 2026Q3 | 58.65% |
2026Q3 영업이익률은 876.445 ÷ 1,494.243 × 100 = 58.65%다. 사용한 두 금액의 단위는 모두 NT$십억이며, 이는 최신 분기 영업이익률이지 매출총이익률이 아니다.
2025Q4~2026Q3 분기 YoY
| 분기 | 매출 | 영업이익 | 지배주주 순이익 |
| 2025Q4 | 20.45% | 32.70% | 34.98% |
| 2026Q1 | 35.13% | 61.88% | 58.33% |
| 2026Q2 | 36.05% | 65.42% | 77.41% |
| 2026Q3 | 50.95% | 75.05% | 68.71% |
2025Q1~2026Q3 분기 QoQ
| 분기 | 매출 | 영업이익 | 지배주주 순이익 |
| 2025Q1 | -3.36% | -4.38% | -3.50% |
| 2025Q2 | 11.26% | 13.84% | 10.15% |
| 2025Q3 | 6.01% | 8.04% | 13.57% |
| 2025Q4 | 5.67% | 12.83% | 11.82% |
| 2026Q1 | 8.41% | 16.65% | 13.20% |
| 2026Q2 | 12.02% | 16.33% | 23.42% |
| 2026Q3 | 17.62% | 14.33% | 8.00% |
2025Q1 이후에는 표에 있는 직전 분기와 비교했다. 계절성이 있으므로 QoQ가 양수라는 이유만으로 전년 대비 성장이나 장기 성장세까지 확정하지 않는다.
2026Q3의 매출 YoY는 50.95%, 영업이익 YoY는 75.05%, 지배주주 순이익 YoY는 68.71%다. 같은 분기의 QoQ는 각각 17.62%, 14.33%, 8.00%다. 순이익에는 비영업 항목이 반영되므로 영업이익 증가율과 차이가 난다.
3. 재무의 질: 높은 이익률보다 현금 전환과 회계기준을 함께 본다
수익성과 ROE
2025년 영업이익률은 50.83%, 지배주주 순이익률은 45.10%다. 2026년 3분기는 회사 발표 기준 영업이익률 58.7%, 매출총이익률 66.4%였다. 3분기 매출총이익률은 전분기 67.7%보다 낮아졌으며 회사는 N2 초기 양산 영향을 주요 원인으로 설명했다.
2025년 ROE는 35.39%로 계산된다. 지배주주 순이익 1,717.883을 2024년 말과 2025년 말 지배주주 지분 4,288.545와 5,419.596의 평균으로 나눈 값이다. 같은 연결 범위와 같은 Taiwan-IFRS를 사용했다. 평균 자기자본 기준이며 기말 자기자본만 나눈 값과 다르다.
현금흐름과 재무안전성
2025년 영업현금흐름은 2,274.976십억 대만달러로 지배주주 순이익의 약 1.32배다. PPE 취득 1,272.411을 차감한 계산 FCF는 1,002.565다. 최신 12개월에는 영업현금흐름 3,127.626, PPE 취득 1,646.877, 계산 FCF 1,480.749로 나타난다. 현금 창출이 설비 지출을 웃돌지만, 분기별 납세 시점과 장비 인도 시점 때문에 단일 분기의 FCF를 그대로 연율화하면 왜곡된다.
2026년 3분기 말 회사 경영보고서의 현금 및 유가증권은 4,016.98십억 대만달러, 이자부채는 1,031.58, 차감 순현금은 2,985.40이다. 현금만의 잔액 3,621.894와 현금 및 유가증권 합계를 혼동하지 않았다. 순현금은 증설과 불황을 견딜 여력을 높이지만 지정학적 생산중단을 제거하지는 못한다.
이익의 질에서 놓치기 쉬운 부분
2026년 2분기에는 VIS 지분 처분과 평가이익, 과거 지진 관련 보험금 효과가 있었다. 따라서 2분기 이익을 모두 정상 영업이익의 새 기준으로 간주하면 안 된다. 3분기의 다른 투자현금 유입에는 미국 투자세액공제 효과도 포함된다. 현금 증가를 전부 고객 매출의 현금 전환으로 설명해서도 안 된다.
또한 SEC 20-F는 IASB IFRS, 분기 IR은 Taiwan-IFRS다. 2025년 지배주주 순이익은 각각 1,697.604와 1,717.883십억 대만달러로 다르다. 유보이익 추가과세의 인식 시점 등 차이가 있으며, 이 글의 본표는 후자로 통일했다. 두 기준을 섞어 성장률이나 PER을 계산하지 않는다.
비율과 현금흐름 차감액은 명시한 원자료로 직접 계산했다.
4. 가치평가: 이익배수와 현금흐름을 서로 견제시킨다
먼저 ADR 단위와 시가총액을 맞춘다
TSMC ADR 1단위는 보통주 5주에 대응한다. 회사 전체 가치를 ADR 가격으로 평가하려면 전체 보통주 수를 5로 나눈 환산 주식 수에 ADR 가격을 곱해야 한다. ADR 가격에 전체 보통주 수를 바로 곱하면 5배 오류다. 대만 시가총액과 미국 ADR 기준 기업 시가총액을 더하는 것도 동일 기업을 이중 계산하는 일이다.
네이버 시가총액 2,239.986십억달러를 431.89달러로 나누면 약 51.8647억 ADR 환산 단위가 나온다. 이를 5배 하면 보통주 약 259.3237억주로 회사 전체 주식 규모와 부합한다. 실제 미국에 예탁된 ADR 유통분만의 가치로 읽지 않는다. 대만 보통주 가격 환산 가치와는 ADR 프리미엄, 환율, 장 마감 시점 때문에 차이가 날 수 있다.
방법 1: 공시 ADR EPS와 후행 PER
최근 4개 분기의 공시 USD ADR 희석 EPS는 3.14, 3.49, 4.31, 4.60달러이며 합계는 15.54달러다. 431.89달러를 나누면 직접 계산한 후행 배수는 약 27.79배다. 네이버의 28.53배와 분모의 집계 및 환산 방식이 같다고 확인되지 않았으므로 둘을 억지로 맞추지 않는다. 특히 후행 EPS에는 2026년 2분기 비영업이익이 포함된다.
현재의 후행 배수는 관찰 지표이며 그 자체가 매수 기준은 아니다.
방법 2: 시가총액 대비 현금흐름 수익률
최근 12개월 계산 FCF는 1,480.749십억 대만달러다. 비교를 위해 회사가 공시한 2026년 9월 말 환율 31.880대만달러/미국달러를 전 기간에 고정 적용하면 약 46.448십억달러다. 이를 네이버 시가총액과 비교한 FCF 수익률은 약 2.07%, 시가총액/FCF는 약 48.23배다.
이 값은 10월 21일 현물환율이나 실제 각 분기 환율로 환산한 달러 FCF가 아니라 고정환율 비교다. 또한 이 계산 FCF는 리스와 금융현금흐름까지 조정한 엄밀한 FCFE가 아니다. 따라서 정교한 DCF나 즉시 배당 가능한 현금으로 읽으면 안 된다.
동종기업 비교: 비슷한 이름보다 사업 구조가 중요하다
1. Samsung Foundry: 선단공정 제조의 경쟁 축이다. 다만 삼성전자 전체에는 메모리와 모바일 등 다른 사업이 섞여 있어 전사 PER을 TSMC의 순수 파운드리 배수처럼 비교하기 어렵다.
2. Intel Foundry: 내부 제품 제조와 외부 고객 확대를 함께 추진한다. 외부 수주와 공정 실행이 핵심 변수이므로 내부거래를 포함한 부문 매출을 TSMC 외부 고객 매출과 바로 비교하면 안 된다.
3. UMC: 로직 및 특화공정 중심의 파운드리다. 공식 2025년 매출은 237.553십억 대만달러, 지배주주 순이익은 41.716으로 계산 순이익률은 약 17.56%다. TSMC의 같은 해 45.10%와 차이가 크지만 공정 구성과 투자 단계가 다르므로 이 차이가 곧 적정 PER 차이를 정해 주지는 않는다.
네이버에 표시된 Refinitiv 목표주가 평균은 2026년 10월 15일 기준 561.89달러, 범위는 440~715.86달러다. 이는 분석기관의 분산된 전망이지 보장 수익률이나 독립적으로 검증한 적정가가 아니다. 실적발표일과 기준일이 같아 모든 기관이 같은 실적 정보를 반영했다고도 단정할 수 없다.
후행 PER과 FCF 수익률은 명시한 원자료로 직접 계산했다.
5. 모멘텀: AI 수요 확대와 N2 원가 부담이 동시에 움직인다
고성능 컴퓨팅 수요, 선단공정 비중 확대, N2 생산능력 증가가 관찰 항목이다. 경영진은 2026년 미국달러 매출 성장률을 약 44%, 연간 설비투자를 600억~640억달러로 제시했다. 4분기 매출 가이던스는 523억~543억달러, 매출총이익률은 65~67%, 영업이익률은 56.5~58.5%다. 가정환율은 달러당 31.8대만달러다. 모두 미래 전망이며 확정 실적이 아니다.
N2는 2025년 4분기 양산을 시작했고 회사는 2027년 N2 계열 연간 생산능력을 2배 이상 늘릴 계획이다. A14는 2027년 위험생산, 2028년 양산 일정이다. 신공정 확장은 고객당 제조 가치와 수주 기회를 늘리지만 초기 수율과 감가상각 부담도 동반한다.
해외 팹의 매출총이익률 희석은 2026년 약 2%포인트로 예상됐고, 장기계획 후반부에는 3~4%포인트가 거론됐다. 이를 2027년부터 즉시 3~4%포인트가 적용되는 확정 수치로 읽지 않는다. 해외 생산 확대는 공급 안정성과 고객 접근 측면의 장점이 있지만 단기 비용 우위가 자동으로 생기는 것은 아니다.
미래 생산능력과 실적은 회사 계획이며 변경될 수 있다.
6. 향후 6개월: 확인된 날짜와 관찰할 사건을 구분한다
관찰 기간은 2026년 10월 22일부터 2027년 4월 22일까지다. 다음 날짜는 공식 일정에서 확인했으며 변경될 수 있다.
1. 2026년 11월 10일: 10월 매출 발표. 4분기 가이던스의 출발 강도를 확인한다.
2. 2026년 12월 10일: 11월 매출 발표. TSM ADR의 배당락일과 배당 기준일도 같은 날짜로 공시됐다.
3. 2027년 1월 7일: TSM ADR 배당 지급 예정. 회사는 보통주당 NT$7.00, ADR당 약 1.08달러를 잠정 안내했다. 최종 환율, 원천징수와 비용에 따른 실수령액은 별도로 확인해야 한다.
4. 2027년 1월 8일: 2026년 12월 매출 발표. 4분기 매출의 윤곽이 구체화된다.
향후 실적에서 살펴볼 항목은 2027년 매출 전망, N2 수율, 해외 팹 희석과 설비투자 규모가 핵심이다.
배당은 대만 보통주 일정만 보고 ADR에 옮긴 것이 아니라 회사의 ADR 항목으로 별도 확인했다. 배당락 이후의 가격 변동은 현금 분배 효과와 시장 변동을 분리해서 본다.
7. 기술적 위치: 확인한 가격 범위를 넘어서 신호를 만들지 않는다
가격 흐름 확인: 네이버 정규장 차트
정규장 기준 실제 차트로 가격과 거래량의 흐름을 살펴본다.
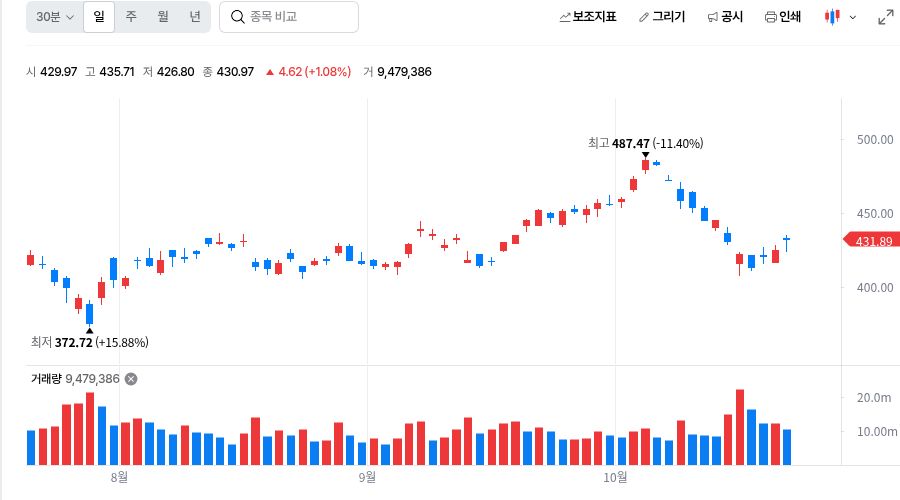
차트는 관찰한 가격 움직임을 보여 주지만 단일 거래일의 고점과 저점이 검증된 저항선이나 지지선이 되는 것은 아니다.
10월 21일 정규장 시가는 433.14달러, 고가는 435.16달러, 저가는 423.74달러, 종가는 431.89달러였고 거래량은 10,721,055주였다. 종가는 52주 고점 487.47달러보다 약 11.40% 낮다. 52주 고점에서 내려왔다는 사실만으로 저평가나 추세 반전을 뜻하지는 않는다.
423.74달러와 435.16달러는 그날의 관찰 범위다. 반복적으로 확인된 지지선과 저항선이라고 주장하지 않는다. 487.47달러는 장기 가격 참고점이지만 돌파 여부와 거래량 지속성을 추가로 보아야 한다.
가격은 2026년 10월 21일 정규장 기준이며 주문 가능 호가는 별도로 확인해야 한다.
8. 하락 논리: 실적이 좋아도 주가가 약할 수 있는 이유
1. 수요가 공급보다 먼저 꺾인다. AI 고객의 투자 수익화가 늦어지거나 주문이 조정되면 새 공장의 감가상각과 고정비가 남는다. 매출 둔화보다 이익 감소가 커질 수 있다.
2. 공정 전환과 해외 증설 비용이 오래 간다. N2의 수율 개선이 늦거나 해외 팹 희석이 커지면 높은 매출 성장률에도 이익률과 FCF가 기대를 밑돌 수 있다.
3. 수요와 고객이 집중된다. FY2025 고객A와 고객B의 매출 비중은 각각 19%, 17%다. 공시는 실명을 밝히지 않았으므로 임의로 특정 기업과 연결하지 않는다. 주요 고객의 설계 변화나 공급처 다변화는 큰 영향을 줄 수 있다.
4. 지정학, 수출통제, 공장 연속성 위험이 현실화된다. 대만 생산 집중, 정책 변화, 지진, 전력과 용수 부족, 사이버 사고는 순현금만으로 제거할 수 없다.
5. 밸류에이션이 압축된다. 높은 성장에 대한 기대가 낮아지면 EPS가 증가해도 PER이 떨어질 수 있다. 현재의 후행 EPS에는 일부 비영업이익이 포함돼 정상 이익을 더 높게 평가하는 오류도 주의해야 한다.
매출 성장이 둔화하는 가운데 설비투자와 감가상각이 유지되고 위험 프리미엄까지 상승하면 현금흐름과 평가 배수가 함께 영향을 받을 수 있다.
위험의 연결 경로와 투자 영향은 분석자의 해석이다.
핵심 요약과 인사이트
TSMC는 HPC와 첨단공정 매출 확대를 바탕으로 3분기 매출과 영업이익이 증가했습니다. 다만 HPC 매출 전체가 AI 매출은 아니며, 매출 성장과 별개로 N2 초기 비용의 영향으로 매출총이익률은 전분기보다 낮아졌습니다. 최근 12개월 잉여현금흐름은 양수였지만 분기별 세금과 설비투자 집행 시점의 차이도 함께 봐야 합니다.
다음 확인 일정은 11월 10일로 예정된 10월 월매출 공시이며, 이후 실적에서는 첨단공정 수요가 이익률과 투자 이후 현금 창출로 이어지는지가 핵심입니다. N2 생산능력 확대와 A14 개발 일정은 회사 계획이지 확정 매출이 아니고, 해외 공장의 비용도 수익성에 영향을 줄 수 있습니다.
10월 21일 ADR 종가와 최근 12개월 EPS로 계산한 PER은 약 27.79배지만, EPS에는 투자 관련 영업외손익의 영향이 있어 정상화 이익의 배수와 구분해야 합니다. 계산 FCF 수익률 약 2.07% 역시 고정 환율을 적용한 참고값입니다. 따라서 첨단공정 성장 기대를 현재 가격과 연결할 때는 반복 가능한 이익, 투자 부담, 실제 현금 창출을 같은 기준에서 읽는 것이 핵심입니다.
본 분석은 개인적 판단을 돕는 자료이며 투자 권유가 아닙니다.
'주식 투자 > 해외 주식 분석' 카테고리의 다른 글
| 메타 실적과 AI 투자, 광고가 잘돼도 남는 돈은 왜 줄까? (0) | 2026.10.26 |
|---|---|
| 마이크론 실적 급증, AI 메모리 호황은 얼마나 이어질까? (0) | 2026.10.26 |
| 아마존, 지금 사도 될까? AWS 성장과 현금흐름을 함께 봐야 하는 이유 (1) | 2026.10.25 |
| 스페이스X는 무엇으로 돈을 벌까? 우주, 통신, AI 실적과 투자비 분석 (0) | 2026.10.25 |
| 램리서치 분기 매출 82억 달러, AI 장비 성장은 얼마나 이어질까? (0) | 2026.10.23 |


댓글