메타의 광고 사업은 여전히 성장하고 있다. 그런데 AI 데이터센터와 컴퓨팅 설비에 들어가는 돈이 빠르게 늘면서, 올해 3분기에는 영업으로 벌어들인 현금보다 설비투자에 쓴 현금이 더 많았다. 이번 자금 조달은 강한 광고 사업과 무거워진 투자 부담이 함께 나타난 결과로 볼 수 있다.
처음 알려진 950억 달러는 2026년 10월 26일 발표한 공모 350억 달러와 향후 장내매각 계획 600억 달러의 합계였다. 후속 가격결정에서 공모가 375억 달러로 커졌다. 기존 장내매각 계획까지 합하면 계산상 기본 규모는 약 975억 달러다. 다만 공모 가격결정과 납입 완료는 다르고, 600억 달러 부분은 아직 계약되지 않은 계획이다.
메타는 페이스북, 인스타그램, 왓츠앱 등을 운영한다. 사람들이 콘텐츠를 보고 대화하는 서비스를 제공하고, 기업에 광고를 판매해 대부분의 매출을 올린다. 2026년 3분기 광고 매출은 630억 6,100만 달러로 전체 매출의 약 98%였다.
1. 공모 조건은 정해졌고, 600억 달러는 여전히 계획이다
225억 달러로 예고했던 Class A 보통주 공모가 250억 달러로 확대됐다. 의무전환우선주 예탁주식 공모는 125억 달러다.
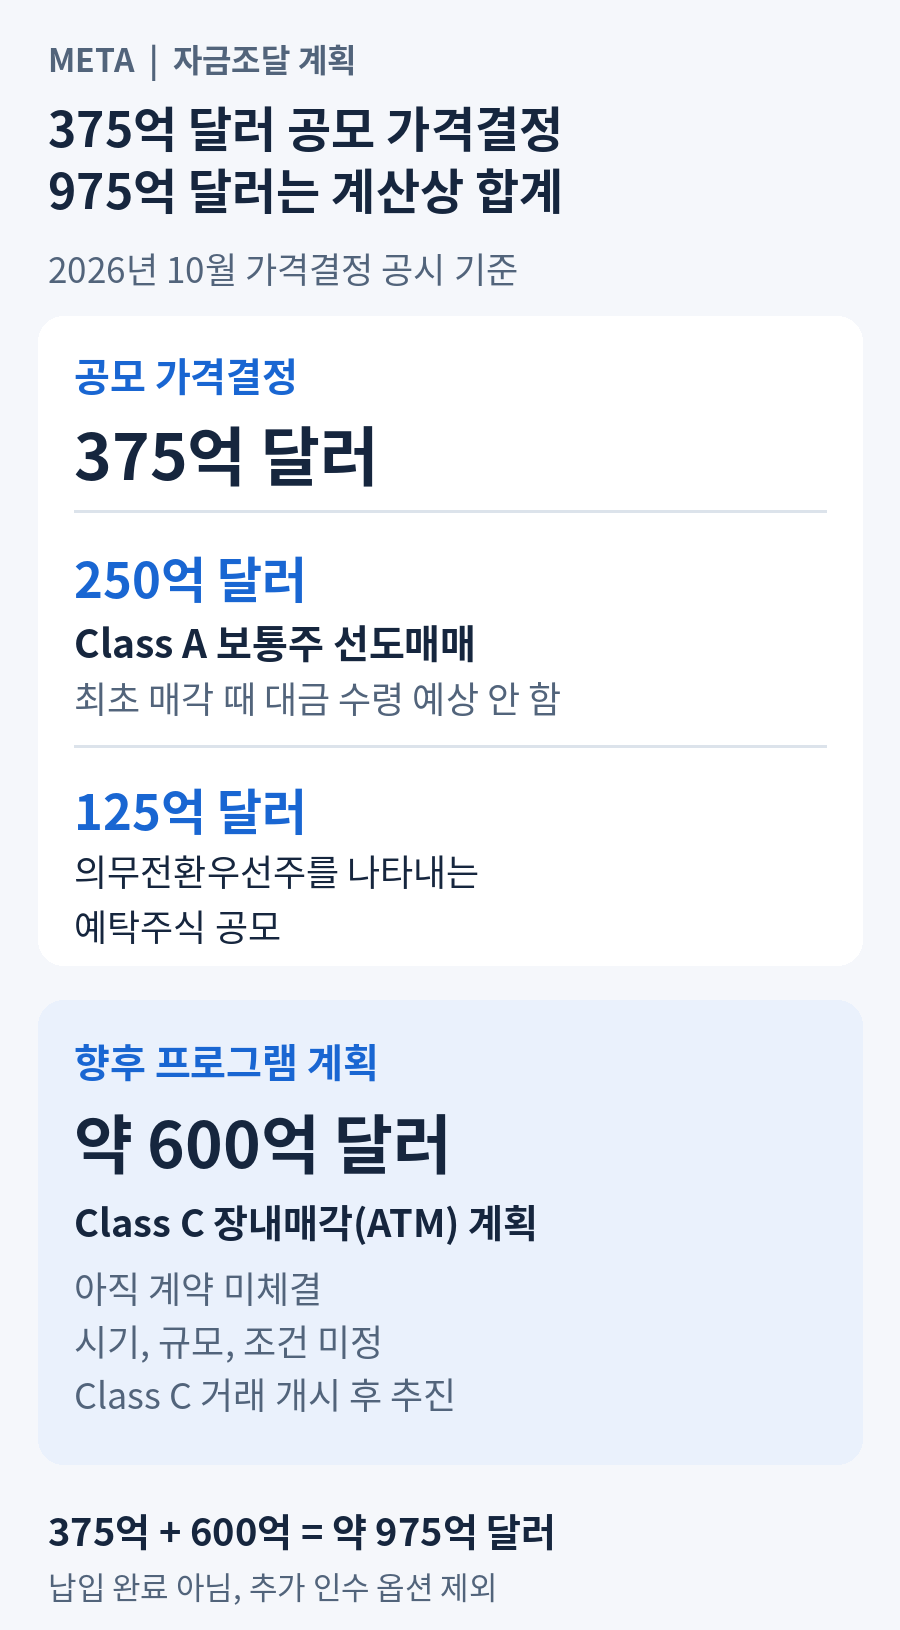
375억 달러 공모의 가격은 정해졌지만 아직 종결 전이다. 별도 600억 달러 장내매각 계획을 더한 약 975억 달러는 실제 수령액이 아니다.
| 구분 | 기본 규모 | 최신 조건과 진행 단계 |
| Class A 보통주 선도매각 | 250억 달러 | 4,000만 주, 주당 공모가 625달러. 최초 매각 시점에는 메타의 현금 수령을 예상하지 않음 |
| 의무전환우선주를 나타내는 예탁주식 | 125억 달러 | 2억 5,000만 개, 개당 50달러. 우선주 배당률 연 6.50%로 결정 |
| Class C 보통주 장내매각 프로그램 | 약 600억 달러 | 향후 계획. 빨라도 2027년 1분기부터 추진할 전망이며 계약과 구체적인 조건은 미확정 |
두 공모는 각각 종결 조건을 충족할 경우 2026년 10월 29일 마무리할 예정이다.
보통주 거래에서는 매각과 메타의 현금 수령 시점이 떨어져 있다. 회사는 계약에 따른 조정을 거쳐 2027년 11월 19일까지 선도계약을 정산할 계획이다. 우선주는 조기 전환이 없다면 2029년 8월경 보통주로 전환된다. 배당률은 정해졌지만 배당 지급에는 이사회 등의 선언이 필요하고, 현금 외에 조건에 따라 주식으로도 지급할 수 있다.
시장에 주식을 나눠 파는 ATM 600억 달러 계획은 새 Class C 주식의 거래 개시가 전제다. 두 발표의 기본 금액을 합산한 약 975억 달러에는 추가 인수 옵션을 넣지 않았다. 공모자금의 공식 용도도 특정 설비에 한정되지 않은 일반 기업 목적이다.
반도체 업체의 참여 계획도 구체화됐다. 엔비디아는 10월 26일 30억 달러, AMD는 10월 27일 10억 달러를 메타 공모에 투자하겠다고 각각 공식 발표했다. 두 회사의 합계 40억 달러는 이번 공모 안에 들어가는 금액이므로 약 975억 달러에 다시 더하지 않는다. 두 발표 모두 투자 계획을 밝힌 것으로, 납입 완료를 뜻하지 않는다.
메타의 최초 발표에 담긴 엔비디아, AMD, 브로드컴의 합계 최대 50억 달러 매입 관심은 비구속적인 의향이었다. 후속 발표는 이 가운데 두 회사의 참여 규모를 구체화한 것이다. 반도체 공급사와의 협력이 투자 실행에 도움이 될 수 있어도, 메타의 AI 서비스가 충분한 이익을 내는지는 별도의 문제다.
2. 매출 성장과 영업이익 감소가 함께 나타났다
광고가 매출을 끌어올렸지만 비용 증가로 영업이익은 줄었다. 아래는 미국 회계기준(US GAAP)에 따른 연결 실적이며, 단위는 백만 달러다.
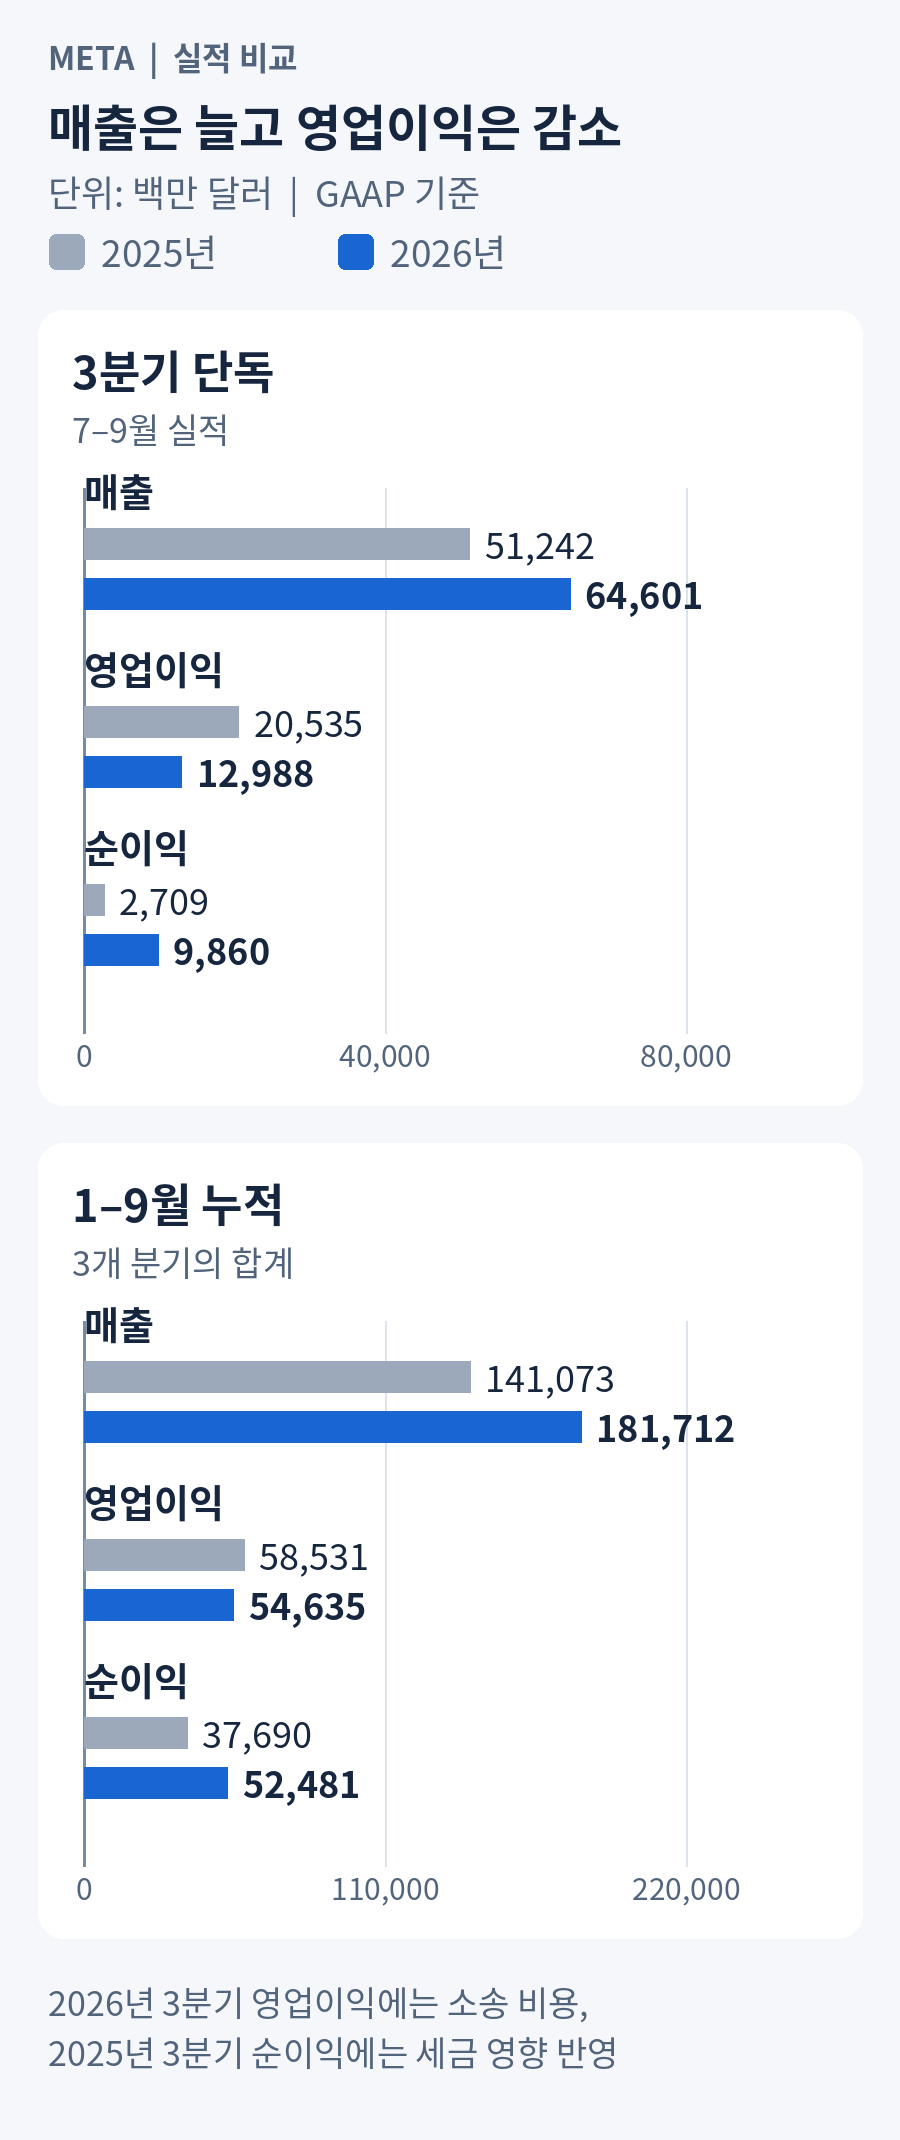
매출은 증가했지만 영업이익은 줄었다. 3분기 단독과 1~9월 누적을 구분한 실적이다. 단위는 백만 달러다.
3분기 단독 실적
기간: 각 연도 7월 1일~9월 30일.
| 항목 | 2025년 | 2026년 |
| 매출 | 51,242 | 64,601 |
| 영업이익 | 20,535 | 12,988 |
| 순이익 | 2,709 | 9,860 |
1~9월 누적 실적
기간: 각 연도 1월 1일~9월 30일.
| 항목 | 2025년 | 2026년 |
| 매출 | 141,073 | 181,712 |
| 영업이익 | 58,531 | 54,635 |
| 순이익 | 37,690 | 52,481 |
3분기 매출은 전년 동기보다 26.1% 늘었지만 영업이익은 36.8% 줄었다. 1~9월 누적도 매출은 28.8% 증가한 반면 영업이익은 6.7% 감소했다.
매출 성장에는 광고 노출 수와 가격이 함께 기여했다. 3분기 광고 노출 수는 전년 동기보다 10%, 광고 한 건당 평균 가격은 14% 늘었다.
영업이익 감소에는 청소년 정신건강 관련 소송 합의 비용 98억 9,000만 달러가 크게 작용했다. 회사는 이 비용을 제외하면 3분기 영업이익이 약 228억 8,000만 달러라고 설명했다. 실제 공시 실적과 구분해야 하는 수치이며, 이를 기준으로 계산한 영업이익률도 약 35.4%로 전년의 약 40%보다 낮다. 데이터센터와 외부 클라우드 비용, 기술인력 보상, 외부 AI 사용 비용도 늘어 광고 성장의 일부를 상쇄했다.
순이익 증가율에는 세금의 영향이 크다. 지난해 3분기에는 일회성 비현금 세금 비용 159억 3,000만 달러가 순이익을 낮췄고, 올해 9개월 누적에는 1분기에 반영한 세금 혜택 80억 3,000만 달러도 들어 있다. 순이익 증가가 광고 사업의 수익성 개선 폭을 그대로 보여주지는 않는다.
3. 광고에서 들어오는 현금보다 투자 속도가 빨라졌다
영업으로 들어온 현금은 늘었지만, 설비투자는 그보다 더 빠르게 증가했다.
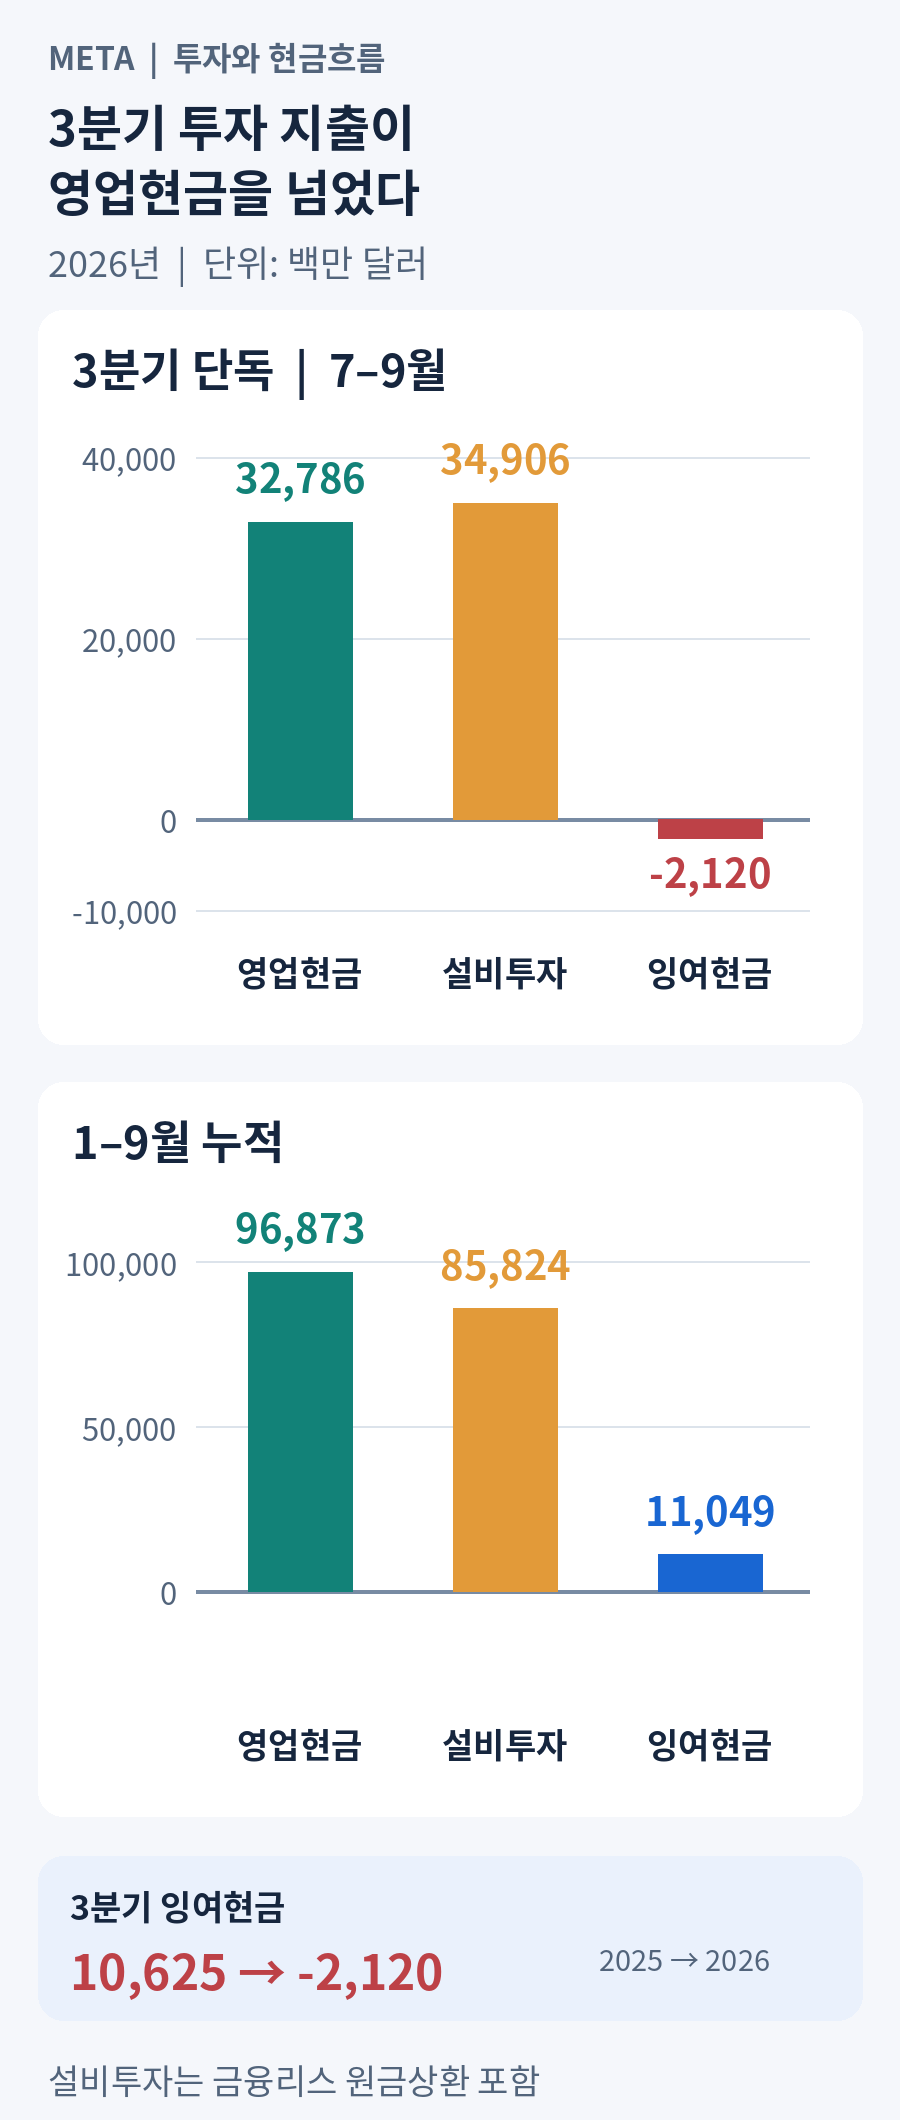
2026년 3분기 영업현금에서 설비투자를 뺀 금액은 -21억 2,000만 달러다. 1~9월 누적은 플러스를 유지했다.
3분기 영업현금흐름은 327억 8,600만 달러였다. 반면 금융리스 원금 상환을 포함한 설비투자는 349억 600만 달러로 더 컸다.
-21억 2,000만 달러는 회사가 제시한 3분기 잉여현금흐름이다. 영업현금에서 설비투자를 뺀 금액으로, 지난해 같은 분기의 플러스 106억 2,500만 달러에서 악화됐다.
1~9월 전체로는 잉여현금흐름이 110억 4,900만 달러로 아직 플러스다. 9월 말 현금과 현금성 자산, 시장성 유가증권도 합계 824억 4,900만 달러였다. 한 분기의 마이너스만으로 당장 자금이 바닥났다고 볼 상황은 아니다. 다만 연간 설비투자 예상액은 1,350억~1,450억 달러에 이른다. 실제로 올해 5월에는 채권 발행으로 249억 1,000만 달러가 순유입됐다. 회사는 앞으로도 내부 현금, 차입, 제휴와 주식 발행을 함께 활용해 투자할 계획이다.
투자 효과가 나타나는 속도도 다르다. 메타는 AI가 기존 광고 매출을 늘리는 데 기여하고 있다고 설명하면서도, 새로운 AI 사업은 광고 사업보다 투자금 회수에 시간이 더 걸릴 것으로 본다. 이미 확인된 광고 성장과 앞으로 기대하는 새 AI 매출을 같은 성과로 묶어서는 안 된다.
4. 투자 여력은 커지지만 주주 부담도 늘어난다
Class C는 의결권이 없는 주식이다. 이를 발행하면 기존 주주의 의결권을 줄이지 않고 자금을 조달할 수 있어 저커버그의 지배력 유지에도 도움이 된다. 그러나 새 투자자에게 주식을 발행하면 회사의 이익과 가치를 나눌 몫은 늘어난다. 의결권 유지와 기존 주주의 경제적 지분 희석은 서로 다른 문제다.
Class C를 신설하는 정관은 2027년 1월 19일 효력이 발생할 예정이다. 기존 Class A와 Class B 주식 한 주당 Class C 한 주씩을 배분하는 주식배당은 별개 절차이며, 배당 기준일과 지급일은 아직 정해지지 않았다. 같은 비율로 나눠주는 이 절차 자체는 기존 주주의 소유 비율을 줄이지 않는다. 희석 부담은 이후 자금 조달을 위해 외부에 새 주식을 발행하는 과정에서 생긴다. 이번 공모의 가격과 전환 조건은 정해졌지만, 우선주가 실제로 바뀔 주식 수와 향후 ATM 매각 규모 등에 따라 전체 희석 부담은 달라진다.
새 자본으로 벌어들일 이익이 충분히 커지면 주당 가치에 도움이 될 수 있다. 반대로 AI 서비스의 매출이 기대보다 늦게 늘거나 설비 운영비가 계속 빠르게 증가하면, 더 많은 주식으로 이익을 나누면서 수익성도 압박받을 수 있다. 조달 금액만으로 주가에 유리한 거래라고 단정하기 어려운 이유다.
법률 위험도 끝나지 않았다. 메타는 별도 뉴멕시코 사건에서 10월 21일 250억 달러의 민사제재 명령을 받았고 항소할 계획이라고 공시했다. 최종 현금 지급액으로 확정해 더할 수는 없지만, 항소 중 담보 제공에 따른 부담 가능성도 남아 있다.
현재 메타는 광고 성장이라는 강점과 이익률, 투자 후 현금흐름 악화라는 약점이 함께 있는 상태다. 이번 증자는 AI 투자를 지속할 재원을 넓혀주지만, 투자 성과를 보장하거나 기존 주주의 부담을 없애주지는 않는다. 공모 확대와 조건 확정은 자금 조달의 진전이다. 다만 미래의 장내매각 계획까지 합친 규모를 확보한 현금으로 볼 수는 없다. 메타는 광고로 번 현금에 외부 자본을 보태 AI 경쟁을 이어가는 단계에 있다.
출처: 미국 SEC 공시, 메타 IR, 엔비디아 뉴스룸, AMD IR. 메타 공모 가격조건 공식 공시
'주식 투자 > 해외 주식 분석' 카테고리의 다른 글
| 케이던스 매출 22% 증가, 영업이익은 왜 제자리였나? (0) | 2026.10.28 |
|---|---|
| 브로드컴 630억 달러 금융 약정, 반도체 매출과 위험은 어떻게 바뀌나? (0) | 2026.10.28 |
| 비자 실적, 결제 증가로 이익은 늘었지만 현금흐름은 약해졌다 (0) | 2026.10.27 |
| 엑슨모빌, 이익은 회복됐지만 저평가로 단정하기 어렵다 (0) | 2026.10.27 |
| 앤트로픽 상장 추진, 2분기 영업흑자에도 상반기는 영업적자였다 (0) | 2026.10.27 |


댓글