케이던스는 반도체 설계 수요를 매출 성장으로 연결했지만, 3분기에는 비용도 함께 커져 이익이 거의 늘지 않았다. 누적 실적과 현금 창출은 개선됐으므로 사업 전체가 나빠졌다고 보기는 어렵다. 현재의 핵심은 매출 성장과 최근 분기의 수익성 압박이 동시에 나타났다는 점이다.
케이던스는 반도체와 전자 시스템을 설계하고 검증하는 소프트웨어와 하드웨어, 설계 자산을 공급한다. 반도체를 직접 대량 생산하는 회사가 아니라, 고객이 새 제품을 개발하는 데 필요한 도구를 파는 회사다.
1. 수요는 늘었지만 매출 증가만큼 이익이 남지는 않았다
한국시간 2026년 10월 27일 오전 5시 3분에 접수된 실적 공시에서 3분기 매출은 전년보다 약 22% 증가했다. 반면 영업이익 증가율은 약 0.8%, 순이익은 약 0.9%에 그쳤다. 영업이익률도 31.8%에서 26.2%로 낮아졌다.
단순히 많이 팔았는지만 보면 좋은 실적이다. 하지만 같은 매출에서 비용을 빼고 남는 비율은 떨어졌다. 매출 성장과 이익 성장을 따로 읽어야 하는 이유다.
2. 분기와 누적을 나누면 현재 상태가 더 선명하다
아래는 미국 회계기준의 연결 미감사 실적이다. 단위는 백만 달러이며 소수 첫째 자리로 반올림했다. 분기는 각 연도 7월 1일~9월 30일, 누적은 각 연도 1월 1일~9월 30일이다.
| 3분기 단독 | 2026년 | 2025년 |
| 매출 | 1,633.3 | 1,338.8 |
| 영업이익 | 428.7 | 425.4 |
| 순이익 | 289.7 | 287.1 |
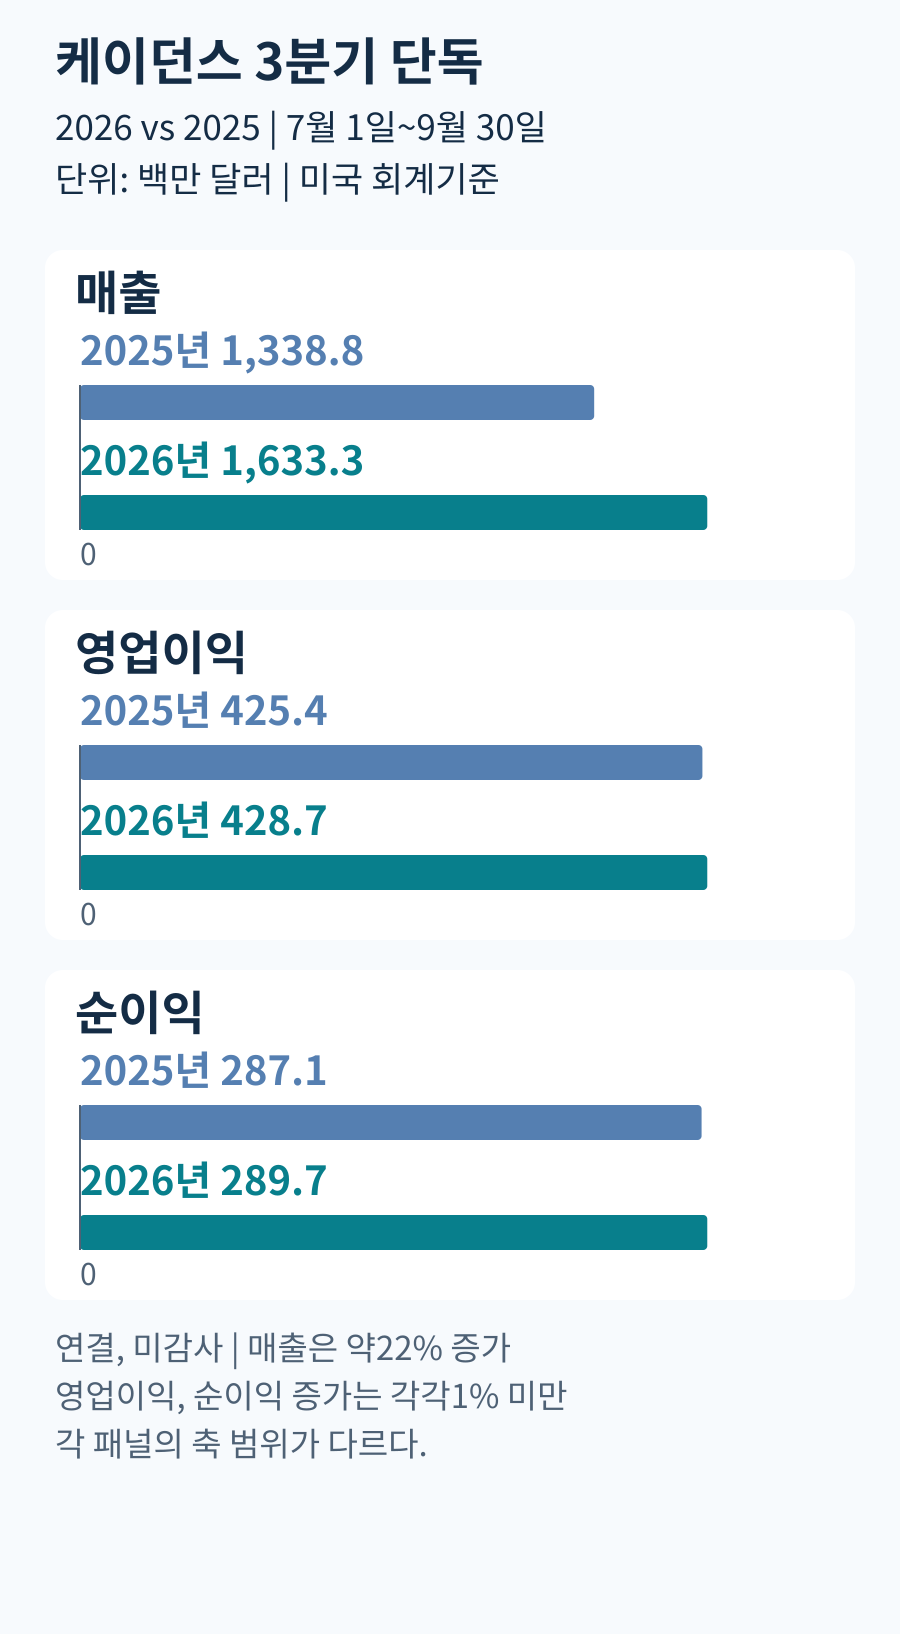
2026년 3분기 매출은 약 22% 증가했지만 영업이익과 순이익 증가율은 각각 1% 미만이었다. 단위는 백만 달러다.
| 1~3분기 누적 | 2026년 | 2025년 |
| 매출 | 4,692.0 | 3,856.6 |
| 영업이익 | 1,310.4 | 1,028.7 |
| 순이익 | 992.5 | 720.8 |
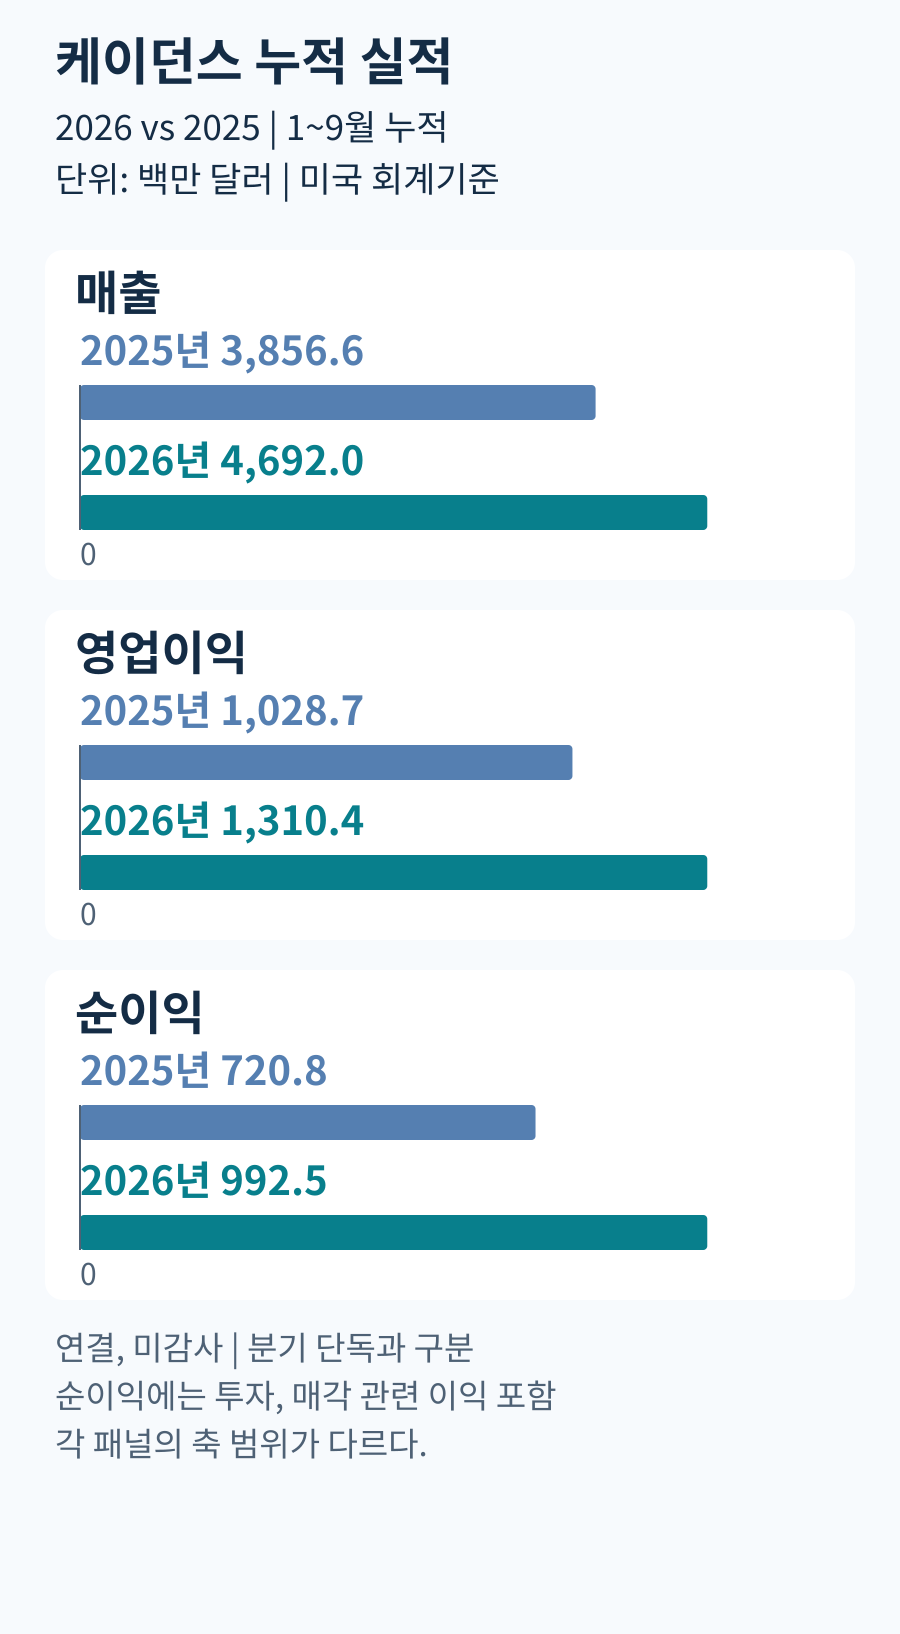
1~9월 누적 매출과 이익은 증가했다. 순이익에는 투자와 매각 관련 이익도 포함된다. 단위는 백만 달러다.
누적 순이익에는 자산 매각과 투자 이익도 포함돼 있어 전부 본업의 성과로 볼 수는 없다. 누적 영업이익은 늘었지만 최근 분기는 정체됐다. 누적 성장을 근거로 최근의 수익성 저하를 무시해서도, 한 분기만 보고 연간 사업이 무너졌다고 해석해서도 안 된다.
3. 개발과 판매 비용이 늘어 매출 증가분을 상당 부분 썼다
분기 연구개발비는 약 5억 3,750만 달러로 전년 약 4억 2,300만 달러보다 증가했다. 판매비와 관리비도 늘었고, 인수한 자산의 비용 배분과 구조조정 부담도 커졌다. 매출 증가가 영업이익 증가로 충분히 이어지지 못한 직접적인 이유다.
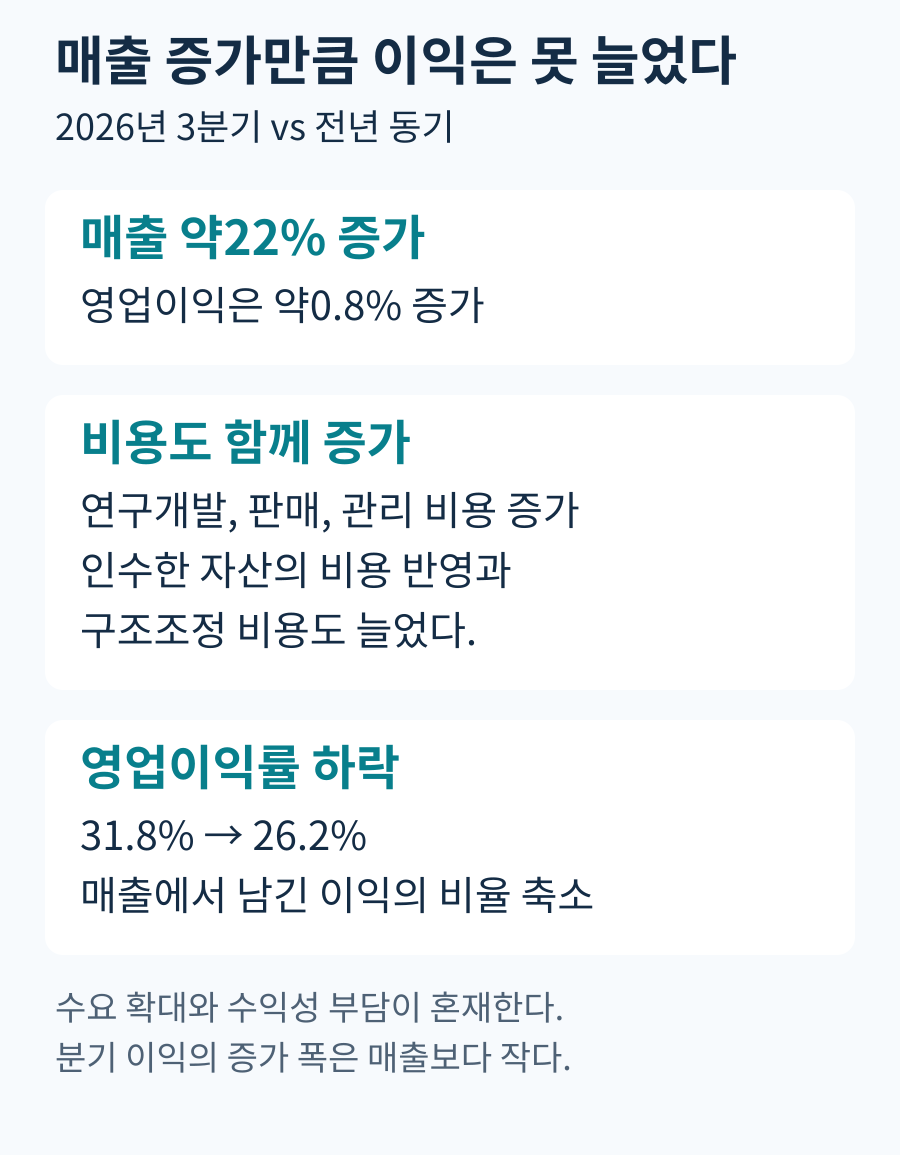
비용 증가로 3분기 영업이익률은 31.8%에서 26.2%로 낮아졌다. 매출 확대와 수익성 부담이 함께 나타났다.
연구개발비는 앞으로 팔 제품을 만드는 데 필요한 지출이다. 비용이 늘었다는 사실만으로 낭비라고 볼 수는 없다. 다만 미래 성장을 위한 투자라는 설명이 현재의 이익 압박을 없애 주지는 않는다. 늘어난 개발과 판매 지출이 이후 매출을 얼마나 만들고, 그때 비용 증가 속도가 안정되는지가 투자 효과를 가른다.
4. 현금 창출은 개선됐다. 수주잔고는 아직 미래 매출이다
1~3분기 영업현금 유입은 약 14억 1,440만 달러로 전년 약 11억 7,530만 달러보다 늘었다. 이미 발생한 현금 창출의 개선이라는 점은 긍정적이다.
회사는 수주잔고 82억 달러와 2026년 연간 매출 전망 63억 8,700만~64억 1,700만 달러를 제시했다. 수주잔고는 현재 매출이나 현금이 아니며, 연간 전망도 회사의 예상이다. 고객 주문이 실행되는 속도와 비용 관리가 함께 맞아야 좋은 수요가 더 나은 이익으로 연결된다.
이번 결과만으로 성장 투자가 실패했다고 결론 내릴 수는 없다. 반대로 주문이 많으니 이익률도 저절로 회복된다고 보기도 어렵다. 현재 확인된 것은 매출과 누적 현금 흐름의 개선, 그리고 최근 분기에 매출을 이익으로 연결하는 힘이 약해졌다는 점이다.
5. 정리: 성장 중이지만 비용 부담을 소화하는 단계다
케이던스의 좋은 점은 매출과 누적 이익, 현금 창출이 늘었다는 것이고, 걱정할 점은 최근 분기 매출 증가가 이익 증가로 거의 연결되지 않았다는 것이다. 사업의 성장 자체는 확인됐지만 수익성까지 고르게 좋아진 실적은 아니다. 이번 발표는 매출 성장률만 보고 낙관하기보다, 성장에 들어가는 비용과 실제로 남는 이익을 함께 평가해야 하는 결과다.
출처
케이던스, 2026년 3분기 실적 발표와 연결 재무표, 2026년 10월 26일 미국 현지시간.
케이던스 2026년 3분기 실적 공식 발표
'주식 투자 > 해외 주식 분석' 카테고리의 다른 글
| 메타 950억 달러 조달 계획 이후, 첫 공모는 375억 달러로 확대 (0) | 2026.10.28 |
|---|---|
| 브로드컴 630억 달러 금융 약정, 반도체 매출과 위험은 어떻게 바뀌나? (0) | 2026.10.28 |
| 비자 실적, 결제 증가로 이익은 늘었지만 현금흐름은 약해졌다 (0) | 2026.10.27 |
| 엑슨모빌, 이익은 회복됐지만 저평가로 단정하기 어렵다 (0) | 2026.10.27 |
| 앤트로픽 상장 추진, 2분기 영업흑자에도 상반기는 영업적자였다 (0) | 2026.10.27 |


댓글