캠시스는 로봇 카메라 공급망 보도로 주목받았지만, 이미 숫자로 확인되는 좋은 변화는 스마트폰 카메라 중심 본업의 실적 회복이다. 3분기 잠정 매출이 늘었고 영업손익은 전년 동기 적자에서 흑자로 바뀌었다. 다만 로봇 사업의 기대를 현재 이익으로 더해서 평가해서는 안 되며, 높은 고객 집중도와 차입 부담도 남아 있다.
주가 기준은 2026년 10월 27일 정규장 종가다. 캠시스는 코스닥 상장사이며 종목 코드는 050110이다.
1. 지금 돈을 버는 중심은 스마트폰 카메라다
캠시스는 스마트폰 등에 들어가는 카메라모듈을 개발하고 생산하는 회사다. 주요 고객은 삼성전자이며, 보안과 스마트가전 등 휴대전화 이외의 카메라 사업으로 적용 범위를 넓히고 있다.
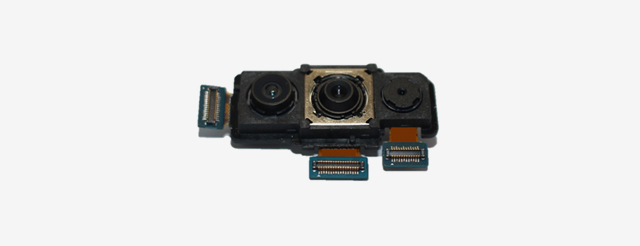
캠시스가 공식 홈페이지에서 소개하는 멀티 카메라 모듈.
2026년 상반기 삼성전자(해외법인 포함) 대상 매출은 연결 전체 매출의 약 98.5%였다. 현재 실적의 무게중심은 로봇보다 기존 고객의 카메라 수요에 있다.
따라서 로봇 공급망 진입 기대와 스마트폰 사업의 실제 회복은 따로 평가해야 한다. 새 사업은 고객과 제품을 넓힐 기회지만, 현재 회사가 얼마나 벌고 있는지는 기존 사업의 실적에서 먼저 드러난다.
2. 상한가의 배경으로 지목된 로봇 공급망 보도
10월 27일 캠시스의 정규장 종가는 7,050원으로 전 거래일 5,430원보다 29.83% 올랐다.
아래 일봉은 급등 다음 날 장중까지의 거래 흐름이다.
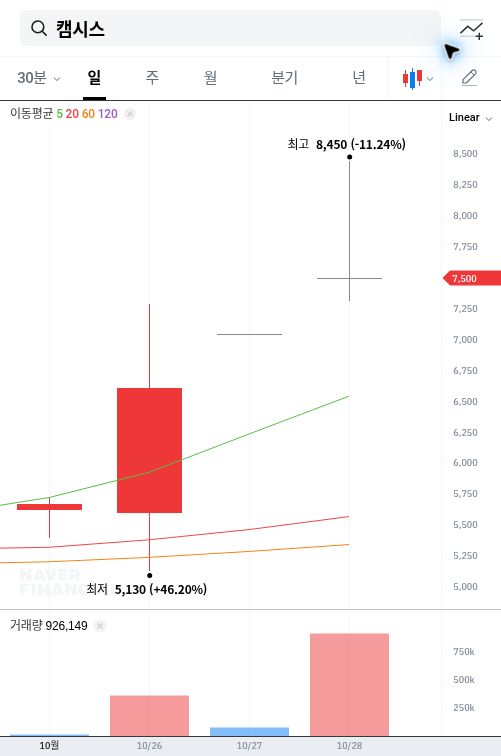
캠시스(050110)의 2026년 10월 23~28일 일봉. 10월 28일 장중 캔들과 시간외 거래가 포함돼 본문의 10월 27일 정규장 종가와 기준이 다르다. 가격 단위는 원.
전자신문은 이날 캠시스가 휴머노이드 로봇 아틀라스의 손에 들어가는 카메라 공급망에 참여한다고 보도했다. 또 전날 자사의 공급망 취재 보도 이후 관련 종목들이 상승했다고 설명했다. 이는 언론의 취재와 시장 해석이며, 회사가 공시한 확정 공급계약과 같은 수준으로 받아들여서는 안 된다.
로봇에 카메라가 채택되면 새로운 판매처를 확보할 기회가 된다. 하지만 공급망 참여 보도만으로 실제 판매량, 매출과 이익의 크기가 정해지는 것은 아니다. 현재 공시된 실적 회복을 로봇 납품 덕분이라고 설명할 근거도 없다.
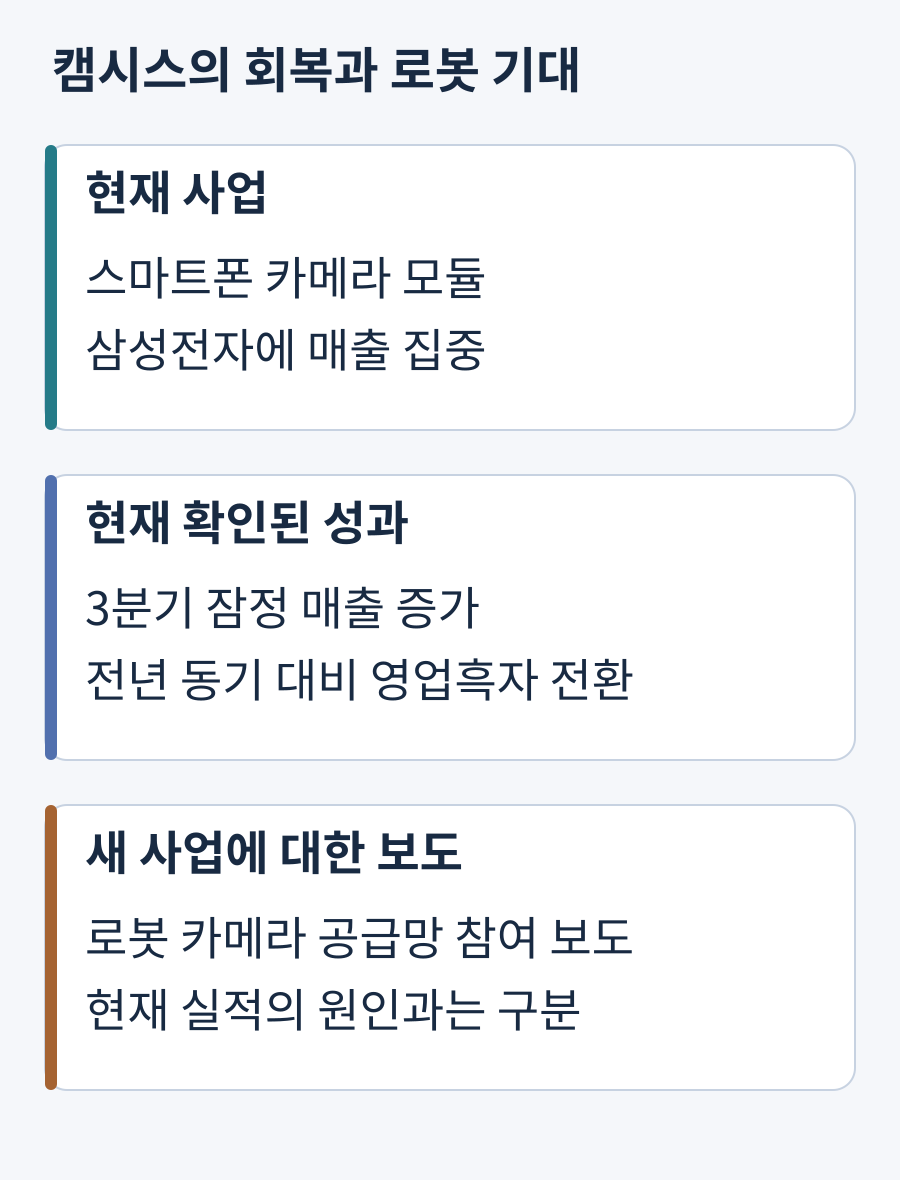
잠정 실적의 회복과 로봇 공급망 보도를 구분해야 한다.
보도에서 지목한 상승 배경은 로봇 사업 기대지만, 수익 회복을 보여주는 숫자는 별도로 발표된 잠정 실적이다.
3. 3분기와 누적 실적 모두 영업흑자로 돌아섰다
10월 19일 공시한 연결 잠정 실적이다. 금액은 억원 단위, 한국채택국제회계기준이며, 외부감사가 끝난 확정치가 아니어서 이후 달라질 수 있다. 3분기 단독은 7월 1일~9월 30일, 누적은 1월 1일~9월 30일이다.
3분기 단독 실적
| 항목, 억원 | 2025년 3분기 | 2026년 3분기 잠정 |
| 매출 | 1,113.84 | 1,536.74 |
| 영업이익/영업손실 | -32.85, 영업손실 | 74.34, 영업이익 |
매출은 전년 동기보다 38.0% 증가했고 영업손익은 흑자로 전환했다. 직전 2분기와 비교해도 매출은 26.1%, 영업이익은 186.1% 늘었다. 잠정 수치 기준으로 판매 규모와 본업에서 남기는 이익이 함께 개선됐다.
1~9월 누적 실적
| 항목, 억원 | 2025년 1~9월 | 2026년 1~9월 잠정 |
| 매출 | 3,962.95 | 4,489.75 |
| 영업이익/영업손실 | -100.72, 영업손실 | 160.36, 영업이익 |
누적 매출도 13.3% 증가했고 영업손익이 흑자로 바뀌었다. 3분기 한 번만 좋아진 것이 아니라, 누적 기준에서도 작년보다 나아진 결과다.
회사는 실적 개선 이유로 고급 스마트폰용 제품 공급 확대와 베트남 생산 운영의 효율화를 들었다. 이 설명대로라면 판매하는 제품의 구성과 생산비 부담이 함께 개선된 것이다. 이는 회사가 밝힌 원인 설명으로, 제품별 이익 기여액을 측정한 결과와는 구분해야 한다.
8월 14일 반기보고서에서는 2026년 1~6월 연결 순이익도 55.25억원으로, 전년 동기 순손실 -113.46억원에서 흑자로 전환했다. 이는 상반기 정기보고서 수치이며, 3분기나 1~9월 순이익을 뜻하지 않는다.
4. 현금 흐름과 빚은 개선됐지만, 고객 집중은 높다
상반기 영업활동 현금흐름은 138.46억원 유입이었다. 전년 동기의 262.08억원 유출에서 유입으로 바뀌었다. 상반기에는 장부상 이익뿐 아니라 사업 운영에 따른 현금 흐름도 좋아졌다. 이 현금 수치를 3분기까지 이어진 성과로 확대해서 해석해서는 안 된다.
6월 말 차입금은 779.36억원으로 2025년 말 1,028.36억원보다 249.00억원 줄었다. 같은 시점 현금은 227.65억원이었다. 빚을 줄인 점은 긍정적이지만, 차입금은 여전히 보유 현금보다 많았다. 차입금 수치는 리스부채를 제외한 장부금액이다.
고객 집중도는 또 다른 위험이다. 상반기 매출의 98.5%가 삼성전자(해외법인 포함)에서 발생했기 때문에 해당 고객의 제품 판매, 발주와 가격 협상 변화가 회사 실적에 큰 영향을 줄 수 있다. 주요 고객과의 거래를 장기간 고정된 매출이 보장되는 계약으로 이해하면 안 된다.
회사는 보안, 스마트가전용 카메라 등 비모바일 사업 매출이 4분기부터 본격화될 것으로 전망했다. 현재 확인된 실적과는 구분되는 회사 전망이다.
캠시스의 AI 카메라와 서버 연결 소개 그림.
새 카메라 사업은 이런 의존도를 낮출 가능성이 있다. 그러나 현재 매출 구성을 보면 고객 다변화가 이미 충분히 이뤄졌다고 평가할 단계는 아니다.
5. 전체 요약 및 정리
캠시스는 본업이 좋아지고 있다는 근거가 있다. 3분기와 1~9월 잠정 매출이 증가했고 영업손익은 전년 동기 대비 흑자로 전환했다. 상반기에는 영업현금 흐름도 유입으로 돌아섰으며 차입금이 감소했다.
반면 주요 고객 의존도는 높고 차입금은 현금보다 많다. 로봇 카메라 공급망 보도는 성장 기대를 높일 수 있지만, 그 기대를 이미 실현된 이익으로 볼 수는 없다.
현재 캠시스는 잠정 실적에서 본업의 회복이 나타나지만, 로봇 사업의 기대를 이미 실현된 이익으로 더해서 평가할 수는 없다. 실적 개선 자체는 긍정적이다. 그렇다고 상한가 이후의 주가가 저렴하다는 결론까지 자동으로 따라오는 것은 아니다.
'주식 투자 > 국내 주식 분석' 카테고리의 다른 글
| 한화에어로스페이스, 방산 수출과 조선 개선이 이끈 실적 성장 (0) | 2026.10.28 |
|---|---|
| SK 실적, 이익과 영업현금은 늘었지만 차입 부담은 여전하다 (0) | 2026.10.28 |
| 이지트로닉스 상한가, 자동충전 기술은 실적 회복으로 이어졌을까? (0) | 2026.10.28 |
| 나무가 상한가, 로봇 카메라 기대와 실제 실적은 어떻게 다를까? (0) | 2026.10.28 |
| 신한지주 실적, 누적 이익은 늘었지만 3분기 수익성은 둔화됐다 (0) | 2026.10.28 |


댓글