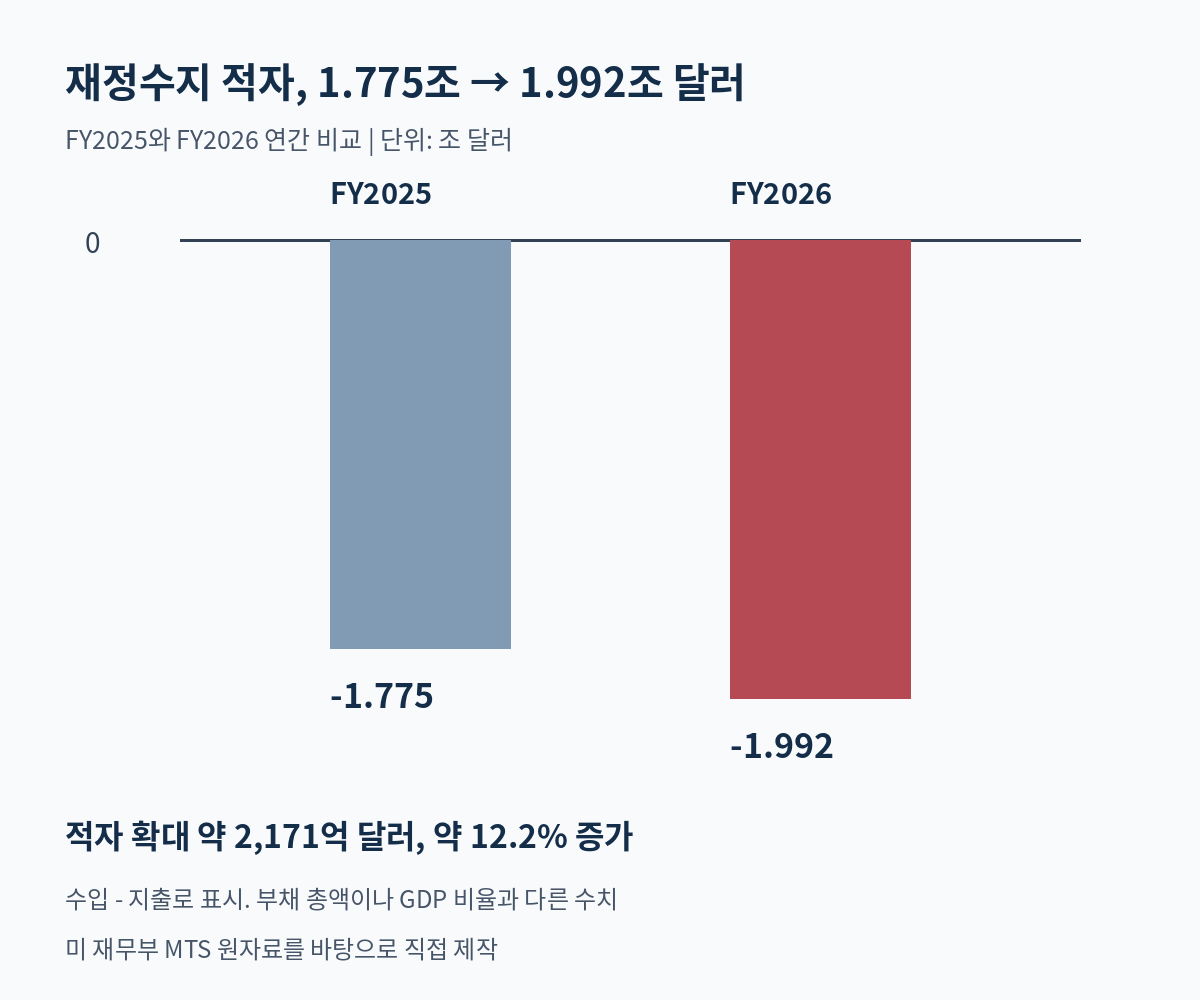
미국의 2026회계연도 재정적자가 약 1조 9,925억 달러로 최종 집계됐다. 이번 발표의 의미는 새로운 위기의 발견보다 이미 알려진 재정 부담을 실제 결산 수치로 확인했다는 데 있다. 투자자는 적자의 크기와 함께 국채 수요, 물가, 기업의 차입비용이 어떻게 맞물리는지 살펴볼 필요가 있다.
10월 17일에 새로 확인된 것은
미 의회예산국(CBO)은 10월 8일 이미 약 2조 달러의 적자를 잠정 추산했다. 이번 숫자를 시장이 처음 알게 된 충격으로 설명하면 과장이다. 새로 나온 정보는 재무부가 집계한 실제 수입과 지출, 연간 적자다. 이는 연말 집계 자료이며 별도의 재무제표 감사 의견을 의미하지 않는다.
세입이 늘어도 적자는 커졌다
재무부 원자료의 세입은 약 5.403조 달러, 지출은 7.396조 달러다. 전년보다 세입이 1,687억 달러 증가했지만 지출은 3,858억 달러 늘었다. 그 차이만큼 적자가 2,171억 달러 확대돼 전년 대비 증가율은 약 12.2%가 됐다.
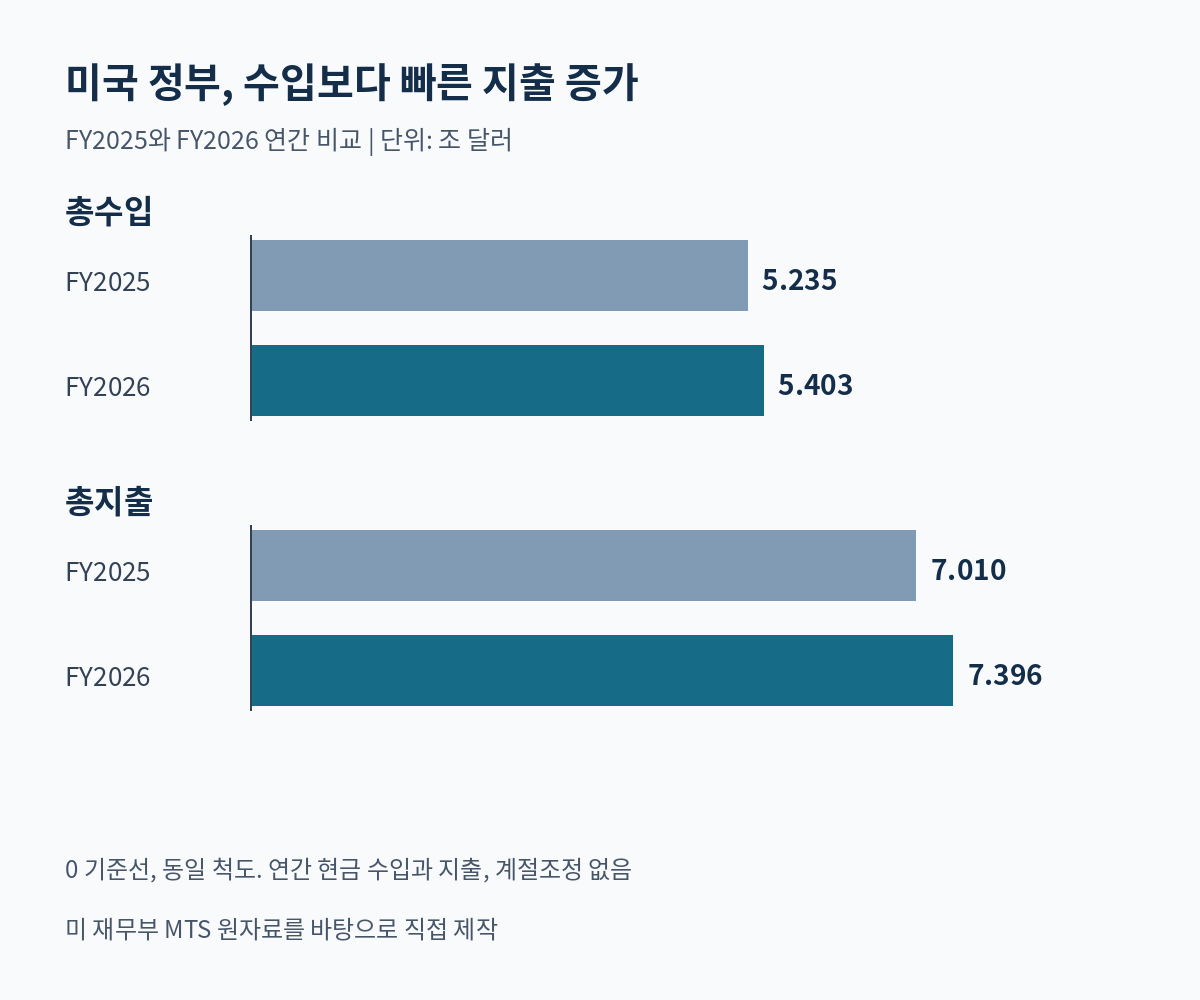
미국 연방정부 연간 현금 수입과 지출, 계절조정 없음. 아래 표 단위는 조 달러이며 소수 셋째 자리 반올림이다. FY2025는 2024년 10월 1일~2025년 9월 30일, FY2026은 2025년 10월 1일~2026년 9월 30일이다.
| 항목, 조 달러 | FY2025 연간 | FY2026 연간 |
| 총수입 | 5.235 | 5.403 |
| 총지출 | 7.010 | 7.396 |
| 재정수지, 적자 | -1.775 | -1.992 |
들어오는 돈이 늘어도 나가는 돈의 증가폭이 더 크면 재정수지는 악화된다. 전체 지출에서 세입으로 충당하지 못한 비중은 약 26.9%다. 다만 이 비율은 해당 연도의 수지 계산이며 실제 국채 발행액이나 국가부채 증가액과 정확히 같다는 뜻은 아니다.
이자비용과 관세 환급을 구분해서 보자
로이터가 전한 부채 이자지출은 약 1.36조 달러로 전년보다 12% 증가했다. 관세 환급액은 1,450억 달러였고 순관세 수입은 약 1,730억 달러로 줄었다. 사회보장, 의료 관련 지출과 국방비 증가도 적자 확대에 영향을 줬다.
여기서 1.36조 달러는 총이자 성격의 부채 이자지출이다. 다른 보고서의 순이자 수치와 정의를 맞추지 않은 채 비교하면 부담을 잘못 읽을 수 있다. 환급처럼 특정 사건에 영향을 받는 항목과 부채 잔액, 차환금리의 영향을 계속 받는 이자 항목도 따로 봐야 한다. 적자 전체를 한 정책이나 비용의 결과로 돌리기는 어렵다.
투자로 이어지는 경로는 조건부다
큰 적자는 정부의 자금 조달 필요를 보여준다. 민간과 해외 투자자의 국채 수요가 충분하지 않다면 장기금리에 상승 압력이 생길 수 있다. 그러면 장기채 가격뿐 아니라 주택담보대출, 기업의 차환비용, 미래 이익에 높은 가치를 부여받는 주식의 평가에도 부담이 번질 수 있다. 이는 가능한 전달 경로에 대한 해석이며, 이번 발표가 실제 시장 변동을 일으켰다는 인과관계 확인은 아니다.
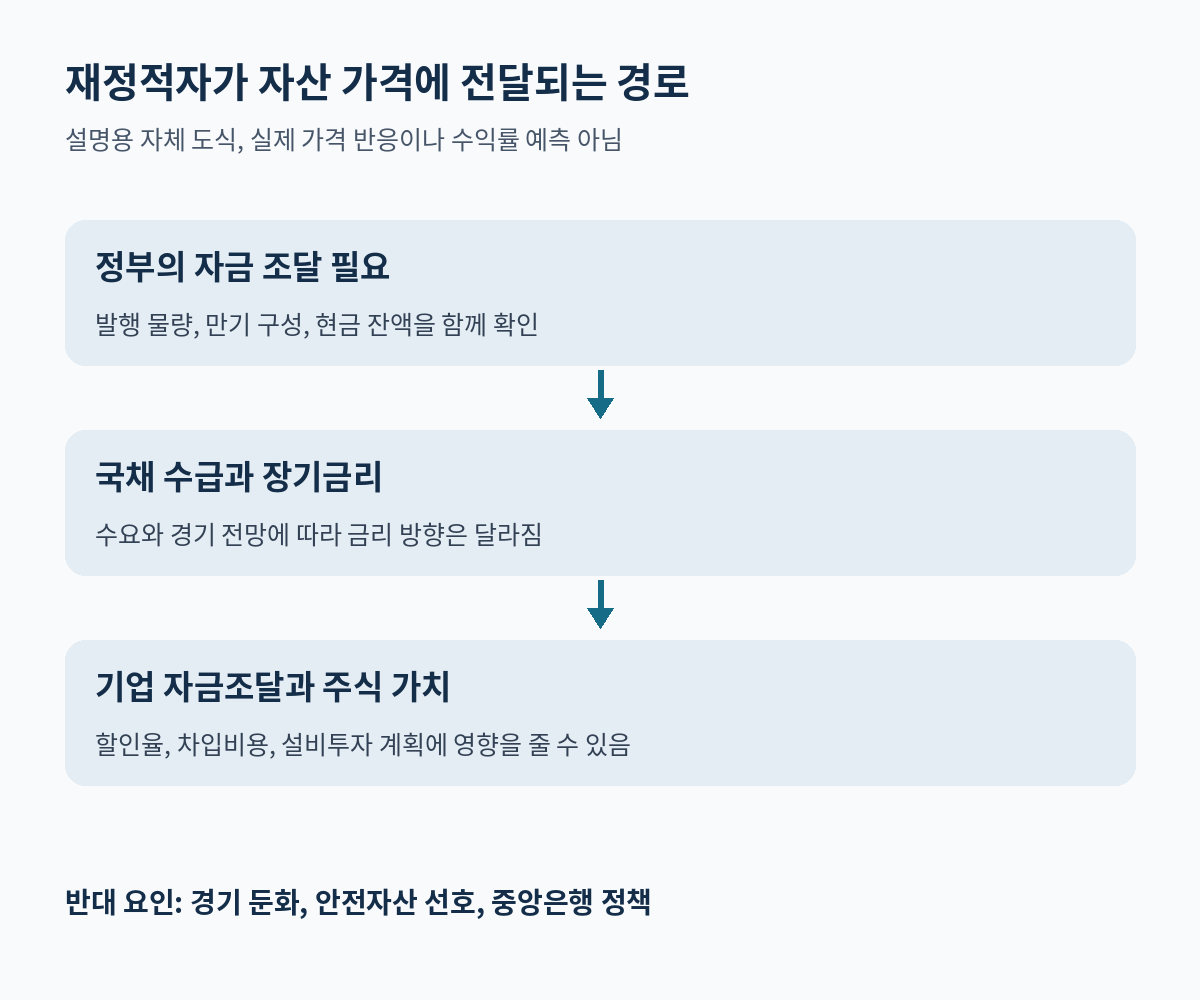
반대 경로도 있다. 성장 둔화나 물가 안정으로 안전자산 수요가 커지면 적자가 큰 상태에서도 국채금리는 내려갈 수 있다. 적자 숫자 하나로 장기채 하락이나 달러 상승을 단정할 수 없는 이유다. 발표 뒤 국채 입찰 수요, 장단기 금리 변화, 물가 기대를 함께 확인해야 한다.
숫자보다 확인 순서가 중요하다
한국 투자자에게는 채권 만기뿐 아니라 환율과 환헤지 여부도 중요하다. 미국 금리가 내려 채권 가격이 올라가더라도 원화 강세가 겹치면 원화 기준 수익률은 달라진다. 주식 역시 정부의 조달 부담을 기업 전체의 실적 악화로 바로 연결하기보다 차입 규모와 만기, 현금흐름을 따로 점검하는 편이 합리적이다.
잠정치와 크게 다르지 않은 확정 발표를 곧바로 매매 신호로 바꾸는 것은 성급하다. 적자 규모, 국채 수요, 물가와 성장, 보유자산의 금리와 환율 민감도를 차례로 확인하는 것이 더 유용하다.
'주식 투자 > 시황 분석' 카테고리의 다른 글
| 중국 성장률 4.5%로 반등, 중국 관련 주식도 회복할까? (0) | 2026.10.21 |
|---|---|
| 딥시크 V4.1 업데이트, AI 코딩 비용은 어떻게 달라질까? (0) | 2026.10.18 |
| 코스피, 코스닥 급락, 금리와 반도체 수급에서 찾는 원인과 회복 조건 (0) | 2026.10.15 |
| IMF 세계경제전망 3.1%로 상향, 해외주식에는 호재일까? (0) | 2026.10.14 |
| 6월 8일 국장 전망: 반도체 폭락과 환율 1,560원 돌파, '검은 월요일' 대응 전략 (0) | 2026.06.08 |


댓글