최근 분기 매출은 전년보다 두 배 이상 늘었지만 순이익에는 투자지분 손익이 포함된다. 낮아 보이는 PER만으로 지속 가능한 이익과 미래의 투자 부담까지 설명할 수는 없다.
분석 기준일은 2026년 10월 20일이다. 최신 확인 주가는 미국 동부시간 10월 19일 16:00 정규장 종가 217.09달러로, 한국시간으로는 10월 20일 05:00이다. 차트와 지표도 10월 19일 봉을 지정해 확인했다. 최신 확인 실적은 2026년 7월 26일 종료한 FY2027 Q2이며 8월 26일 발표됐다. 프리마켓 시세와 회계기간, 발표일을 구분했다.
회사 소개
엔비디아(NVIDIA)는 그래픽과 병렬계산을 수행하는 GPU를 설계하고, CPU와 네트워크, 시스템 및 CUDA 소프트웨어를 함께 제공하는 가속컴퓨팅 기업이다. 게임용 그래픽에서 출발한 사업은 인공지능(AI) 학습과 추론을 수행하는 데이터센터 중심으로 확대됐다. 아래 사업과 재무 설명은 공식 투자자정보(IR), 연차보고서와 분기보고서를 기준으로 한다.
그림 설명: NVIDIA GeForce RTX 4070 Founders Edition의 실제 제품 사진, 사진: Xavier Foucrier / Unsplash. 소비자용 그래픽카드의 예시이며 데이터센터 GPU나 Blackwell 제품 사진은 아니다.
대체 텍스트: NVIDIA GeForce RTX 4070 Founders Edition 실물 사진
핵심 질문은 빠른 칩을 계속 만드는지에 그치지 않는다. 고객이 전체 시스템을 선택하고 반복 구매하는지, 그 매출이 현금으로 회수되는지, 장기 공급약정과 자사주 매입을 거친 뒤 주당가치가 늘어나는지를 함께 봐야 한다.
1. 사업 구조와 경쟁력: 칩에서 데이터센터 플랫폼으로
GPU는 많은 계산을 병렬로 수행하는 반도체이고 CPU는 범용 중앙처리장치다. NVLink는 칩 사이의 고속 연결, InfiniBand와 Ethernet은 네트워크 기술이며 CUDA는 GPU용 소프트웨어 개발 기반이다. 이들을 함께 공급하는 구조가 엔비디아의 경쟁력을 설명한다.
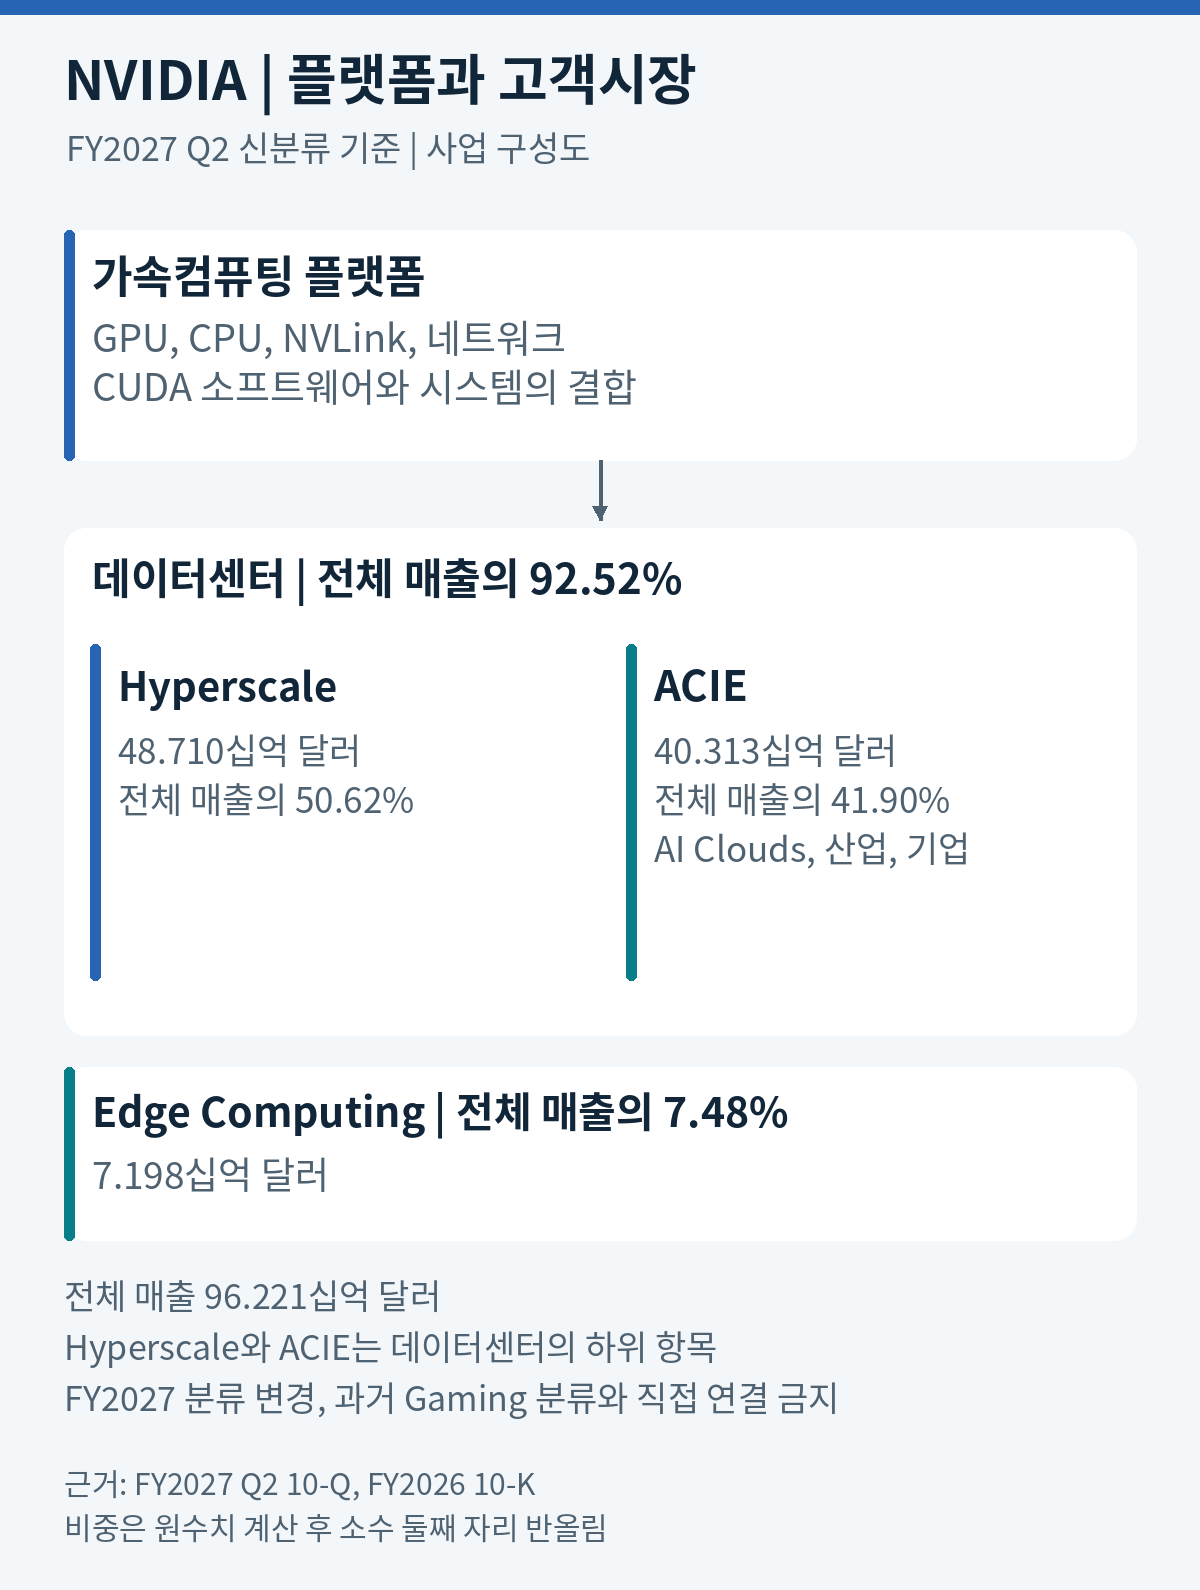
그림 설명: NVIDIA의 가속컴퓨팅 플랫폼과 FY2027 Q2 시장별 수익 구조. 대형 클라우드 고객군(Hyperscale)과 AI 클라우드 및 산업, 기업 고객군(ACIE)은 데이터센터에 포함되며 중복 합산하지 않는다.
대체 텍스트: GPU, CPU, NVLink, 네트워크, CUDA가 플랫폼을 구성한다. FY2027 Q2 데이터센터 92.52%는 Hyperscale 50.62%와 ACIE 41.90%로 나뉘며 Edge Computing은 7.48%다.
FY2027 Q2 시장별 매출, 금액 단위 백만 달러
| 시장 구분 | 매출 | 전체 비중 |
| 데이터센터 전체 | 89,023 | 92.52% |
| 그중 Hyperscale | 48,710 | 50.62% |
| 그중 ACIE | 40,313 | 41.90% |
| Edge Computing | 7,198 | 7.48% |
| 전체 | 96,221 | 100.00% |
| 시장 구분 | 전년동기 매출 | YoY |
| 데이터센터 전체 | 41,096 | +116.62% |
| 그중 Hyperscale | 24,168 | +101.55% |
| 그중 ACIE | 16,928 | +138.14% |
| Edge Computing | 5,647 | +27.47% |
| 전체 | 46,743 | +105.85% |
Hyperscale은 대형 클라우드 고객군이고 ACIE는 AI Clouds, Industrial & Enterprise를 줄인 말로 AI 클라우드와 산업 및 기업 고객군이다. 데이터센터 89,023은 두 하위 항목의 합이므로 표의 모든 행을 더하면 중복이다. 시장별 매출비중이 곧 제품별 영업이익 비중이라는 뜻도 아니다.
FY2027 Q1부터 시장 분류가 바뀌었고 Q2에는 한 고객이 ACIE에서 Hyperscale로 이동해 비교기간도 다시 작성됐다. 위 YoY는 최신 Q2 발표의 재작성 비교값 기준이다. 과거 Gaming이나 Automotive 매출을 새 Edge Computing과 같은 연속계열로 연결하지 않았다.
완료 회계연도 FY2026의 기존 시장 분류
| 시장 | 매출, 백만 달러 | 전체 비중 |
| Data Center | 193,737 | 89.72% |
| Gaming | 16,042 | 7.43% |
| Professional Visualization | 3,191 | 1.48% |
| Automotive | 2,349 | 1.09% |
| OEM and Other | 619 | 0.29% |
| 합계 | 215,938 | 100.00% |
위 시장 분류와 회계상 사업부문도 다르다. FY2026의 회계상 Compute & Networking 매출은 193,479, Graphics는 22,459백만 달러다. 시장별 Data Center 193,737을 Compute & Networking으로 바꾸어 쓰지 않았다. 반올림한 비중의 합은 100%와 조금 다를 수 있다.
하드웨어, 네트워크와 소프트웨어 라이브러리를 함께 쓰는 고객은 개발과 운영방식을 바꿀 때 비용을 부담할 수 있다. 회사는 FY2026 연차보고서에서 개발자 생태계를 750만 명으로 설명했다. 이는 회사가 제시한 규모이며 독립 검증된 시장점유율이나 영구적인 가격 결정력의 증거는 아니다.
경쟁은 AMD, Huawei, Intel의 가속기뿐 아니라 Alphabet, Amazon, Microsoft 등 고객의 자체칩에서도 온다. 네트워크에서는 Broadcom, Arista, Marvell, Cisco 제품과도 경쟁한다. 파운드리, 고대역폭 메모리(HBM), 첨단패키징을 외부 공급망에 의존하므로 설계 경쟁력이 생산능력과 납기를 완전히 통제한다는 뜻은 아니다.
앞으로 1~3년의 투자논지, 세 줄
1. AI 학습과 추론에 필요한 계산량이 늘고 고객의 투자수익이 확인되면 GPU, 네트워크, 시스템을 묶은 수요가 이어질 수 있다
2. CUDA와 시스템 통합의 편의성이 고객의 실제 총비용 절감으로 연결되면 경쟁 제품과 자체칩이 늘어도 플랫폼의 가치를 유지할 수 있다
3. 성장한 이익이 현금으로 회수되고 공급약정과 고객 지원 부담을 감당한 뒤 주당가치로 돌아오는지가 장기 수익률을 가른다
2. 실적: 최근 5개 회계연도와 8개 단일분기
모든 손익 주표는 미국 일반회계기준(US GAAP)의 연결 실제 실적이다. FY는 회계연도이며 1월 말에 종료하므로 달력연도와 다르다. 별도 표시가 없으면 금액은 백만 달러(USD million), 주당 수치는 달러다. 그림은 읽기 쉽게 십억 달러로 표시하며 표의 1,000백만 달러가 그림의 1십억 달러다.
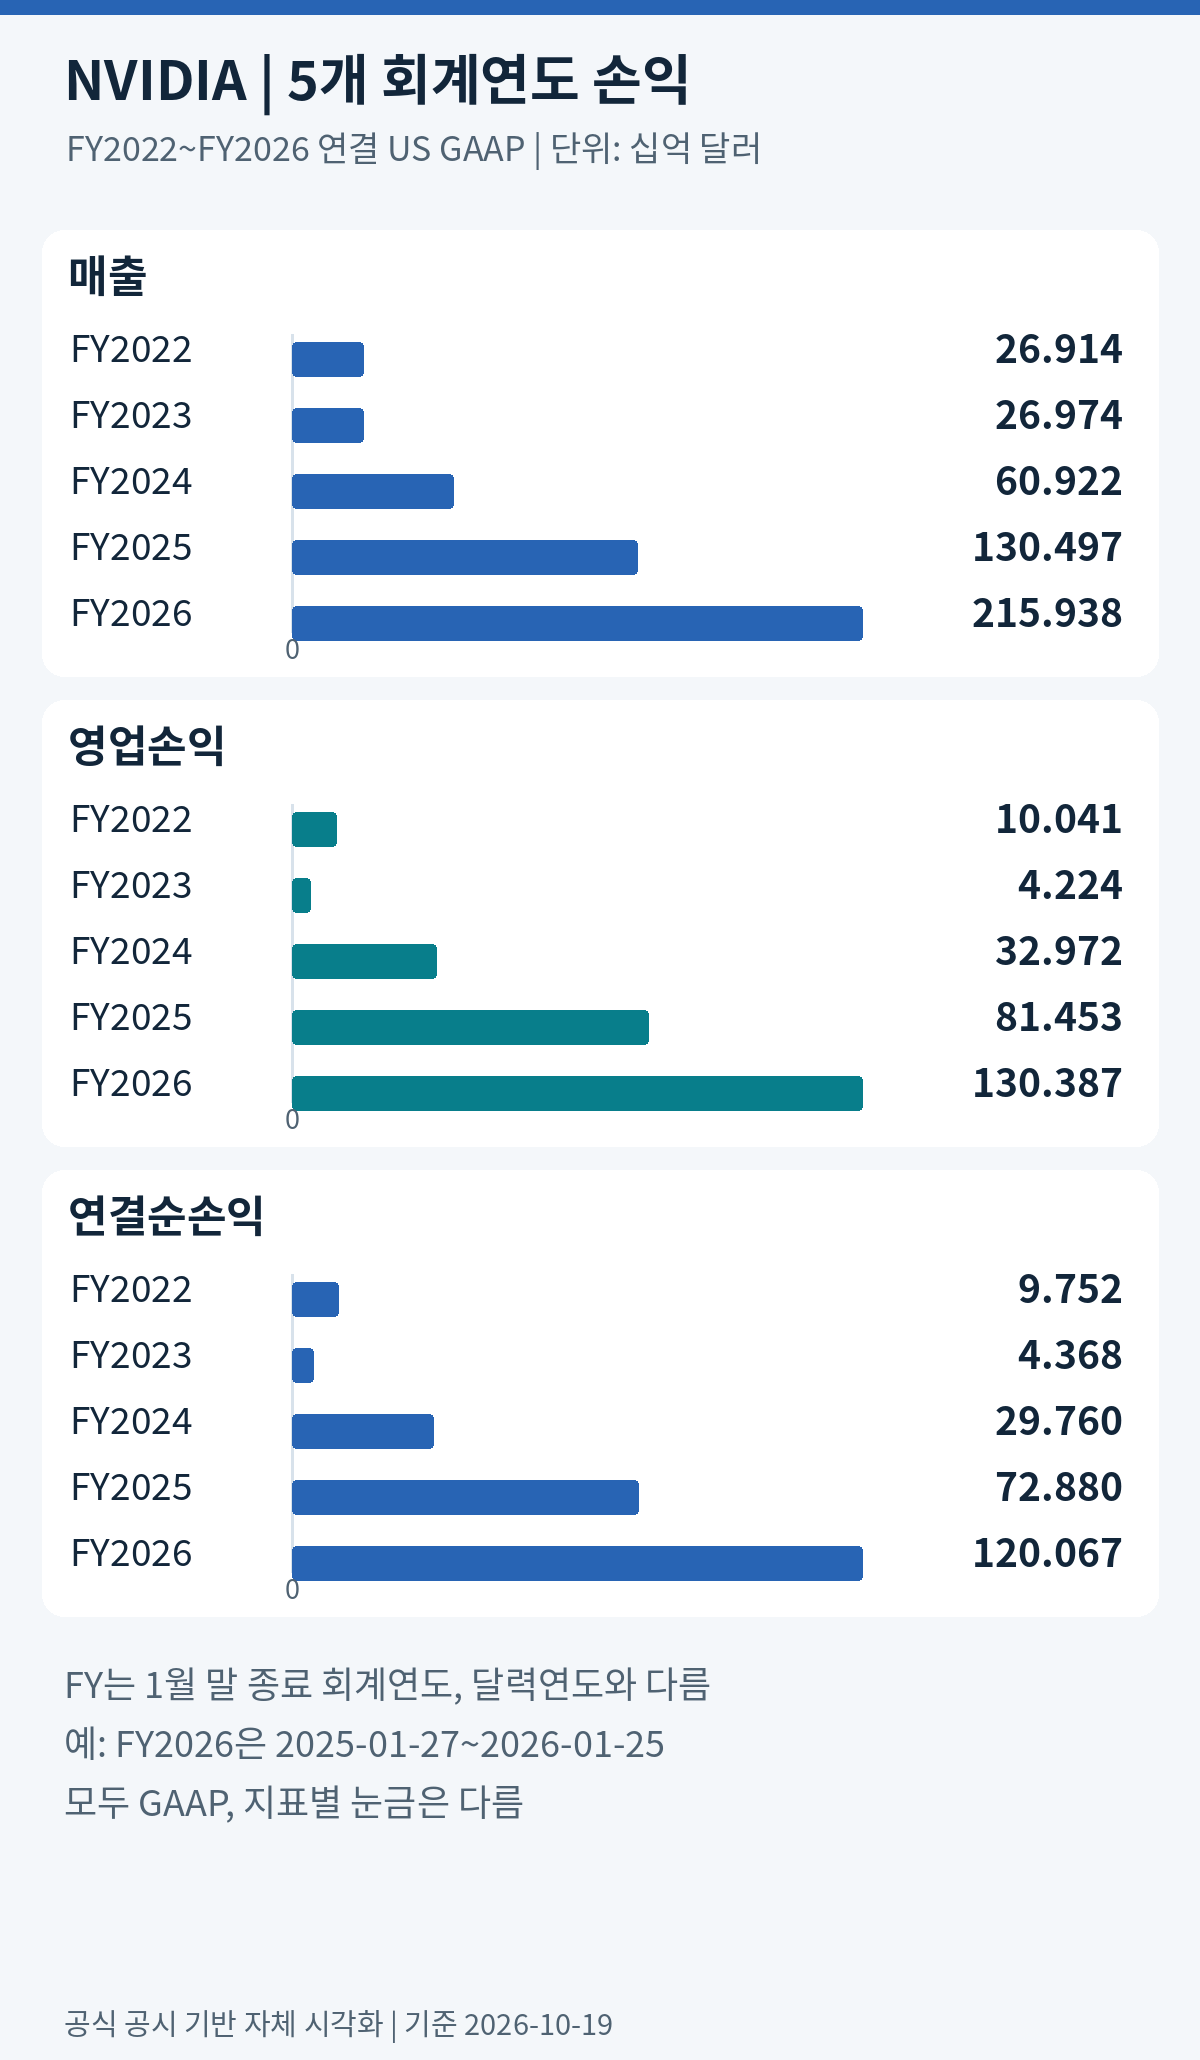
그림 설명: FY2022~FY2026 연결 US GAAP 매출, 영업이익과 순이익. 그림의 단위는 십억 달러이며 지표별 막대 눈금은 다르다. FY2026은 2025년 1월 27일~2026년 1월 25일이다.
대체 텍스트: NVIDIA FY2022~FY2026 매출 26.914, 26.974, 60.922, 130.497, 215.938십억 달러와 영업이익 및 순이익 추이
| 회계연도 | 매출 | 영업이익 |
| FY2022 | 26,914 | 10,041 |
| FY2023 | 26,974 | 4,224 |
| FY2024 | 60,922 | 32,972 |
| FY2025 | 130,497 | 81,453 |
| FY2026 | 215,938 | 130,387 |
| 회계연도 | 순이익 | 영업이익률 |
| FY2022 | 9,752 | 37.31% |
| FY2023 | 4,368 | 15.66% |
| FY2024 | 29,760 | 54.12% |
| FY2025 | 72,880 | 62.42% |
| FY2026 | 120,067 | 60.38% |
| 회계연도 | 순이익률 |
| FY2022 | 36.23% |
| FY2023 | 16.19% |
| FY2024 | 48.85% |
| FY2025 | 55.85% |
| FY2026 | 55.60% |
연간 성장률과 매출총이익률
| 회계연도 | 매출 YoY | 영업이익 YoY |
| FY2022 | +61.40% | +121.56% |
| FY2023 | +0.22% | -57.93% |
| FY2024 | +125.85% | +680.59% |
| FY2025 | +114.20% | +147.04% |
| FY2026 | +65.47% | +60.08% |
| 회계연도 | 순이익 YoY | 매출총이익률 |
| FY2022 | +125.12% | 64.93% |
| FY2023 | -55.21% | 56.93% |
| FY2024 | +581.32% | 72.72% |
| FY2025 | +144.89% | 74.99% |
| FY2026 | +64.75% | 71.07% |
YoY는 전년 같은 기간 대비 증가율이고 매출총이익률은 매출에서 매출원가를 뺀 이익의 비중이다. FY2022의 비교 대상 FY2021은 매출 16,675, 영업이익 4,532, 순이익 4,332백만 달러다. FY2021은 53주, FY2022~FY2026은 각각 52주다.
| 회계연도 | 시작일 | 종료일 |
| FY2022 | 2021-02-01 | 2022-01-30 |
| FY2023 | 2022-01-31 | 2023-01-29 |
| FY2024 | 2023-01-30 | 2024-01-28 |
| FY2025 | 2024-01-29 | 2025-01-26 |
| FY2026 | 2025-01-27 | 2026-01-25 |
| 회계연도 | 발표일, 미국 현지 |
| FY2022 | 2022-02-16 |
| FY2023 | 2023-02-22 |
| FY2024 | 2024-02-21 |
| FY2025 | 2025-02-26 |
| FY2026 | 2026-02-25 |
FY2022~FY2026 매출의 연평균 증가율은 68.30%다. 다만 FY2023에는 매출이 사실상 정체했고 영업이익은 57.93% 감소했다. FY2026에는 매출이 65.47% 늘었지만 영업이익률은 62.42%에서 60.38%로 내려갔다. 장기 성장이 모든 해의 수익성 개선을 뜻하지는 않는다.
최근 8개 단일분기 손익
Q1~Q4는 회계연도의 각 분기를 뜻한다. 아래는 FY2025 Q3부터 FY2027 Q2까지 각 13주짜리 분기 실적이며, 반기 누적을 분기처럼 사용하지 않았다. 4분기도 회사가 직접 발표한 단일분기 수치다.
| 분기 | 매출 | 영업이익 |
| FY2025 Q3 | 35,082 | 21,869 |
| FY2025 Q4 | 39,331 | 24,034 |
| FY2026 Q1 | 44,062 | 21,638 |
| FY2026 Q2 | 46,743 | 28,440 |
| FY2026 Q3 | 57,006 | 36,010 |
| FY2026 Q4 | 68,127 | 44,299 |
| FY2027 Q1 | 81,615 | 53,536 |
| FY2027 Q2 | 96,221 | 63,734 |
| 분기 | 순이익 | 영업이익률 |
| FY2025 Q3 | 19,309 | 62.34% |
| FY2025 Q4 | 22,091 | 61.11% |
| FY2026 Q1 | 18,775 | 49.11% |
| FY2026 Q2 | 26,422 | 60.84% |
| FY2026 Q3 | 31,910 | 63.17% |
| FY2026 Q4 | 42,960 | 65.02% |
| FY2027 Q1 | 58,321 | 65.60% |
| FY2027 Q2 | 59,688 | 66.24% |
| 분기 | 순이익률 |
| FY2025 Q3 | 55.04% |
| FY2025 Q4 | 56.17% |
| FY2026 Q1 | 42.61% |
| FY2026 Q2 | 56.53% |
| FY2026 Q3 | 55.98% |
| FY2026 Q4 | 63.06% |
| FY2027 Q1 | 71.46% |
| FY2027 Q2 | 62.03% |
분기별 전년동기 대비와 매출총이익률
| 분기 | 매출 YoY | 영업이익 YoY |
| FY2025 Q3 | +93.61% | +109.94% |
| FY2025 Q4 | +77.94% | +76.53% |
| FY2026 Q1 | +69.18% | +27.97% |
| FY2026 Q2 | +55.60% | +52.56% |
| FY2026 Q3 | +62.49% | +64.66% |
| FY2026 Q4 | +73.21% | +84.32% |
| FY2027 Q1 | +85.23% | +147.42% |
| FY2027 Q2 | +105.85% | +124.10% |
| 분기 | 순이익 YoY | 매출총이익률 |
| FY2025 Q3 | +108.90% | 74.56% |
| FY2025 Q4 | +79.82% | 73.03% |
| FY2026 Q1 | +26.17% | 60.52% |
| FY2026 Q2 | +59.18% | 72.42% |
| FY2026 Q3 | +65.26% | 73.41% |
| FY2026 Q4 | +94.47% | 75.00% |
| FY2027 Q1 | +210.63% | 74.93% |
| FY2027 Q2 | +125.90% | 74.98% |
분기별 전분기 대비
| 분기 | 매출 QoQ | 영업이익 QoQ |
| FY2025 Q3 | +16.78% | +17.31% |
| FY2025 Q4 | +12.11% | +9.90% |
| FY2026 Q1 | +12.03% | -9.97% |
| FY2026 Q2 | +6.08% | +31.44% |
| FY2026 Q3 | +21.96% | +26.62% |
| FY2026 Q4 | +19.51% | +23.02% |
| FY2027 Q1 | +19.80% | +20.85% |
| FY2027 Q2 | +17.90% | +19.05% |
| 분기 | 순이익 QoQ |
| FY2025 Q3 | +16.33% |
| FY2025 Q4 | +14.41% |
| FY2026 Q1 | -15.01% |
| FY2026 Q2 | +40.73% |
| FY2026 Q3 | +20.77% |
| FY2026 Q4 | +34.63% |
| FY2027 Q1 | +35.76% |
| FY2027 Q2 | +2.34% |
QoQ는 바로 전분기 대비다. FY2026 Q1은 매출이 늘었지만 영업이익과 순이익은 전분기보다 감소했다. 이 분기에는 중국 수출통제에 따른 H20 관련 비용 4,500백만 달러가 있었다. FY2027 Q1의 높은 YoY에는 낮아진 비교이익의 영향도 포함된다.
| 분기 | 시작일 | 종료일 |
| FY2025 Q3 | 2024-07-29 | 2024-10-27 |
| FY2025 Q4 | 2024-10-28 | 2025-01-26 |
| FY2026 Q1 | 2025-01-27 | 2025-04-27 |
| FY2026 Q2 | 2025-04-28 | 2025-07-27 |
| FY2026 Q3 | 2025-07-28 | 2025-10-26 |
| FY2026 Q4 | 2025-10-27 | 2026-01-25 |
| FY2027 Q1 | 2026-01-26 | 2026-04-26 |
| FY2027 Q2 | 2026-04-27 | 2026-07-26 |
| 분기 | 발표일, 미국 현지 |
| FY2025 Q3 | 2024-11-20 |
| FY2025 Q4 | 2025-02-26 |
| FY2026 Q1 | 2025-05-28 |
| FY2026 Q2 | 2025-08-27 |
| FY2026 Q3 | 2025-11-19 |
| FY2026 Q4 | 2026-02-25 |
| FY2027 Q1 | 2026-05-20 |
| FY2027 Q2 | 2026-08-26 |
FY2025 Q3와 Q4, FY2026 Q1과 Q2의 YoY 비교에는 각각 FY2024 Q3, Q4, FY2025 Q1, Q2를 사용했다. 최초 분기인 FY2025 Q3의 QoQ 기준은 FY2025 Q2다. 증감률은 원수치로 계산한 뒤 소수 둘째 자리에서 표시했다.
공시 기간별 수치는 그대로 유지했다. FY2025의 4개 분기 매출과 순이익 합은 연간과 같지만 매출총이익과 영업이익 합은 연간보다 각각 1백만 달러 크다. FY2026의 분기 손익 합은 연간과 일치한다. 독립적으로 표시된 공시 정밀도 차이를 임의로 한 분기에 배분하지 않았다.
2-1. 최신 분기와 반기 누적: 순이익과 본업의 구분
FY2027 Q2는 2026년 4월 27일~7월 26일의 3개월, H1은 1월 26일~7월 26일의 6개월이다. H1은 회계연도 시작 이후 누적(YTD)이자 상반기다. 상반기에는 Q2가 이미 포함되어 있으므로 두 금액을 더하지 않는다.
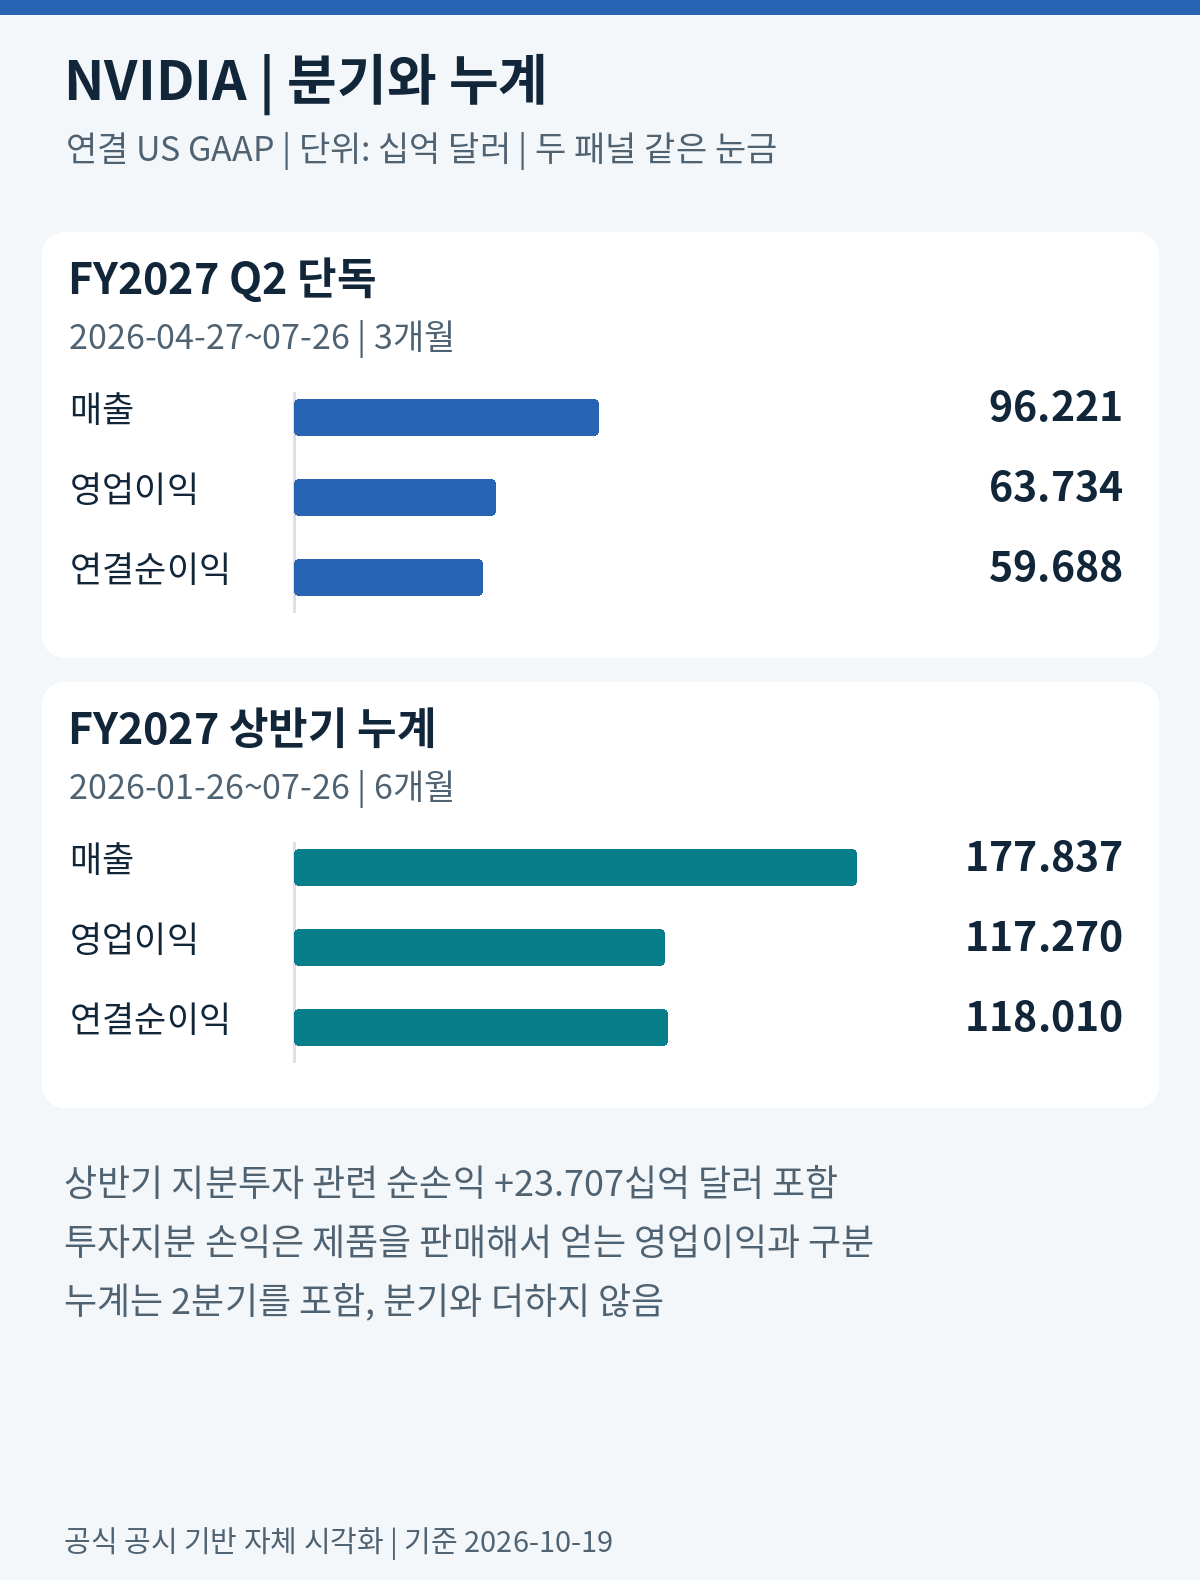
그림 설명: 연결 US GAAP, 그림 단위 십억 달러. Q2 단독과 반기 누적은 별개 패널이며 같은 눈금을 사용한다. 반기 순이익에는 지분투자 관련 순손익 23.707십억 달러가 포함되므로 영업이익과 구분한다.
대체 텍스트: FY2027 Q2 매출 96.221, 영업이익 63.734, 순이익 59.688십억 달러와 H1 매출 177.837, 영업이익 117.270, 순이익 118.010십억 달러의 비교
| 항목, 백만 달러 | FY2027 Q2 | Q2 YoY |
| 매출 | 96,221 | +105.85% |
| 영업이익 | 63,734 | +124.10% |
| 순이익 | 59,688 | +125.90% |
| 항목, 백만 달러 | FY2027 H1 | H1 YoY |
| 매출 | 177,837 | +95.84% |
| 영업이익 | 117,270 | +134.17% |
| 순이익 | 118,010 | +161.10% |
| 수익성 | FY2027 Q2 | FY2027 H1 |
| 매출총이익률 | 74.98% | 74.96% |
| 영업이익률 | 66.24% | 65.94% |
| 순이익률 | 62.03% | 66.36% |
반기 YoY의 비교 실적은 FY2026 H1 매출 90,805, 영업이익 50,078, 순이익 45,197백만 달러다. 최신 반기 원문은 Q1과 Q2 개별 공시액의 합보다 매출과 순이익이 각각 1백만 달러 크다. 위 표와 그림은 반기에는 반기 공시값을, 분기에는 분기 공시값을 유지했다.
Q2 영업이익은 전분기보다 19.05% 증가했지만 순이익 증가는 2.34%에 그쳤다. 이전 Q1의 순이익률은 71.46%로 영업이익률 65.60%를 웃돌았고, H1에는 투자지분 관련 순손익 23,707백만 달러가 포함됐다. 투자자산의 이익은 공시된 이익이지만 GPU를 판매해 반복적으로 얻는 영업이익과 성격이 다르다.
투자이익만 순이익에서 빼서 정상 순이익이라고 부르지 않았다. 관련 세금과 다른 비영업 항목도 함께 조정해야 하기 때문이다. 최신 분기의 순이익을 네 배 해 연간 전망으로 사용하는 방식도 채택하지 않았다.
FY2027부터 회사의 조정실적(non-GAAP)에 주식보상비용을 포함하는 기준 변경이 있었다. Q2의 GAAP 순이익은 59,688, non-GAAP 순이익은 53,954백만 달러이며 희석 EPS는 각각 2.46달러와 2.22달러다. 조정실적이 GAAP보다 작을 수도 있으며, 서로 다른 기준을 이어 붙여 성장률을 계산하면 안 된다.
3. 펀더멘탈의 질: 자본수익률, 현금, 부채, 주당가치
자기자본이익률(ROE)은 연결 GAAP 순이익을 기초와 기말 자기자본의 평균으로 나눈 값이다. 투하자본수익률(ROIC)은 세후영업이익을 평균 투자자본으로 나눈 자체 계산치다. 두 지표는 주가 수익률과 다르다.
| 회계연도 | ROE | ROIC |
| FY2022 | 44.83% | 68.77% |
| FY2023 | 17.93% | 24.44% |
| FY2024 | 91.46% | 124.90% |
| FY2025 | 119.18% | 198.22% |
| FY2026 | 101.49% | 149.78% |
| 회계연도 | 실제 유효세율 | 기말 투자자본 |
| FY2022 | 1.90% | 16,350 |
| FY2023 | -4.47% | 19,758 |
| FY2024 | 12.00% | 26,703 |
| FY2025 | 13.26% | 44,580 |
| FY2026 | 15.12% | 103,205 |
ROIC의 세후영업이익은 영업이익에 1에서 실제 유효세율을 뺀 값을 곱했다. 유효세율은 법인세비용을 세전이익으로 나눈 비율이다. 투자자본은 자기자본에 단기 및 장기 이자부채를 더하고 현금과 유동 유가증권을 차감했다. 영업리스부채는 제외하며 영업권과 비유동 비상장 투자자산은 차감하지 않았다.
기초 분모에 필요한 FY2021 말 자기자본은 16,893, 투자자본은 12,295백만 달러다. FY2023에는 법인세 혜택 -187백만 달러를 그대로 반영해 유효세율이 -4.47%이고 세후영업이익이 영업이익보다 크다. 고정세율로 정상화한 값과 혼동하지 않아야 한다.
FY2026 ROE 101.49%와 ROIC 149.78%는 높은 수익성을 보여주지만 이 비율이 영구히 유지된다는 뜻은 아니다. 현금과 유가증권을 투자자본에서 빼는 방식, 연구개발비를 자산으로 쌓지 않고 비용으로 처리하는 회계도 분모에 영향을 준다. 특히 유동 유가증권에는 주식성 자산도 포함되므로 다른 제공업체의 ROIC와 바로 비교하지 않았다.
영업현금흐름과 잉여현금흐름, 단위 백만 달러
영업현금흐름(OCF)은 영업활동으로 들어오고 나간 현금의 차이다. 잉여현금흐름(FCF)은 회사 정의에 맞춰 OCF에서 유형 및 무형자산 취득액과 해당 자산의 원금상환액을 차감했다. 자산 취득을 뜻하는 CAPEX와 원금상환을 분리해 표시했다.
| 회계연도 | OCF | 자산 취득 |
| FY2022 | 9,108 | 976 |
| FY2023 | 5,641 | 1,833 |
| FY2024 | 28,090 | 1,069 |
| FY2025 | 64,089 | 3,236 |
| FY2026 | 102,718 | 6,042 |
| 회계연도 | 자산 원금상환 | FCF |
| FY2022 | 83 | 8,049 |
| FY2023 | 58 | 3,750 |
| FY2024 | 74 | 26,947 |
| FY2025 | 129 | 60,724 |
| FY2026 | 101 | 96,575 |
| 회계연도 | FCF/매출 |
| FY2022 | 29.91% |
| FY2023 | 13.90% |
| FY2024 | 44.23% |
| FY2025 | 46.53% |
| FY2026 | 44.72% |
5개 회계연도 모두 FCF가 흑자이고 누적 FCF는 196,045백만 달러다. FY2023에는 3,750까지 줄었지만 FY2026에는 96,575로 확대됐다. 다만 이 정의는 기업인수와 지분투자 등 모든 자본배분 지출을 빼는 방식이 아니므로 FCF 전체를 곧바로 주주에게 나눌 수 있는 현금으로 볼 수 없다.
| FY2027 H1 현금 점검 | 백만 달러 또는 비율 |
| 영업현금흐름 | 74,421 |
| 자산 취득 / 자산 원금상환 | 4,434 / 92 |
| FCF | 69,895 |
| FCF YoY | +76.57% |
| OCF/순이익 | 63.06% |
| 지분투자 관련 순손익 | 23,707 |
H1의 FCF는 전년동기보다 76.57% 늘었지만 영업현금흐름은 순이익의 63.06%다. 투자지분 손익과 매출채권 등 운전자본의 변화를 함께 봐야 한다. 현금흐름 조정에서 이미 제거한 비현금 평가이익을 OCF에서 다시 차감하면 이중차감이 된다.
5개년 재무건전성, 단위 백만 달러
| 회계연도 | 이자부채 | 현금+유가증권 |
| FY2022 | 10,946 | 21,208 |
| FY2023 | 10,953 | 13,296 |
| FY2024 | 9,709 | 25,984 |
| FY2025 | 8,463 | 43,210 |
| FY2026 | 8,468 | 62,556 |
| 회계연도 | 차감 후 순현금 | 부채/자기자본 |
| FY2022 | 10,262 | 41.13% |
| FY2023 | 2,343 | 49.56% |
| FY2024 | 16,275 | 22.59% |
| FY2025 | 34,747 | 10.67% |
| FY2026 | 54,088 | 5.38% |
표의 부채/자기자본은 이자부채만 사용한 비율이며 총부채비율이 아니다. 순현금에도 유동 유가증권이 포함되므로 전액을 현금과 같게 취급하지 않았다. 현금, 채무증권, 지분증권을 분리하면 최신 재무여력이 더 선명해진다.
| 2026년 7월 26일 재무상태 | 백만 달러 |
| 현금 및 현금성자산 | 22,443 |
| 유동 시장성 채무증권 | 34,143 |
| 유동 시장성 지분증권 | 42,783 |
| 이자부채, 단기 1,000 + 장기 32,366 | 33,366 |
| 현금+채무증권-이자부채 | 23,220 |
| 매출채권 / 재고 | 63,059 / 31,575 |
| 자기자본 / 총자산 | 228,984 / 320,272 |
이자부채는 FY2026 말 8,468에서 33,366백만 달러로 늘었다. 2026년 6월 25,000백만 달러의 회사채 발행이 있었다. 현금과 채무증권에서 이자부채를 뺀 23,220백만 달러는 여유를 보여주지만, 지분증권까지 포함한 99,369백만 달러 전부를 현금이라고 부르거나 무부채 기업이라고 표현해서는 안 된다.
장기 약정도 함께 봐야 한다. 최신 공시의 공급 및 생산능력 약정은 279십억 달러, 전체 약정은 366십억 달러다. 공급 및 생산능력 약정 279십억 달러는 전체 약정 366십억 달러에 포함되므로 둘을 더하지 않는다. 8월 후속사건을 포함한 최대 보증노출 108.5십억 달러는 실제 차입금이나 확정 손실과 다른 개념이다.
주주환원과 희석, 금액은 백만 달러, 주식수는 백만 주
| 회계연도 | 자사주 현금지출 | 현금배당 |
| FY2022 | 0 | 399 |
| FY2023 | 10,039 | 398 |
| FY2024 | 9,533 | 395 |
| FY2025 | 33,706 | 834 |
| FY2026 | 40,086 | 974 |
| 회계연도 | 주식보상비용 | 희석평균주식수 |
| FY2022 | 2,004 | 25,350 |
| FY2023 | 2,709 | 25,070 |
| FY2024 | 3,549 | 24,940 |
| FY2025 | 4,737 | 24,804 |
| FY2026 | 6,386 | 24,514 |
| 회계연도 | 주식수 YoY |
| FY2022 | +1.00% |
| FY2023 | -1.10% |
| FY2024 | -0.52% |
| FY2025 | -0.55% |
| FY2026 | -1.17% |
주식보상비용(SBC)은 직원에게 주식 등으로 보상하는 회계비용이며 동일액의 당기 현금유출을 뜻하지 않는다. 비용 자체와 주식수 변화를 함께 확인해야 한다. 과거 주식수는 2024년의 10대 1 주식분할을 반영했다.
희석평균주식수는 FY2022 25,350백만 주에서 FY2026 24,514백만 주로 3.30% 감소했다. FY2027 Q2 말 발행주식수는 24,147백만 주로 직전 연말보다 0.65%, 전년동기보다 0.82% 줄었다. 기말주식수와 기간평균 희석주식수는 서로 다른 분모다.
FY2027 H1 자사주 현금지출은 39,044, 현금배당은 6,290, SBC는 3,954백만 달러다. 같은 기간 희석평균주식수는 24,338백만 주로 전년동기 24,571백만 주보다 감소했다. 자사주 회계 인식액 약 39,800과 현금지출은 결제시점 등의 차이로 일치하지 않을 수 있다.
2026년 5월 추가 자사주 매입 80,000백만 달러가 승인됐고 Q2 말 잔여 승인액은 약 99,300백만 달러였다. 승인액은 완료된 매입이나 의무 지출이 아니다. 정기 분기배당은 주당 0.01달러에서 0.25달러로 인상됐지만, 최근 공시된 10월 1일 지급은 이미 지난 일정이다. 다음 배당일과 추가 인상은 확정된 것으로 가정하지 않았다.
4. 밸류에이션: 과거 이익과 지속 가능한 이익은 다르다
EPS는 주당순이익, BPS는 주당순자산이다. PER은 주가/EPS, PBR은 주가/BPS다. EV는 시가총액에 순차입금 등 청구권을 반영한 기업가치이고 EBITDA는 이자와 세금, 감가상각 등을 차감하기 전 이익이다. 모든 배수는 분모와 기준일을 맞춰야 비교할 수 있다.
| 확인 항목 | 수치 또는 상태 | 기준과 한계 |
| 정규장 종가 | 217.09달러 | 미국 2026-10-19 16:00 |
| 네이버 표시 PER / EPS | 27.42배 / 7.92달러 | 재무 기준 표기 2026.07, 제공업체 산식 |
| 공식 분기 희석 EPS의 최근 4분기 합 | 7.91달러 | 1.30 + 1.76 + 2.39 + 2.46 |
| 종가/공식 분기 EPS 합 | 27.45배 | 217.09/7.91, 자체 단순 계산, 정상화 PER 아님 |
| 네이버 시가총액 표시 | 52,318.69억 달러 | 10월 19일 기준 표시 |
| 네이버 PBR / BPS | 22.89배 / 9.48달러 | 재무 기준 2026.07, 표시값 |
| 동종기업 EV/EBITDA 비교 | 산정 유보 | 같은 기준의 비교 배수 미확보 |
최근 12개월(TTM)은 FY2026 Q3부터 FY2027 Q2, 즉 2025년 7월 28일~2026년 7월 26일이다. 직접 공시된 4개 분기를 합하면 매출 302,969, 영업이익 197,579, 순이익 192,879백만 달러다. 연간에서 전년 반기를 빼고 최신 반기를 더하면 매출과 순이익이 각각 1백만 달러 더 커지므로 여기서는 직접 분기합으로 고정했다.
공식 희석 EPS 7.91달러는 각 분기의 서로 다른 평균주식수로 계산한 공시 EPS의 합이다. 네이버 표시 EPS 7.92달러와 정의 및 반올림이 같다고 가정하지 않았다. 따라서 두 숫자를 조용히 바꾸어 쓰거나 27.42배를 정상화된 미래 PER로 해석하지 않았다. TTM 순이익에도 투자손익이 포함된다.
비교기업 네 곳과 동일 기준 비교의 공백
| 비교 후보 | 비교 이유와 구조적 차이 | 같은 날짜 PER/PBR/EV 배수 |
| AMD | AI 가속기 경쟁, CPU와 기타 사업 비중 차이 | 미확보 |
| Broadcom | 맞춤형 반도체와 네트워크, 소프트웨어 사업 포함 | 미확보 |
| Marvell | 데이터센터 연결과 맞춤형 반도체, 수익구조 차이 | 미확보 |
| Arista Networks | 데이터센터 네트워크, GPU 컴퓨팅 직접 노출은 다름 | 미확보 |
위 기업은 비교 후보이며 같은 가치배수를 적용해야 한다는 뜻은 아니다. 동일 시점의 실제 또는 예상 이익, 순차입금, 주식수와 회계조정 자료가 없어 고평가와 저평가 순위를 만들지 않았다. 손실이나 큰 일회성 비용이 있는 경우 PER 자체가 유용하지 않을 수도 있다.
최근 5년 PER와 PBR 밴드도 산정하지 않았다. 각 시점에 당시 공개되어 있던 EPS와 BPS, 주식분할 조정주가가 함께 필요하다. 지금 알려진 이익을 과거 주가에 소급 대입하면 당시 투자자가 알 수 없었던 정보를 사용하는 오류가 생긴다.
적정가치 방법 1: 정상화 EPS와 비교배수
본업의 지속 가능한 이익과 관련 세금을 추정해 정상화 EPS를 만들고, 같은 성장과 위험을 가진 비교기업의 검증된 PER을 곱한다. 투자이익, 주식보상, 일회성 수출규제 비용과 완전희석주식수를 일관되게 처리해야 한다. TTM EPS 7.91달러나 최근 분기 EPS의 네 배를 곧바로 정상화 이익으로 채택하지 않았다.
적정가치 방법 2: 영업현금흐름 할인법
세후영업이익에 감가상각을 더하고 설비투자와 운전자본 증가를 차감한 미래 사업현금을 할인한다. 여기에 중복되지 않는 비영업자산을 더하고 차입금과 관련 청구권을 차감한 뒤 완전희석주식수로 나누는 방식이다. 지분투자 가치, 클라우드 약정과 보증의 실제 위험도 분리해 검토해야 한다.
두 방법에 필요한 정상화 이익, 미래 투자와 현금흐름, 할인율, 말기성장률 및 동기화된 비교배수의 검증이 충분하지 않다. 그래서 적정가격, 민감도 가격표와 현재 가격이 요구하는 성장률은 수치화를 보류했다. 공급약정이 늘면 현금 수요가 커질 수 있고 할인율이 높아지면 가치가 낮아지는 방향은 분명하지만, 근거 없는 입력으로 정밀해 보이는 목표가를 만들지는 않았다.
5. 모멘텀: 실적 전망과 수급, 컨센서스 수정은 다른 자료
FY2027 Q2의 매출 YoY 105.85%, 영업이익 YoY 124.10%는 확인된 실적 변화다. 2026년 8월 26일 회사가 제시한 다음 Q3 매출 전망은 108,000백만 달러에서 ±2%, GAAP 매출총이익률 전망은 74.0%에서 ±0.5%포인트다. 이는 실제 실적이나 시장 전체의 컨센서스가 아니다.
회사 전망은 중국 데이터센터 컴퓨팅 매출을 가정하지 않았고, GAAP 영업비용은 약 9,200백만 달러로 제시됐다. 회사는 Rubin 생산 출하가 Q3에 시작됐다고 설명했다. 제품 전환과 전망 달성 여부는 다음 발표에서 확인해야 하며 미래 실적으로 확정하지 않았다.
| 시장 점검 항목 | 확인 상태 | 해석 제한 |
| 최근 20거래일 기관 수급 | 평가 불가 | 일관된 거래주체별 순매수 자료 미확보 |
| 최근 60거래일 기관 수급 | 평가 불가 | 연속 원자료 및 동일 기준 합계 미확보 |
| 외국인 순매수 | 직접 비교 유보 | 미국 주식에 국내시장 분류를 그대로 적용하지 않음 |
| 공매도 거래와 잔고 | 평가 불가 | 수량, 기준일과 공표 시차 자료 미확보 |
| 최근 3개월 목표주가 수정 | 평가 불가 | 동일 기관 표본의 과거와 현재 값 미확보 |
| 최근 3개월 EPS 수정 | 평가 불가 | 같은 회계연도 예상치의 시점별 자료 미확보 |
미국 기관의 분기말 보유 공시는 보고 시차가 있고 일별 순매수 흐름과 다르다. 공매도 거래량은 일정 기간 발생한 거래이며 공매도 잔고는 아직 닫히지 않은 포지션이다. 자료가 없다는 이유로 수급을 중립이나 공매도 0으로 처리하지 않았다.
네이버의 2026년 10월 15일 Refinitiv 표시는 평균 목표주가 324.55달러, 투자의견 4.32로 매수였고 목표주가 범위는 180~515달러다. 한 시점의 목표주가 분포이며 이 글의 적정가치나 최근 3개월 상향 추세를 뜻하지 않는다. 동일 표본의 과거 자료와 향후 두 회계연도 EPS 컨센서스가 없어 수정률과 예상 PER은 계산하지 않았다.
6. 앞으로 6개월의 공식 일정
점검 기간은 2026년 10월 20일~2027년 4월 20일이다. 날짜가 확인된 행사와 정확한 시각까지 공지된 행사를 구분하고, 미국 동부시간(ET)과 한국시간(KST)을 함께 적었다.
| 공식 이벤트 | 미국 동부시간 ET | 한국시간 KST |
| GTC Berlin 기조연설 | 2026-10-21 05:00~07:00 | 2026-10-21 18:00~20:00 |
| FY2027 Q3 실적 콜 | 2026-11-17, 시각 미확인 | 시각에 따라 11-17 또는 11-18 |
| GTC Washington 기조연설 | 2026-12-01 14:00 | 2026-12-02 04:00 |
| GTC San Jose 2027 | 상세 시각 미확인 | 상세 시각 미확인 |
| FY2027 Q4와 연간 실적 | 공식 날짜 미확인 | 미정 |
| 공식 이벤트 | 확인할 내용 |
| GTC Berlin 기조연설 | 현지 11:00~13:00 CEST, 시스템과 고객 수요 |
| FY2027 Q3 실적 콜 | 108,000 매출 전망, Rubin, 현금과 약정 |
| GTC Washington 기조연설 | 정부와 기업 AI 수요, 실제 채택 |
| GTC San Jose 2027 | 홈페이지 03-15~18, FAQ 03-14~18 |
| FY2027 Q4와 연간 실적 | 다음 연간 성장과 투자 및 주주환원 |
Berlin 행사는 현지 10월 20~22일, Washington은 11월 30일 워크숍과 12월 1~3일 본행사로 안내됐다. San Jose는 공식 홈페이지와 자주 묻는 질문(FAQ)의 시작일이 달라 세부 일정을 다시 확인해야 한다. Q3 콜은 공식 Q2 실적발표 설명자료에서 날짜를 확인했으나 관행적인 시작 시각을 대신 넣지 않았다.
2026년 11월 1일 이후 미국 동부는 표준시(EST)로 한국보다 14시간 느리다. 2027년 3월 14일 이후에는 일광절약시간(EDT)으로 13시간 차이가 난다. 다음 배당일과 연간 발표일은 전년도 일정을 바탕으로 추정하지 않았다. FY2027은 53주이고 Q4가 14주라는 비교기간 차이도 이후 성장률 해석에 반영해야 한다.
7. 차트와 가격 위치: 장기 평균 위로 돌아왔지만 단기 흐름은 약하다
미국 2026년 10월 19일 정규장 종가는 217.09달러다. 네이버의 6개월 일봉, 일반척도 화면에서 해당 날짜 봉을 지정해 가격, 거래량과 지표를 확인했다. 아래 차트는 단기와 장기 흐름이 다를 수 있음을 보여준다.
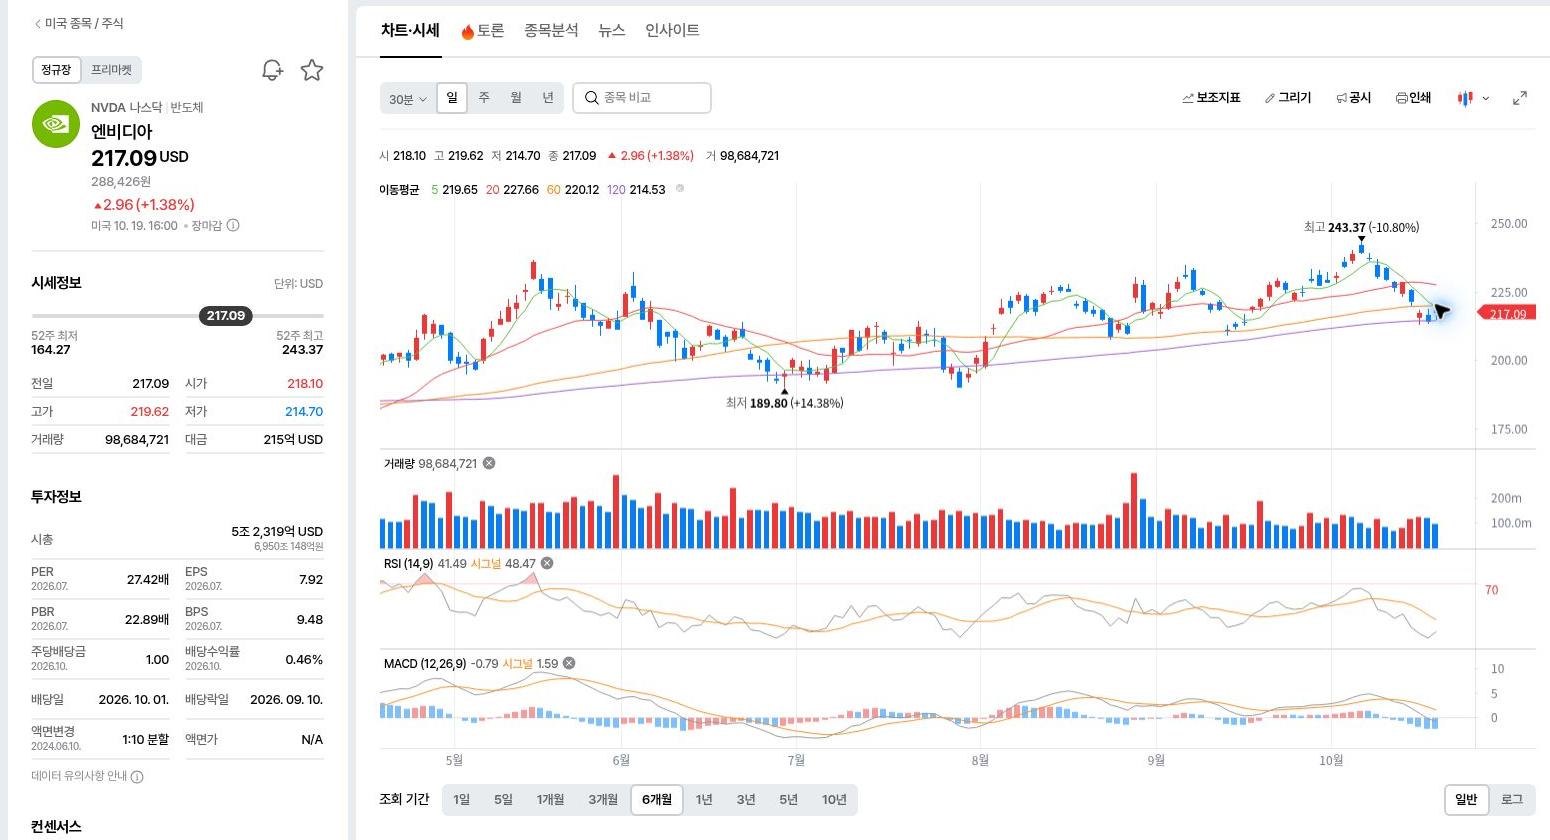
그림 설명: 네이버증권 NVIDIA 실제 일봉 차트, 2026년 10월 19일 봉을 지정한 6개월 일반척도. 이동평균과 RSI, MACD는 화면 표시값이며 독립 계산값이 아니다.
대체 텍스트: 엔비디아 10월 19일 종가 217.09달러, 거래량 98,684,721주와 이동평균, RSI 및 MACD가 표시된 네이버 실제 차트
| 항목 | 값 또는 상태 | 기준과 주의 |
| 정규장 종가 | 217.09달러 | 미국 10-19 16:00, 한국 10-20 05:00 |
| 거래량 | 98,684,721주 | 10월 19일 네이버 표시 |
| 5일 이동평균 | 219.65달러 | 종가가 1.17% 아래 |
| 20일 이동평균 | 227.66달러 | 종가가 4.64% 아래 |
| 60일 이동평균 | 220.12달러 | 종가가 1.38% 아래 |
| 120일 이동평균 | 214.53달러 | 종가가 1.19% 위 |
| RSI(14,9) / 신호선 | 41.49 / 48.47 | 화면 설정과 표시값 |
| MACD(12,26,9) / 신호선 | -0.79 / 1.59 | 화면 설정과 표시값 |
| 52주 고가 / 저가 | 243.37 / 164.27달러 | 네이버 최신 표시 |
| 거래량 추세 | 판단 유보 | 20일/60일 평균 비교자료 미확보 |
이동평균은 일정 기간의 가격 흐름을 부드럽게 나타낸다. 화면에는 이동평균으로 표시되므로 단순평균이나 지수평균이라고 임의로 단정하지 않는다. 수정주가 적용 방식과 원시 가격계열도 독립 재현하지 않았다. RSI는 최근 상승과 하락의 상대 강도를, MACD는 단기와 장기 흐름의 차이를 관찰하는 지표다.
종가는 120일선 위지만 20일과 60일선 아래에 있다. RSI가 신호선 아래이고 MACD도 음수이면서 신호선을 밑돌아 강한 상승 재개로 단정하기 어렵다. 214.53달러의 장기 평균 부근과 219.65~220.12달러의 단기, 중기 평균 구간, 227.66달러의 20일 평균은 관찰할 가격대다. 반복된 가격 반응과 거래량이 확인되지 않았으므로 확정 지지선이나 저항선, 자동 매수선과 손절선으로 쓰지 않는다.
최신 종가는 52주 고가보다 10.80% 낮고 저가보다 32.15% 높다. 범위 내 위치는 (217.09-164.27)/(243.37-164.27)로 66.78%다. 고저점 대비 비율과 범위 내 위치는 분모가 다르며, 기업가치 대비 할인율을 뜻하지 않는다. 네이버의 Nasdaq Basic 안내에 따른 제공 범위와 통합시장 전체를 혼동하지 않으며 확인되지 않은 시세 지연시간도 붙이지 않았다.
8. 반대논리와 투자논지가 깨지는 조건
가장 강한 반대논리는 AI 인프라 투자와 공급 확보가 서로 확대되는 동안 엔비디아의 고객 집중, 자금지원과 장기약정 위험도 함께 커졌다는 점이다. FY2027 H1 직접고객 3곳의 매출비중은 각각 16%, 15%, 13%다. 직접 판매처와 최종 사용자가 다르므로 이 수치만으로 최종수요 집중을 정확히 계산할 수는 없다.
| 약세 시나리오 | 현재 확인한 근거 | 관찰 가능한 논지 훼손 조건 |
| 고객의 AI 투자수익과 자금조달 둔화 | 상위 직접고객 집중, 데이터센터 매출 92.52% | 주요 고객의 공식 투자 삭감, 주문 연기와 반복적인 전망 미달 |
| 공급 확보가 재고 부담으로 전환 | 공급 및 생산능력 약정 279십억 달러, 재고 31,575백만 달러 | 매출보다 빠른 재고 누적, 취소비용과 충당금, 출하 지연 및 전망 하향 |
| 고객 지원과 투자에서 자본손실 발생 | 전체 약정 366십억 달러, 최대 보증노출 108.5십억 달러 | 보증 발동, 투자손상, 매출채권 증가와 현금전환 약화 및 부채 증가 |
| 수출규제와 지역시장 축소 | FY2026 Q1 H20 관련 4,500백만 달러 비용 | 새 허가 제한, 재고비용 재발, 중국 밖 시장으로 제한 확대 |
| 경쟁과 제품 전환으로 수익성 약화 | 고객 자체칩과 경쟁 가속기, Rubin 전환 | 실제 고객 대체, 총비용 경쟁력 약화, 매출 성장에도 지속적인 총이익률 하락 |
279십억 달러의 약정 전부가 취소 불가능한 확정채무는 아니다. 확정주문 전 취소나 조정이 가능한 계약도 있지만 비용이 발생할 수 있다. 최대 보증노출 108.5십억 달러 중 105십억 달러의 SB Energy 보증은 8월 체결된 후속사건으로, 준비조건과 채무불이행 등 발동조건이 있으며 단계적인 사업 개시는 FY2029부터다.
따라서 보증 최대액을 7월 말 이자부채에 그대로 더하거나 이미 발생한 손실로 표현하지 않았다. 회사 재량인 추가 3.8GW 옵션도 기존 확정의무와 구분했다. 투자와 클라우드 약정만으로 부정한 매출인식이 있다고 단정할 근거도 없다.
위 조건은 이미 모두 발생했다는 뜻이 아니라 다음 공시에서 확인할 신호다. 일시적인 한 분기의 변동보다 주문, 재고, 영업현금과 투자 부담이 함께 악화되는지를 봐야 한다. 그런 변화가 지속되면 가격이 내렸다는 이유만으로 기존 성장논지를 유지하기 어렵다.
전체 내용 요약
엔비디아는 GPU, 네트워크, 시스템과 CUDA를 함께 제공하는 플랫폼을 기반으로 데이터센터 중심의 성장을 이어가고 있다. 최근 실적과 높은 수익성, 현금창출력은 사업의 강점을 보여주지만, 고객 집중과 자체칩을 포함한 경쟁, 외부 공급망 의존도도 함께 존재한다.
순이익에는 투자지분 손익이 포함되므로 본업의 반복 가능한 이익과 구분해야 한다. 잉여현금흐름이 늘었더라도 공급·생산능력 약정, 투자와 보증, 늘어난 차입금은 별도로 살펴야 한다. 약정과 최대 보증액은 실제 부채나 이미 발생한 손실과 같지 않다.
현재 주가를 과거 이익으로 나눈 배수만으로 저평가를 단정할 수 없다. 정상화 이익과 미래 현금흐름, 같은 기준의 비교기업 자료가 충분하지 않다. 차트도 장기 평균 위와 단기 평균 아래가 함께 나타나 강한 상승 재개를 확정하지 못한다.
종합하면 사업 경쟁력과 성장에는 긍정적인 근거가 있지만, 수출통제와 고객 투자, 제품 전환, 공급·보증 부담 및 가격평가의 불확실성이 남아 있다. 좋은 기업이라는 평가와 지금 가격에서의 투자 판단은 구분하는 것이 이번 분석의 핵심이다.
본 분석은 개인적 판단을 돕는 자료이며 투자 권유가 아닙니다.
출처: NVIDIA IR, NVIDIA GTC, SEC EDGAR, 네이버증권
'주식 투자 > 해외 주식 분석' 카테고리의 다른 글
| 오라클과 아스트라제네카, AI가 임상시험 환자 모집을 바꿀까? (0) | 2026.10.22 |
|---|---|
| 테슬라 2026년 3분기 실적, FSD 성장과 현금흐름 개선만으로 충분할까? (0) | 2026.10.22 |
| 애플, 아이폰 성장과 서비스 수익만으로 지금 사도 될까? (0) | 2026.10.21 |
| 퀀티뉴엄, 양자컴퓨터 오류를 줄이면 실적도 좋아질까? (0) | 2026.10.21 |
| 앤트로픽의 AI 칩 자금 조달, ‘10% 넘는 수익률’은 무슨 뜻일까? (0) | 2026.10.18 |


댓글